29 Ekim 2026 · Av. Emre Kurt
%15 Devir Vergisi: Kimler Öder, Kimler Muaf? (Temmuz 2027)
AB dışı alıcılara %15 devir vergisi: kimler öder, kimler muaf olabilir, rezervasyon yeter mi, Golden Visa'ya ek maliyet ve Temmuz 2027 öncesi takvim.
Yunanistan hükümeti, AB ve AEA dışı ülke vatandaşı gerçek kişilerin konut alımında devir vergisini %3'ten %15'e (belediye payıyla %3,09'dan yaklaşık %15,45'e) çıkarmayı planlıyor. Duyurulan yürürlük tarihi 1 Temmuz 2027. Bu, uyruğu ne olursa olsun Türkiye, Birleşik Krallık, ABD, Çin, Hindistan, Körfez ülkeleri, Rusya ve diğer AB dışı ülkelerden gelen alıcıları ve Golden Visa yatırımcılarını doğrudan ilgilendiriyor. Bu yazıda vergiyi kimin ödeyeceğini, kimin muaf olabileceğini, “tamamlanma”nın ne demek olduğunu ve Temmuz 2027'ye kadar nasıl bir takvim izlenebileceğini, Yunan basını ve hukuk bürosu kaynaklarına dayanarak anlatıyoruz. Eylül'deki ilk haberi vergi sinyali yazımızda ele almıştık; bu yazı güncel durumu içerir.
Önemli: Bu bir duyuru, yasa değil. 14 ve 21 Ekim 2026 tarihli kaynaklara göre tasarı henüz yayımlanmadı ve Meclis'ten geçmedi. Ayrıntılar değişebilir. Bilgi amaçlıdır; hukuki veya vergi tavsiyesi değildir.
Kısa Cevap
- Oran: AB/AEA dışı gerçek kişi alıcılar için konut devir vergisi %3 yerine %15 (belediye payıyla toplam ~%15,45).
- Tarih: Başlangıçta 1 Ocak 2027 deniyordu; tepkilerin ardından 1 Temmuz 2027'ye ertelendi. O tarihe kadar tamamlanan alımlarda mevcut oran geçerli olacak.
- Muaf (duyurulduğu haliyle): AB/AEA vatandaşları, Yunan kökenliler (ομογενείς), Yunanistan'da uzun dönem oturma statüsü (LTR) olanlar. Şirketler, ticari mülk ve arsa kapsam dışı.
- Golden Visa: Yatırım eşikleri (€250.000, €400.000, €800.000) değişmiyor; ancak eşiğe ulaşmanın maliyeti artıyor. €250.000 dönüşüm rotasına muafiyet veya ara oran (~%8) tanınıp tanınmayacağı açık.
- Durum: Yasa tasarısı yayımlanmadı; Kasım'da kamuoyu görüşmesine açılması bekleniyor. Geçiş hükümleri belli değil.
Duyurudan Bugüne Zaman Çizelgesi
| Tarih | Gelişme |
|---|---|
| Eylül 2026 başı | Hükümet, AB/AEA dışı alıcılar için devir vergisinin %3'ten %15'e çıkarılacağını duyurdu (hukuk bürosu kaynağına göre 6–7 Eylül). İlk haberlerde başlangıç 1 Ocak 2027. |
| Eylül–Ekim 2026 | Tepkiler sonrası kapsam daraltıldı: başlangıç 1 Temmuz 2027'ye ertelendi; Yunan kökenliler ve LTR sahipleri muaf; şirketler ve konut dışı mülkler kapsam dışı. |
| 4 Ekim 2026 | To Vima, düzenlemenin yalnızca gerçek kişileri kapsadığını, muafiyet ölçütlerinin netleşmediğini ve tasarının yayımlanmadığını bildirdi. |
| 14 Ekim 2026 | Bir hukuk bürosu analizine göre “tasarı yayımlanmadı, Meclis'ten bir şey geçmedi”. Bahar 2027 seçimleri belirsizlik katıyor. |
| 21 Ekim 2026 | Bir emlak raporuna göre hâlâ tasarı yayımlanmadı veya kamuoyu görüşmesine açılmadı. |
| Kasım 2026 (beklenti) | Selanik Fuarı (ΔΕΘ) paketini içeren çok maddeli tasarının kamuoyu görüşmesine açılması bekleniyor. |
Kaynaklar: To Vima (4 Ekim), Protothema, CretaOne, Katsouris Law Firm (14 Ekim), Avla Real Estate (21 Ekim 2026). Kasım beklentisi basın haberidir, resmî takvim değildir.
Kimler Öder, Kimler Muaf Olabilir?
| Alıcı grubu | Durum (duyurulduğu haliyle) | Not |
|---|---|---|
| AB ve AEA vatandaşı gerçek kişiler | Muaf; %3 devam eder | Hedef grup AB dışı alıcılar |
| Türkiye, İngiltere, ABD, Çin, Hindistan, Körfez, Rusya vb. vatandaşı gerçek kişiler | %15 öder | Konut alımında; LTR statüsü yoksa |
| Yunan kökenliler (ομογενείς) | Muaf olabilir | Köken belgelenmeli; tanım henüz net değil |
| Yunanistan'da uzun dönem oturma statüsü (LTR) olanlar | Muaf olabilir | LTR tanımı ve gerekli süre henüz net değil |
| Şirketler ve tüzel kişiler | Kapsam dışı | Kötüye kullanımı önleyen kurallar gelebilir; Golden Visa açısından şirket üzerinden alımın sonuçları ayrıca değerlendirilmeli |
| Ticari mülk, arsa ve konut dışı taşınmaz | Kapsam dışı | Konuta dönüşen binaların durumu netleşmedi |
Golden Visa sahibi bir yatırımcı, 5 yılın sonunda uzun dönem oturma statüsüne geçebilir; bu statünün muafiyet için yeterli olup olmayacağı, LTR tanımı netleşmeden bilinmiyor. LTR geçişi hakkında LTR rehberimize bakabilirsiniz.
Golden Visa Yatırımcısı İçin Ek Maliyet
| Alım bedeli | %3,09 ile vergi | %15,45 ile vergi | Ek yük |
|---|---|---|---|
| €250.000 | €7.725 | €38.625 | €30.900 |
| €300.000 | €9.270 | €46.350 | €37.080 |
| €400.000 | €12.360 | €61.800 | €49.440 |
| €800.000 | €24.720 | €123.600 | €98.880 |
Matrah, sözleşme bedeli ile mülkün resmi (objektif) değerinden yüksek olanıdır; resmi değer sözleşme bedelinden yüksekse vergi daha fazla çıkabilir. Rakamlar yaklaşıktır.
Eşikler aynı kalsa da bu yük, özellikle €250.000–400.000 aralığındaki alımları etkiler: Yunan sektörü, €250.000 dönüşüm rotası için muafiyet veya yaklaşık %8'lik ara oran talep ediyor; gerekçe, bu yatırımların yeni konut stoğu oluşturması. Bu talebin kabul edilip edilmeyeceği bilinmiyor. Tüm maliyet kalemleri için toplam maliyet rehberimize bakın.
“Tamamlanma” Ne Demek? Rezervasyon Yeterli mi?
Hukuk bürosu analizine göre mülkiyet, noter huzurunda nihai satış sözleşmesinin (akt) imzalanması ve ardından kadastro kaydıyla devredilir. Rezervasyon, depozito veya ön sözleşme (προσύμφωνο) mülkiyeti devretmez. Devir vergisi akt imzalanmadan önce ödenir. Yasa aksini söylemediği sürece belirleyici tarih, nihai akt tarihi olur; rezervasyon tarihi değil.
- Geçiş hükmü yok: Yasa tasarısı yayımlanmadığı için 1 Temmuz 2027 öncesi imzalanmış ön sözleşmelerin korunup korunmayacağı belli değil; kaynaklar korunmayacağını varsaymayı öneriyor.
- İnşaat/dönüşüm projeleri: Nihai akt teslimle birlikte imzalanacaksa ve teslim Haziran 2027'yi aşarsa, ek vergi alıcıya kalabilir. Sözleşmede bu riskin kimde olduğu yazılı olmalı.
- Süre payı: Temiz bir ikinci el mülkte hukuki kontrol ve evrak genellikle 2–4 ay, bitmemiş binalarda daha uzun sürer.
Temmuz 2027 Öncesi Takvim: Geriye Doğru Hesap
Aşağıdaki tablo, nihai aktın Haziran 2027 sonuna kadar imzalanması hedefiyle geriye doğru örnek bir takvim verir. Sürelerin hepsi ortalama tahmindir; yasal bir garanti değildir.
| Hedef | Yaklaşık başlangıç | Gerekçe |
|---|---|---|
| Hazır ikinci el/hazır teslim daire, akt Mart 2027 | Kasım–Aralık 2026 | Hukuki kontrol ve evrak 2–4 ay |
| Hazır daire, akt Haziran 2027 (son dakika) | Şubat–Mart 2027 | Gecikme payı yok; riskli |
| Yapım aşamasında proje, teslim 2027 ortası ve sonrası | Hemen; akt tarihini sözleşmeyle netleştirin | Teslim tarihi ≠ akt tarihi; ekstra vergi riski kimde? |
| 2028 teslimli proje | Akt tarihi ve vergi riskini avukatla değerlendirin | Teslimde imza gerekiyorsa %15 ile karşılaşabilirsiniz |
Sitedeki projelerde teslim tarihleri farklıdır: hazır olanlar, Ocak–Mart 2027 (Kerameikos, Larissa), 2027 ortası (Kallithea Modern, Pire Modern) ve 2028 (Elliniko, Moschato 2.–3. Kat, Marousi) gibi. Bu tarihler tapu (akt) tarihi değil teslim tarihidir; her proje için aktın ne zaman imzalanacağını yazılı sorun. Liste için projeler sayfası.
Senaryolar: Ne Olabilir, Ne Yapılabilir?
| Senaryo | Etkisi | Ne yapılabilir? |
|---|---|---|
| Tasarı 1 Temmuz 2027'de yürürlüğe girer | AB dışı alıcılar için %15,45 | Akti Temmuz öncesine çekin; ön sözleşmeye güvenmeyin |
| Golden Visa dönüşüm rotasına muafiyet veya ~%8 ara oran gelir | Ek yük azalır | Karar çıkana kadar sözleşmede vergi değişikliği maddesi isteyin |
| Tarih ertelenir veya kapsam daralır | Takvim rahatlar | Planlı hukuki kontrolü hızlandırmaya devam edin |
| Bahar 2027 seçimleri tasarıyı etkiler | Belirsizlik artar | Tek senaryoya göre karar vermeyin |
Alıcılar İçin 6 Maddelik Kontrol Listesi
- Hangi tarihte akt imzalanacak? Rezervasyon değil nihai akt tarihini sözleşmeye yazın.
- Sözleşmede vergi maddesi: Yasal değişiklik halinde ek verginin kimde olduğunu belirleyin; özellikle inşaat teslimli projelerde.
- Muafiyet durumunuzu sorun: AB/AEA vatandaşlığı, Yunan kökeni veya LTR statüsü var mı? Belgelenebilir mi?
- Matrahı hesaplayın: Sözleşme bedeli ile resmi (objektif) değerden yüksek olanı üzerinden vergi çıkar.
- Takvim payı bırakın: Hukuki kontrol 2–4 ay sürebilir; son aya bırakmayın.
- Tek kaynağa güvenmeyin: Tasarı yayımlanınca avukatınızdan güncel metni yazılı teyit ettirin.
Hukuki kontrol için due diligence rehberimiz, süreç takvimi için rezervasyondan karta rehberimiz, sık yapılan hatalar için hatalar yazımız. Programın geleceği için “Kaldırılıyor mu?” yazımıza bakabilirsiniz.
Yunanistan Golden Visa için doğru adımı birlikte atalım.
Uygun proje seçiminden başvuru ve oturum sürecine kadar uçtan uca yanınızdayız.
Ücretsiz Danışmanlık AlınSıkça Sorulan Sorular
1. Yunanistan'da %15 devir vergisi yasalaştı mı, ne zaman başlıyor?
Hayır, henüz yasalaşmadı. Hükümet Eylül 2026'da AB ve AEA dışı gerçek kişi alıcılar için devir vergisinin %3'ten %15'e (belediye payıyla yaklaşık %15,45) çıkarılacağını duyurdu. Başlangıç tarihi önce 1 Ocak 2027 olarak bildirilmişti; tepkilerin ardından 1 Temmuz 2027'ye ertelendi. Ekim 2026 ortası ve sonu itibarıyla yasa tasarısı yayımlanmadı ve Meclis'ten geçmedi. Tasarının çok maddeli bir paketin parçası olarak yakında kamuoyu görüşmesine açılması bekleniyor; ayrıntılar ve geçiş hükümleri değişebilir. Güncel metni yayımlandığında avukatınızdan teyit edin.
2. Kimler %15 öder, kimler muaf olabilir?
Duyurulduğu haliyle %15, AB ve AEA dışı ülke vatandaşı gerçek kişilerin konut alımında uygulanacak; yani Türkiye, Birleşik Krallık, ABD, Çin, Hindistan, Körfez ülkeleri, Rusya ve diğer AB dışı ülke vatandaşları kapsamdadır. AB/AEA vatandaşları, Yunan kökenliler (ομογενείς) ve Yunanistan'da uzun dönem oturma statüsüne sahip olanlar muaf olabilir; bu grupların tanımları ve gerekli belgeler henüz net değil. Şirketler, ticari mülkler ve arsa kapsam dışı olarak anlatılıyor, ancak kötüye kullanımı önleyen kurallar gelebilir.
3. Rezervasyon veya ön sözleşme yaparsam eski vergi oranıyla işlem yapabilir miyim?
Bu henüz belli değil. Hukuk bürosu analizine göre mülkiyet, noter huzurunda nihai aktın imzalanması ve kadastro kaydıyla devredilir; rezervasyon, depozito veya ön sözleşme mülkiyeti devretmez, ve vergi akt öncesi ödenir. Yasa tasarısı yayımlanmadığı için 1 Temmuz 2027'den önce imzalanmış ön sözleşmelerin korunup korunmayacağına dair geçiş hükmü yok; kaynaklar korunmayacağını varsaymayı öneriyor. Bu nedenle belirleyici tarihin nihai akt tarihi olacağını varsayın ve aktın Haziran 2027'den önce imzalanmasını sözleşmeye bağlayın.
4. Golden Visa yatırım eşikleri değişiyor mu, €250.000 rotası etkilenir mi?
Duyuruda Golden Visa yatırım eşikleri (€250.000, €400.000, €800.000) değişmiyor; yalnızca devir vergisi artıyor, yani eşiğe ulaşmanın maliyeti yükseliyor. €250.000'da ek yük yaklaşık €30.900, €400.000'da yaklaşık €49.400, €800.000'da yaklaşık €98.900. Yunan sektörü, konuta dönüşen ticari binalar ve tescilli bina restorasyonlarının yeni konut stoğu oluşturduğunu savunarak €250.000 rotası için muafiyet veya yaklaşık %8'lik ara oran talep ediyor. Bu talebin kabul edilip edilmeyeceği henüz bilinmiyor.
5. Temmuz 2027'ye kadar satın almak için ne zaman başlamalıyım?
Hazır bir daire için hukuki kontrol ve evrak genellikle 2–4 ay sürer; akt Mart 2027'de imzalanacaksa Kasım–Aralık 2026'da başlamak makul bir takvim sağlar. Haziran 2027 son dakika hedefi gecikme payı bırakmaz ve risklidir. Yapım aşamasındaki projelerde sorun, nihai aktın teslimle birlikte imzalanması halinde ortaya çıkar: teslim Haziran 2027'yi aşarsa ek vergi alıcıya kalabilir. Bu yüzden her proje için akt tarihini yazılı sorun ve vergi değişikliği riskini sözleşmede kimin taşıdığını netleştirin.
Kaynaklar: To Vima (4 Ekim 2026), Protothema, CretaOne, Katsouris Law Firm (14 Ekim 2026), Avla Real Estate (21 Ekim 2026), Yasa 5100/2024. Bilgi amaçlıdır; hukuki veya vergi tavsiyesi değildir. Yasa tasarısı yayımlandığında güncellenmelidir.
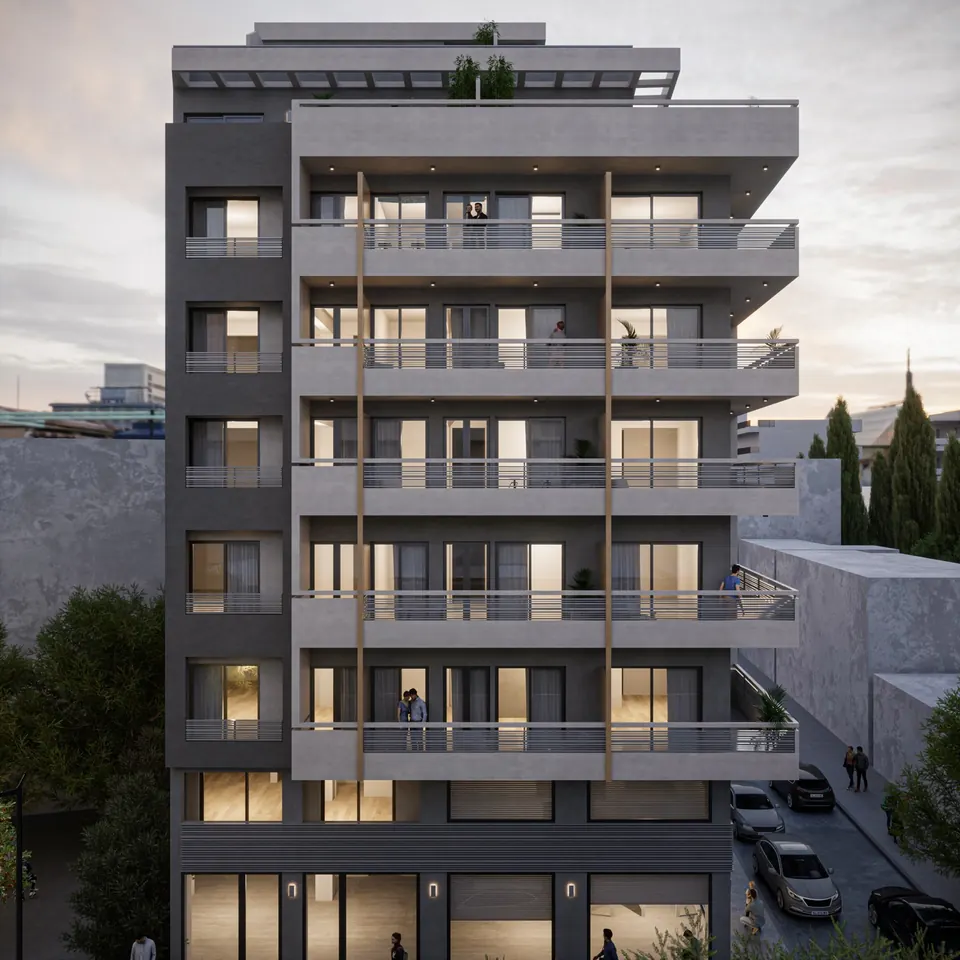 TESLİM MART 2027
Larissa Station · AtinaGA-02
Larissa İstasyonu Konutları
Merkezi Atina'da, Larissa tren istasyonunun yanında €250.000 Golden Visa'ya uygun dönüşüm projesi: 21 mobilyalı daire, spor salonu ve ortak lounge.
- Yatak Odası
- Stüdyo – 3+1
- Enerji Sınıfı
- —
- Teslim
- 2027
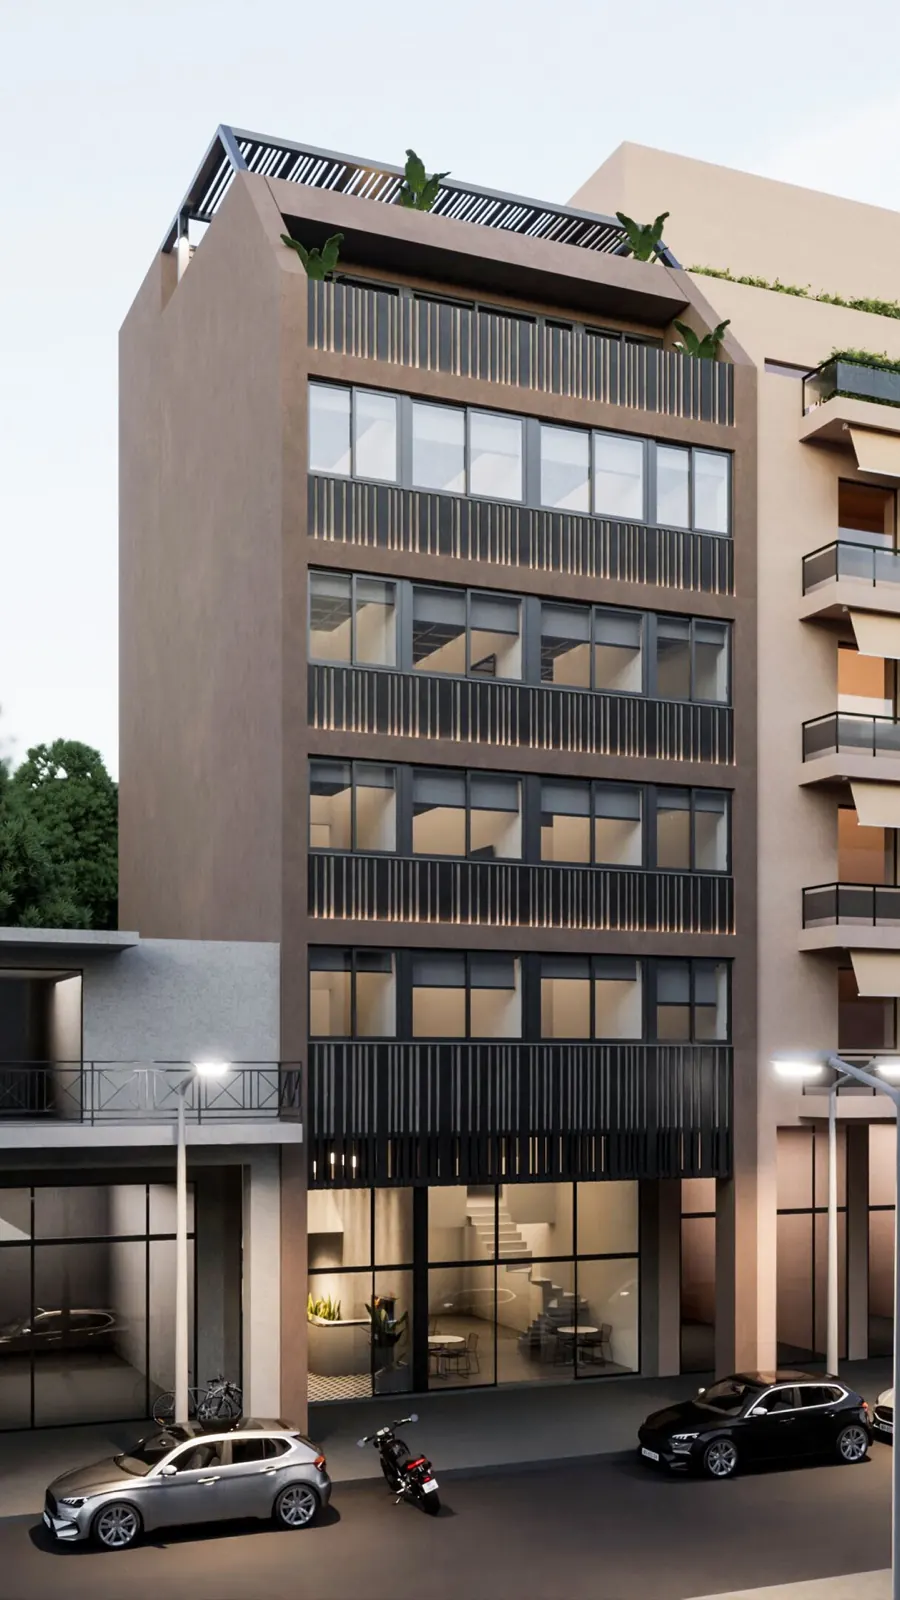 TESLİME HAZIR
Pire · AtinaGA-04
Pire Mobilyalı Daireler
Pire liman kentinde €250.000 Golden Visa'ya uygun dönüşüm: teslime hazır, tam mobilyalı daireler; akıllı kilitli, resepsiyonlu ve spor salonlu bina. Golden Visa ile alınan daireler yalnızca uzun dönem kiraya verilebilir.
- Yatak Odası
- 1+1 – 2+1
- Enerji Sınıfı
- —
- Teslim
- Hazır
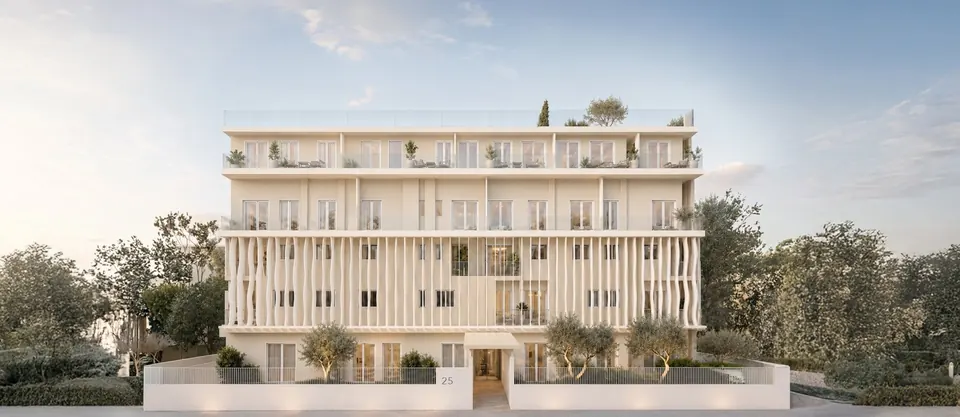
Agios Ioannis Rentis · PireGA-40
Pire Bahçeli Konutlar
Pire'de, ticari bir binanın dönüşümüyle kurulan 72 daireli büyük bir konut kompleksi: yansıma havuzlu avlu, özel bahçe, açık hava spor alanı, Akropolis ve kıyı manzaralı çatı terası. 42–81 m², eşyalı teslim, €250.000 Golden Visa'ya uygun.
- Yatak Odası
- 1+1 – 3+1
- Enerji Sınıfı
- —
- Teslim
- 2027