29 أكتوبر 2026 · المحامي إمره كورت
ضريبة نقل الملكية 15% في اليونان: من يدفع ومن يُعفى (يوليو 2027)
ضريبة نقل الملكية 15% على المشترين من خارج الاتحاد الأوروبي في اليونان: من يدفع، ومن قد يُعفى، وهل يكفي الحجز، والتكلفة الإضافية والجدول الزمني قبل يوليو 2027.
تعتزم الحكومة اليونانية رفع ضريبة نقل الملكية على مشتريات المساكن التي يقوم بها أشخاص طبيعيون من مواطني الدول غير الأعضاء في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية من 3% إلى 15% (ومع الرسم البلدي الإضافي، من 3.09% إلى نحو 15.45%). وتاريخ السريان المُعلن هو 1 يوليو 2027. ويمس هذا الإجراء مباشرةً المشترين من تركيا والمملكة المتحدة والولايات المتحدة والصين والهند ودول الخليج وروسيا وغيرها من الدول غير الأعضاء في الاتحاد الأوروبي، أيًّا كانت جنسيتهم، كما يمس المستثمرين في الفيزا الذهبية (Golden Visa). نشرح في هذا المقال، استنادًا إلى الصحافة اليونانية ومصادر مكاتب المحاماة، من سيدفع الضريبة، ومن قد يُعفى منها، وما المقصود بـ“إتمام الشراء”، وما الجدول الزمني الذي يمكن اتباعه حتى يوليو 2027. وقد تناولنا الخبر الأول في سبتمبر في مقالنا عن الإشارة الضريبية؛ أما هذا المقال فيتناول الوضع الحالي.
مهم: هذا إعلان وليس قانونًا. ووفقًا لمصادر مؤرخة في 14 و21 أكتوبر 2026، لم يُنشر مشروع القانون بعد ولم يُقرّه البرلمان. وقد تتغير التفاصيل. للمعلومات فقط؛ وليس استشارة قانونية أو ضريبية.
الإجابة المختصرة
- النسبة: بالنسبة للمشترين من الأشخاص الطبيعيين من خارج الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية، تصبح ضريبة نقل الملكية على العقارات السكنية 15% بدلًا من 3% (~15.45% إجمالًا مع الرسم البلدي الإضافي).
- التاريخ: أُعلن في البداية عن 1 يناير 2027؛ وبعد ردود الفعل أُرجئ إلى 1 يوليو 2027. وتخضع عمليات الشراء التي تكتمل قبل هذا التاريخ للنسبة الحالية.
- المُعفَون (وفق الإعلان): مواطنو الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية، وذوو الأصول اليونانية (ομογενείς)، وحاملو وضع الإقامة طويلة الأمد (LTR) في اليونان. أما الشركات والعقارات التجارية والأراضي فهي خارج النطاق.
- الفيزا الذهبية: لا تتغير عتبات الاستثمار (€250,000 و€400,000 و€800,000)؛ إلا أن تكلفة بلوغ العتبة ترتفع. ولا يزال من غير المحسوم ما إذا كان مسار تحويل العقار التجاري إلى سكني بقيمة €250,000 سيحظى بإعفاء أو بنسبة وسيطة (~8%).
- الوضع: لم يُنشر مشروع القانون؛ ومن المتوقع طرحه للتشاور العام في نوفمبر. ولا تُعرف الأحكام الانتقالية بعد.
التسلسل الزمني من الإعلان حتى اليوم
| التاريخ | التطور |
|---|---|
| أوائل سبتمبر 2026 | أعلنت الحكومة رفع ضريبة نقل الملكية على المشترين من خارج الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية من 3% إلى 15% (في 6–7 سبتمبر، وفقًا لمصدر من مكتب محاماة). وفي التقارير الأولى، كان تاريخ البدء 1 يناير 2027. |
| سبتمبر–أكتوبر 2026 | بعد ردود الفعل، ضُيِّق النطاق: أُرجئ البدء إلى 1 يوليو 2027؛ وأُعفي ذوو الأصول اليونانية وحاملو LTR؛ وأصبحت الشركات والعقارات غير السكنية خارج النطاق. |
| 4 أكتوبر 2026 | أفادت To Vima بأن الإجراء يشمل الأشخاص الطبيعيين فقط، وبأن معايير الإعفاء لم تتضح، وبأن مشروع القانون لم يُنشر. |
| 14 أكتوبر 2026 | وفقًا لتحليل صادر عن مكتب محاماة، “لم يُنشر مشروع القانون، ولم يُقرّ البرلمان أي شيء”. وتضيف انتخابات ربيع 2027 مزيدًا من عدم اليقين. |
| 21 أكتوبر 2026 | وفقًا لتقرير عقاري، لم يُنشر مشروع القانون بعد ولم يُطرح للتشاور العام. |
| نوفمبر 2026 (متوقع) | من المتوقع طرح مشروع القانون متعدد المواد الذي يتضمن حزمة معرض سالونيك الدولي (ΔΕΘ) للتشاور العام. |
المصادر: To Vima (4 أكتوبر)، Protothema، CretaOne، Katsouris Law Firm (14 أكتوبر)، Avla Real Estate (21 أكتوبر 2026). توقّع نوفمبر مصدره تقرير صحفي، وليس جدولًا زمنيًا رسميًا.
من يدفع، ومن قد يُعفى؟
| فئة المشتري | الوضع (وفق الإعلان) | ملاحظة |
|---|---|---|
| الأشخاص الطبيعيون من مواطني الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية | معفَون؛ وتستمر نسبة 3% | الفئة المستهدفة هي المشترون من خارج الاتحاد الأوروبي |
| الأشخاص الطبيعيون من مواطني تركيا والمملكة المتحدة والولايات المتحدة والصين والهند ودول الخليج وروسيا وغيرها | يدفعون 15% | على مشتريات العقارات السكنية؛ إذا لم يكونوا من حاملي وضع LTR |
| ذوو الأصول اليونانية (ομογενείς) | قد يُعفَون | يجب توثيق الأصل؛ والتعريف لم يتضح بعد |
| حاملو وضع الإقامة طويلة الأمد (LTR) في اليونان | قد يُعفَون | لم يتضح بعد تعريف LTR والمدة المطلوبة |
| الشركات والأشخاص الاعتباريون | خارج النطاق | قد تُستحدث قواعد لمكافحة التحايل؛ وينبغي تقييم تبعات الشراء عبر شركة بشكل منفصل من منظور الفيزا الذهبية |
| العقارات التجارية والأراضي والعقارات غير السكنية | خارج النطاق | لم يتضح وضع المباني المحوَّلة إلى الاستخدام السكني |
يمكن لحامل الفيزا الذهبية الانتقال إلى وضع الإقامة طويلة الأمد بعد انقضاء 5 سنوات؛ أما ما إذا كان هذا الوضع سيكفي للإعفاء فلن يُعرف حتى يتضح تعريف LTR. وللانتقال إلى LTR، راجع دليل LTR.
التكلفة الإضافية على مستثمر الفيزا الذهبية
| سعر الشراء | الضريبة بنسبة 3.09% | الضريبة بنسبة 15.45% | العبء الإضافي |
|---|---|---|---|
| €250,000 | €7,725 | €38,625 | €30,900 |
| €300,000 | €9,270 | €46,350 | €37,080 |
| €400,000 | €12,360 | €61,800 | €49,440 |
| €800,000 | €24,720 | €123,600 | €98,880 |
الوعاء الضريبي هو الأعلى بين سعر العقد والقيمة الموضوعية (الرسمية) للعقار؛ فإذا كانت القيمة الرسمية أعلى من سعر العقد، فقد تكون الضريبة أعلى. الأرقام تقريبية.
رغم بقاء العتبات كما هي، يطال هذا العبء بشكل خاص عمليات الشراء في نطاق €250,000–400,000: إذ يطالب القطاع اليوناني بإعفاء أو بنسبة وسيطة تقارب 8% لـمسار التحويل بقيمة €250,000، بحجة أن هذه الاستثمارات تُنشئ مخزونًا سكنيًا جديدًا. ولا يُعرف ما إذا كان هذا الطلب سيُقبل. ولجميع بنود التكلفة، راجع دليل التكلفة الإجمالية.
ما المقصود بـ“إتمام الشراء”؟ وهل يكفي الحجز؟
وفقًا لتحليل مكتب المحاماة، تنتقل الملكية بتوقيع عقد البيع النهائي (العقد الموثَّق) أمام كاتب العدل ثم قيده في السجل العقاري/السجل المساحي (Cadastre). أما الحجز أو العربون أو العقد الابتدائي (προσύμφωνο) فلا ينقل الملكية. وتُدفع ضريبة نقل الملكية قبل توقيع العقد. وما لم ينص القانون على خلاف ذلك، سيكون التاريخ الحاسم هو تاريخ عقد البيع النهائي، لا تاريخ الحجز.
- لا يوجد حكم انتقالي: لأن مشروع القانون لم يُنشر، لا يُعرف ما إذا كانت العقود الابتدائية الموقَّعة قبل 1 يوليو 2027 ستحظى بالحماية؛ وتوصي المصادر بافتراض أنها لن تحظى بها.
- مشاريع البناء/التحويل: إذا كان عقد البيع النهائي سيُوقَّع عند التسليم وتأخر التسليم إلى ما بعد يونيو 2027، فقد تقع الضريبة الإضافية على عاتق المشتري. وينبغي أن ينص العقد كتابيًا على من يتحمل هذا الخطر.
- هامش الوقت: بالنسبة لعقار إعادة بيع خالٍ من المشكلات، يستغرق الفحص القانوني والإجراءات الورقية عادةً 2–4 أشهر، ومدة أطول للمباني غير المكتملة.
الجدول الزمني قبل يوليو 2027: الحساب بالعكس
يعرض الجدول أدناه جدولًا زمنيًا نموذجيًا محسوبًا بالعكس انطلاقًا من هدف توقيع عقد البيع النهائي بحلول نهاية يونيو 2027. جميع المدد تقديرات متوسطة؛ وليست ضمانًا قانونيًا.
| الهدف | موعد البدء التقريبي | المبرر |
|---|---|---|
| شقة جاهزة لإعادة البيع/جاهزة للسكن، والعقد في مارس 2027 | نوفمبر–ديسمبر 2026 | الفحص القانوني والإجراءات الورقية 2–4 أشهر |
| شقة جاهزة، والعقد في يونيو 2027 (في اللحظة الأخيرة) | فبراير–مارس 2027 | لا هامش للتأخير؛ ينطوي على مخاطرة |
| مشروع قيد الإنشاء، والتسليم منتصف 2027 وما بعده | فورًا؛ وحدِّد تاريخ العقد في عقد الشراء | تاريخ التسليم ≠ تاريخ العقد؛ فمن يتحمل خطر الضريبة الإضافية؟ |
| مشروع بتسليم في 2028 | قيّم تاريخ العقد والمخاطر الضريبية مع محامٍ | إذا كان التوقيع مطلوبًا عند التسليم، فقد تواجه نسبة 15% |
تختلف تواريخ التسليم بين المشاريع المعروضة على الموقع: فبعضها جاهز، وبعضها الآخر موعده يناير–مارس 2027 (كيراميكوس، لاريسا)، ومنتصف 2027 (كاليثيا الحديثة، بيرايوس الحديثة)، و2028 (إلينيكو، موسخاتو الطابقان الثاني والثالث، ماروسي). وهذه التواريخ تواريخ تسليم، لا تواريخ سندات الملكية؛ فاسأل كتابيًا متى سيُوقَّع العقد لكل مشروع. وللاطلاع على القائمة، راجع صفحة المشاريع.
السيناريوهات: ما الذي قد يحدث، وما الذي يمكن فعله؟
| السيناريو | الأثر | ما الذي يمكن فعله؟ |
|---|---|---|
| يدخل مشروع القانون حيز التنفيذ في 1 يوليو 2027 | 15.45% على المشترين من خارج الاتحاد الأوروبي | قدِّم موعد العقد إلى ما قبل يوليو؛ ولا تعتمد على العقد الابتدائي |
| يُستحدث إعفاء أو نسبة وسيطة تقارب 8% لمسار التحويل في الفيزا الذهبية | ينخفض العبء الإضافي | إلى حين صدور القرار، اطلب إدراج بند خاص بتغيّر الضريبة في العقد |
| يُرجأ التاريخ أو يُضيَّق النطاق | يتخفف ضغط الجدول الزمني | واصل تسريع الفحص القانوني المخطط له |
| تؤثر انتخابات ربيع 2027 في مشروع القانون | يزداد عدم اليقين | لا تبنِ قرارك على سيناريو واحد |
قائمة تحقق من 6 نقاط للمشترين
- في أي تاريخ سيُوقَّع العقد؟ دوِّن في العقد تاريخ عقد البيع النهائي، لا تاريخ الحجز.
- بند ضريبي في العقد: حدِّد من يتحمل الضريبة الإضافية في حال حدوث تغيير قانوني، لا سيما في المشاريع التي تُسلَّم بعد الإنشاء.
- استفسر عن وضعك من حيث الإعفاء: هل لديك جنسية الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية، أو أصول يونانية، أو وضع LTR؟ وهل يمكن توثيق ذلك؟
- احسب الوعاء الضريبي: تُحتسب الضريبة على الأعلى بين سعر العقد والقيمة الموضوعية (الرسمية).
- اترك هامشًا في جدولك الزمني: قد يستغرق الفحص القانوني 2–4 أشهر؛ فلا تؤجله إلى الشهر الأخير.
- لا تعتمد على مصدر واحد: بمجرد نشر مشروع القانون، اطلب من محاميك تأكيد النص الحالي كتابيًا.
للفحص القانوني، راجع دليل الفحص القانوني (due diligence)؛ ولمراحل الإجراءات، دليلنا من الحجز إلى البطاقة؛ وللأخطاء الشائعة، مقالنا عن الأخطاء. ولمستقبل البرنامج، راجع مقال “هل ينتهي البرنامج؟”.
لنتخذ معًا الخطوة الصحيحة نحو حصولك على الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقك في كل المراحل.
احصل على استشارة مجانيةالأسئلة الشائعة
1. هل أصبحت ضريبة نقل الملكية بنسبة 15% في اليونان قانونًا، ومتى تبدأ؟
لا، لم تصبح قانونًا بعد. ففي سبتمبر 2026 أعلنت الحكومة رفع ضريبة نقل الملكية على المشترين من الأشخاص الطبيعيين من خارج الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية من 3% إلى 15% (نحو 15.45% مع الرسم البلدي الإضافي). وأُعلن تاريخ البدء في البداية على أنه 1 يناير 2027؛ وبعد ردود الفعل أُرجئ إلى 1 يوليو 2027. وحتى منتصف أكتوبر 2026 وأواخره، لم يُنشر مشروع القانون ولم يُقرّه البرلمان. ومن المتوقع طرح مشروع القانون للتشاور العام قريبًا ضمن حزمة متعددة المواد؛ وقد تتغير التفاصيل والأحكام الانتقالية. تحقّق من النص الحالي مع محاميك فور نشره.
2. من يدفع 15%، ومن قد يُعفى؟
وفق الإعلان، ستُطبَّق نسبة 15% على مشتريات المساكن التي يقوم بها أشخاص طبيعيون من مواطني الدول غير الأعضاء في الاتحاد الأوروبي والمنطقة الاقتصادية الأوروبية؛ أي أن مواطني تركيا والمملكة المتحدة والولايات المتحدة والصين والهند ودول الخليج وروسيا وغيرها من الدول غير الأعضاء في الاتحاد الأوروبي يقعون ضمن النطاق. وقد يُعفى مواطنو الاتحاد الأوروبي/المنطقة الاقتصادية الأوروبية، وذوو الأصول اليونانية (ομογενείς)، وحاملو وضع الإقامة طويلة الأمد في اليونان؛ غير أن تعريفات هذه الفئات والمستندات المطلوبة لم تتضح بعد. وتوصف الشركات والعقارات التجارية والأراضي بأنها خارج النطاق، لكن قد تُستحدث قواعد لمكافحة التحايل.
3. إذا أجريت حجزًا أو وقّعت عقدًا ابتدائيًا، فهل يمكنني إتمام الشراء بالنسبة الضريبية القديمة؟
هذا غير معروف بعد. فوفقًا لتحليل صادر عن مكتب محاماة، تنتقل الملكية بتوقيع عقد البيع النهائي أمام كاتب العدل وقيده في السجل العقاري/السجل المساحي (Cadastre)؛ أما الحجز أو العربون أو العقد الابتدائي فلا ينقل الملكية، وتُدفع الضريبة قبل توقيع العقد. ولأن مشروع القانون لم يُنشر، لا يوجد حكم انتقالي يبيّن ما إذا كانت العقود الابتدائية الموقَّعة قبل 1 يوليو 2027 ستحظى بالحماية؛ وتوصي المصادر بافتراض أنها لن تحظى بها. لذلك افترض أن التاريخ الحاسم سيكون تاريخ عقد البيع النهائي، واجعل توقيع العقد قبل يونيو 2027 التزامًا تعاقديًا.
4. هل تتغير عتبات الاستثمار في الفيزا الذهبية، وهل يتأثر مسار €250,000؟
وفق الإعلان، لا تتغير عتبات الاستثمار في الفيزا الذهبية (€250,000 و€400,000 و€800,000)؛ بل ترتفع ضريبة نقل الملكية فقط، ما يعني ارتفاع تكلفة بلوغ العتبة. ويبلغ العبء الإضافي نحو €30,900 عند €250,000، ونحو €49,400 عند €400,000، ونحو €98,900 عند €800,000. ويطالب القطاع اليوناني بإعفاء أو بنسبة وسيطة تقارب 8% لمسار €250,000، بحجة أن المباني التجارية المحوَّلة إلى الاستخدام السكني وترميم المباني التاريخية المُدرجة تُنشئ مخزونًا سكنيًا جديدًا. ولا يُعرف بعد ما إذا كان هذا الطلب سيُقبل.
5. متى ينبغي أن أبدأ لكي أشتري قبل يوليو 2027؟
بالنسبة لشقة جاهزة، يستغرق الفحص القانوني والإجراءات الورقية عادةً 2–4 أشهر؛ فإذا كان العقد سيُوقَّع في مارس 2027، فإن البدء في نوفمبر–ديسمبر 2026 يتيح جدولًا زمنيًا معقولًا. أما استهداف يونيو 2027 في اللحظة الأخيرة فلا يترك هامشًا للتأخير وينطوي على مخاطرة. وفي المشاريع قيد الإنشاء، تنشأ المشكلة إذا وُقِّع عقد البيع النهائي عند التسليم: فإذا تأخر التسليم إلى ما بعد يونيو 2027، فقد تقع الضريبة الإضافية على عاتق المشتري. لهذا السبب، اطلب كتابيًا تاريخ توقيع العقد لكل مشروع، وحدِّد في العقد من يتحمل خطر تغيّر الضريبة.
المصادر: To Vima (4 أكتوبر 2026)، Protothema، CretaOne، Katsouris Law Firm (14 أكتوبر 2026)، Avla Real Estate (21 أكتوبر 2026)، القانون 5100/2024. للمعلومات فقط؛ وليس استشارة قانونية أو ضريبية. وينبغي تحديثه فور نشر مشروع القانون.
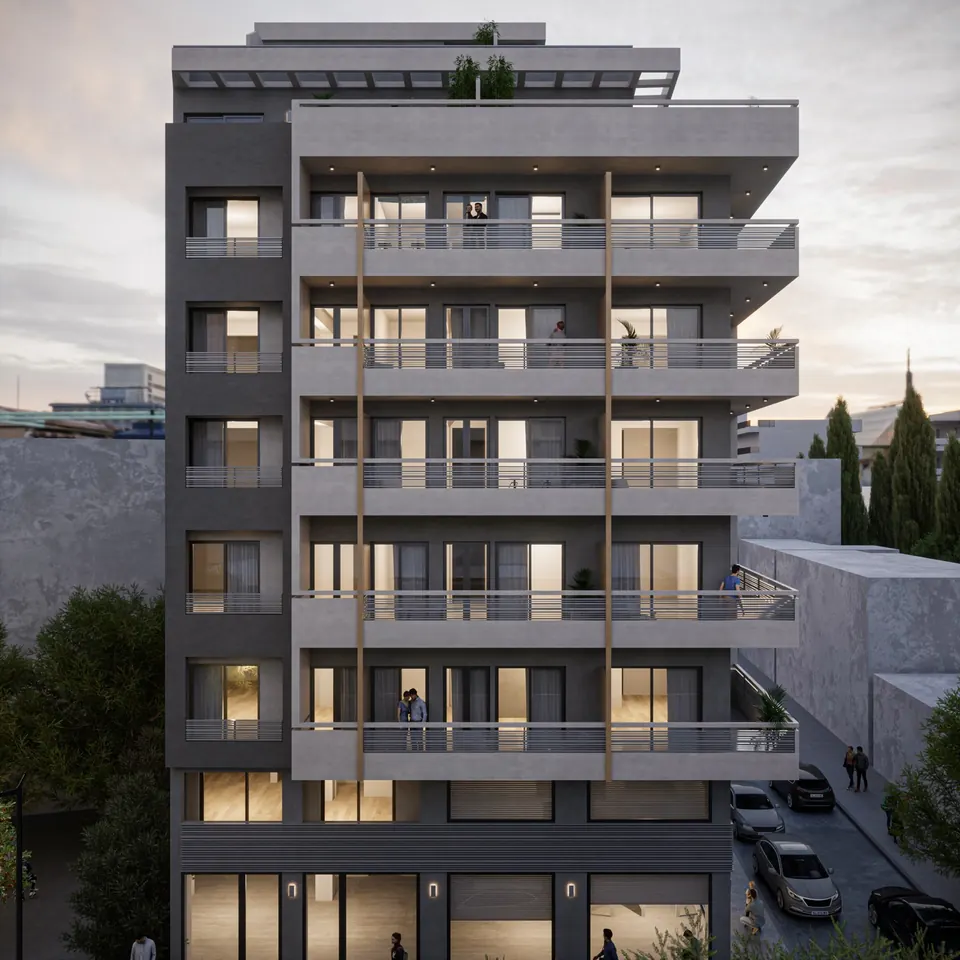 التسليم مارس 2027
محطة لاريسا · أثيناGA-02
مساكن محطة لاريسا
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 بجوار محطة لاريسا في وسط أثينا: 21 مسكنًا مفروشًا مع صالة رياضية وصالة مشتركة.
- غرف النوم
- استوديو – 3 غرف نوم
- فئة الطاقة
- —
- التسليم
- 2027
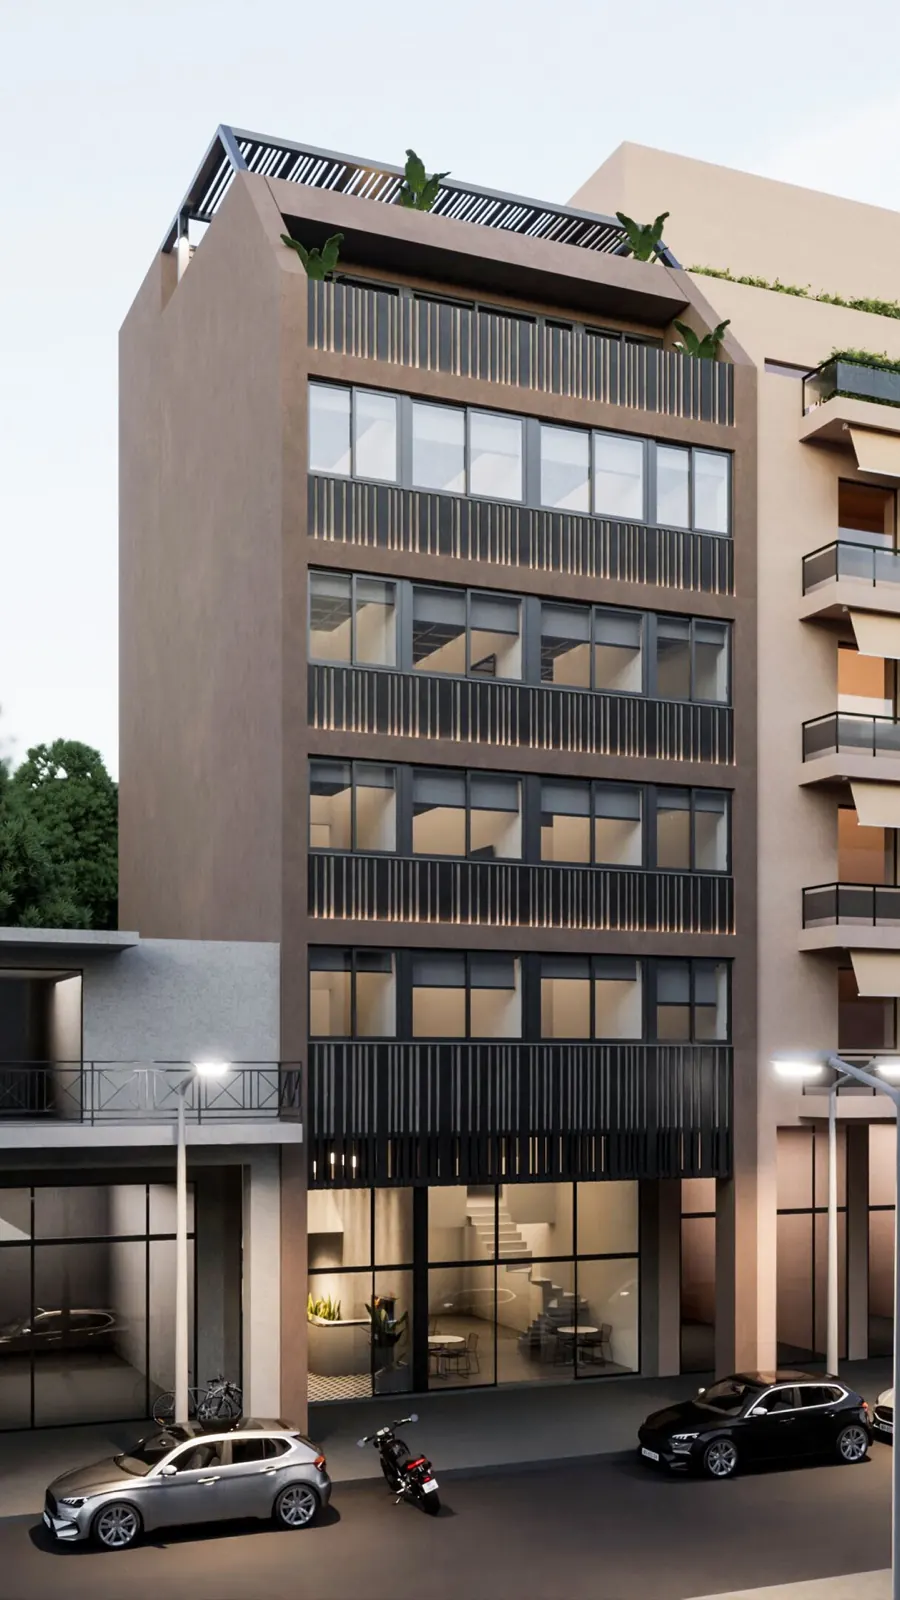 جاهز للسكن
بيرايوس · أثيناGA-04
شقق بيرايوس المفروشة
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: شقق جاهزة ومفروشة بالكامل في مبنى بأقفال ذكية ومكتب استقبال وصالة رياضية. ولا يجوز تأجير الشقق المشتراة للفيزا الذهبية إلا لمدة طويلة.
- غرف النوم
- 1–2 غرف نوم
- فئة الطاقة
- —
- التسليم
- جاهز
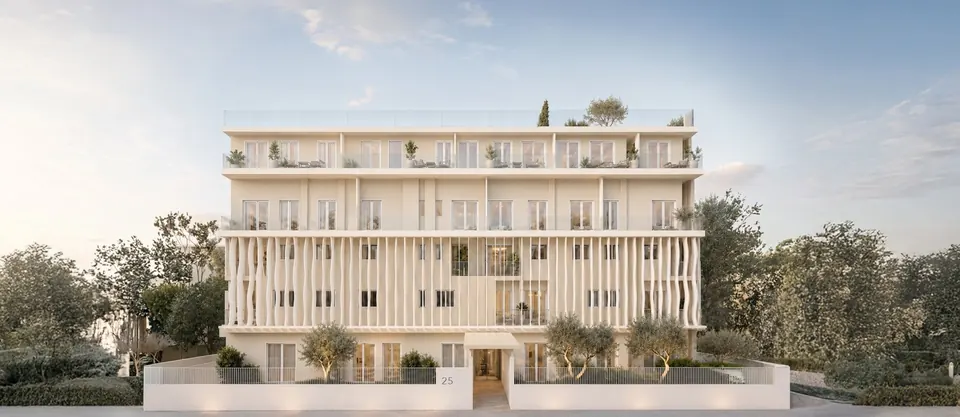
أجيوس يوانيس رينتيس · بيرايوسGA-40
مساكن بيرايوس بالحدائق
مجمّع سكني من 72 شقة في بيرايوس أُنشئ بتحويل مبنى تجاري: فناء مع حوض مائي عاكس، وحديقة خاصة، وصالة رياضية خارجية، وتراس على السطح بإطلالات على الأكروبوليس والساحل. 42–81 م²، تُسلَّم مفروشة، ومؤهَّلة للفيزا الذهبية بـ €250,000.
- غرف النوم
- 1–3 غرف نوم
- فئة الطاقة
- —
- التسليم
- 2027
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.