12 سبتمبر 2026 · المحامي إمره كورت
الأخطاء الأكثر شيوعًا في الفيزا الذهبية اليونانية (2026)
أكثر 8 أسباب شيوعًا لرفض طلبات الفيزا الذهبية: سلسلة مصدر أموال منقطعة، قيمة دون الحد، فخ التحويل في المشاريع قيد الإنشاء، توقيت التأمين الصحي، وقواعد التعميم 1/2026.
حسم التعميم 1/2026 (توجيه من 31 صفحة) الذي دخل حيز التنفيذ في عام 2026 اثنتين وعشرين مسألة إجرائية كانت تتسبب في تقييمات غير متسقة لطلبات الفيزا الذهبية (Golden Visa)، وفي الوقت نفسه فرض رقابة صارمة على معاملات الاستثمار الوهمية. وقد أوضح هذا التنظيم بجلاء أكبر الأخطاء التي تؤدي فعلًا إلى رفض الطلبات. نستعرض في هذا المقال الأخطاء الأكثر شيوعًا والأعلى تكلفة اعتبارًا من عام 2026، مع أمثلة من حالات واقعية.
جدول ملخّص: الأخطاء الثمانية الأكثر شيوعًا
| # | الخطأ | النتيجة |
|---|---|---|
| 1 | سلسلة مصدر أموال منقطعة | السبب الأكثر شيوعًا والأعلى تكلفة للرفض |
| 2 | قيمة العقار دون الحد المطلوب | رفض مباشر |
| 3 | أبوستيل/ترجمة ناقصة | تأخير أو رفض |
| 4 | مشروع تحويل قيد الإنشاء (off-plan) | يُعدّ غير صالح من حيث المفهوم ويُرفض |
| 5 | هيكل ملكية مشتركة لا يطابق الطلب | ثغرة امتثال في مرحلة المراجعة |
| 6 | تأمين صحي غير ساري المفعول وقت تقديم الطلب | الرفض إذا لم يُستكمل خلال 30 يومًا |
| 7 | نقص مستندات العائلة في الطلب الأولي | خطر رفض مرتفع (قاعدة 2026) |
| 8 | إقرار بسعر مُضخَّم/غير واقعي | الإبلاغ إلى AADE وإلى سلطة مكافحة غسل الأموال |
1. سلسلة مصدر أموال منقطعة
التأكيد المشترك للمحامين ذوي الخبرة واضح: «المهم ليس المبلغ، بل قابلية تتبّع الأموال ووضوحها القانوني». فحتى الاستثمارات ذات القيمة العالية تُرفض إذا كان مسار تدفق الأموال منقطعًا. ويبرز هذا بوصفه السبب الأكثر شيوعًا والأعلى تكلفة للرفض؛ لأن إعداد ملف مصدر الأموال يستغرق عادةً وقتًا أطول من جميع خطوات الإجراءات الأخرى. ويوصي المستشارون ذوو الخبرة بمعالجة هذا الإعداد بوصفه أول مسار عمل في الإجراءات، لا آخره.
2. قيمة العقار دون الحد المطلوب
إذا كانت القيمة الفعلية أو المصرَّح بها للعقار دون حد منطقته (€400,000 أو €800,000)، يُرفض الطلب مباشرةً. وهذا خطر ينشأ خصوصًا في فترات تقلّب السوق أو حين لا تُنفَّذ عملية التقييم بعناية كافية.
3. أبوستيل أو ترجمة ناقصة
كما فصّلنا في مقالنا حول صحيفة السوابق الجنائية والأبوستيل، لا يزال هذا من أكثر الأخطاء تكرارًا. فعدم التصديق الصحيح بالأبوستيل على المستندات المستخرجة من الخارج، أو الاستعانة بخدمة ترجمة غير معتمدة رسميًا، قد يؤدي إلى تأخير أو رفض مباشر.
🔴 4. فخ مشروع التحويل قيد الإنشاء (off-plan)
هذه حالة واقعية موثّقة في عام 2026: يشتري مستثمر مبنى مكاتب قيد الإنشاء في أتيكا مقابل €380,000؛ وقد رُخّص بناء المبنى كمكاتب بعد دخول القانون 5100/2024 حيز التنفيذ. وأثناء البناء، يغيّر المطوّر الترخيص إلى بناء سكني. وبعد اكتمال البناء، يتقدم المستثمر بطلب الفيزا الذهبية — فيُرفض الطلب.
سبب الرفض تقني للغاية لكنه حاسم: فالقانون يشترط تغيير استخدام عقار قائم/فعلي؛ والتغيير الذي يُجرى أثناء مرحلة ترخيص البناء لا يُعدّ من حيث المفهوم «تحويلًا». ولم يكن من الممكن ترخيص مثل هذه الحالة إلا إذا استوفى العقار معايير أخرى يحددها القانون المعني (الأحكام ذات الصلة من المادة 100 من القانون 5038/2023).
الدرس المستفاد: بالنسبة للمستثمرين الذين يفكرون في مسار التحويل بقيمة €250,000، يجب أن يكون العقار مبنى قائمًا بالفعل ومستخدَمًا فعليًا وقد اكتمل تغيير استخدامه؛ أما الاعتماد في مشروع قيد الإنشاء على وعد بأنه «سيصبح سكنيًا في المستقبل» فينطوي على خطر جسيم.
5. عدم تطابق هيكل الملكية المشتركة
ترتيبات الملكية المشتركة المختلطة أو الجزئية التي لا تطابق هيكل الملكية المصرَّح به في ملف الطلب تُحدث عادةً ثغرات امتثال تظهر في مرحلة متقدمة من المراجعة. ونظرًا لأن مثل هذه المسائل تُكتشف أثناء مراجعة الملف لا في بداية إجراءات تقديم الطلب، فقد يكون تصحيحها أكثر تكلفة واستهلاكًا للوقت.
🆕 6. توقيت التأمين الصحي (قاعدة 2026 الجديدة)
قاعدة أوضحها التعميم 1/2026: يجب أن يكون لدى مقدمي الطلبات تأمين صحي ساري المفعول وقت تقديم الملف. وإذا لم يتوفر، يُمنح مقدم الطلب مهلة إضافية قدرها 30 يومًا تقويميًا. وإذا لم يُقدَّم تأمين صحي ساري المفعول خلال هذه المدة، يُرفض الطلب. ويُظهر ذلك أن خطر الاستمرارية الذي تناولناه في مقالنا حول التأمين الصحي بات مرتبطًا الآن بمهلة زمنية واضحة في مرحلة تقديم الطلب أيضًا.
🆕 7. التأخر في تقديم مستندات العائلة (قاعدة 2026 الجديدة)
استحدث التعميم 1/2026 تغييرًا إجرائيًا مهمًا في طلبات لمّ شمل الأسرة: إذ يجب الآن تقديم إثبات الإعالة والإقرار المالي الحالي وتغطية التأمين الصحي لكل فرد من أفراد العائلة وقت تقديم الطلب الأولي، لا في مرحلة لاحقة. والأثر العملي لهذا التغيير واضح: تزداد سرعة المعالجة للملفات المكتملة، لكن يُتوقع ارتفاع نسبة الرفض للملفات الناقصة. وهذا يعني أن مقدمي الطلبات الذين يُدرجون عائلات كبيرة (الأزواج والأبناء ووالدي الطرفين) في الفيزا الذهبية خصوصًا يجب عليهم الآن إتمام إعداد المستندات في وقت أبكر بكثير وعلى نحو أكثر اكتمالًا.
8. خطر الإقرار بسعر مُضخَّم أو غير واقعي
خُصصت الصفحتان الأخيرتان من التعميم 1/2026 مباشرةً لحكم خاص بمكافحة الاحتيال: إذ يجب الإبلاغ عن الإعلانات المضللة ومعاملات الاستثمار الوهمية إلى السلطة الضريبية AADE وإلى الهيئة اليونانية لمكافحة غسل الأموال. ويستهدف ذلك خصوصًا محاولات تضخيم السعر المصرَّح به والحصول على عمولة نقدية مستردّة؛ فالحجم الكبير للبرنامج يزيد الحافز لمثل هذه الممارسات، بينما يُظهر ذلك تشديد الحكومة رقابتها في هذا الشأن.
حقيقة مثبتة: فحوصات الامتثال المسبقة تُحدث فرقًا
تفيد بعض شركات الاستشارات بأنها حين تطبّق فحصًا قانونيًا (due diligence) شاملًا قبل تقديم الطلب (يشمل الفحص في قواعد البيانات القانونية والتجارية الدولية والتحقق من السمعة على الإنترنت)، تستطيع خفض خطر الرفض إلى نحو 1%. ويتناقض ذلك تناقضًا حادًا مع خطر الطلب غير المُعَدّ أو المقدَّم في اللحظة الأخيرة، ويُظهر أن الفحوصات المسبقة الاحترافية تُحقق قيمة حقيقية.
توصيات عامة لتجنّب الأخطاء
- ابدأ إعداد ملف مصدر الأموال في بداية الإجراءات، قبل حسم اختيار العقار.
- تحقّق بشكل مستقل من تقييم العقار ومن مطابقته لحد المنطقة قبل توقيع العقد.
- تأكد من أن جميع المستندات الأجنبية مصدّقة بالأبوستيل ومترجمة ترجمة رسمية.
- إذا كنت تفكر في مسار التحويل، فتحقّق من أن العقار مبنى قائم بالفعل وقد اكتمل تغيير استخدامه؛ وتجنّب المشاريع قيد الإنشاء.
- تأكد من أن هيكل الملكية (مثل الملكية الفردية أو الملكية المشتركة) يطابق ملف الطلب تمامًا.
- فعّل التأمين الصحي قبل تقديم الطلب؛ فنهج «سأتولى الأمر لاحقًا» بات الآن محصورًا في مهلة صارمة مدتها 30 يومًا.
- قدّم مستندات جميع أفراد العائلة (إثبات الإعالة، الإقرار المالي، التأمين الصحي) كاملةً مع ملف الطلب الأولي.
- احرص على إجراء فحص امتثال مسبق شامل مع محامٍ أو مستشار ذي خبرة قبل تقديم الطلب.
لنخطُ معًا الخطوة الصحيحة نحو الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقكم في كل مرحلة.
احصل على استشارة مجانيةالأسئلة الشائعة
1. ما السبب الأكثر شيوعًا لرفض طلبات الفيزا الذهبية؟
وفقًا للرأي المشترك للمحامين ذوي الخبرة، فإن السبب الأكثر شيوعًا والأعلى تكلفة للرفض هو الإخفاق في توثيق مصدر أموال الاستثمار (source of funds) بوضوح وقابلية تتبّع كافيين. فالمهم ليس مبلغ الاستثمار، بل القدرة على إثبات مصدر الأموال بسلسلة واضحة قانونيًا وغير منقطعة. وحتى الاستثمارات ذات القيمة العالية قد تُرفض إذا كان مسار تدفق الأموال منقطعًا. لذا ينبغي أن يكون إعداد ملف مصدر الأموال أولوية تُعالَج في بداية الإجراءات، لا في نهايتها.
2. ما الفخ التقني الذي يجب أن أنتبه إليه في مسار التحويل بقيمة €250,000؟
الفخ الأخطر هو الاعتماد على تغيير الاستخدام في مشروع قيد الإنشاء (off-plan). ففي حالة موثّقة، اشترى مستثمر مبنى مكاتب قيد الإنشاء، وغيّر المطوّر الترخيص إلى سكني أثناء البناء، وقُدّم الطلب بعد اكتمال المبنى؛ لكن الطلب رُفض. والسبب أن القانون يشترط تغيير استخدام عقار قائم/فعلي، وأن التغيير الذي يُجرى أثناء مرحلة ترخيص البناء لا يُعدّ من حيث المفهوم «تحويلًا». وعلى من يفكر في هذا المسار أن يتأكد من أن العقار مبنى قائم بالفعل ومستخدَم فعليًا.
3. إذا لم يكن لديّ تأمين صحي، هل يُرفض طلبي فورًا؟
لا، ليس فورًا، لكن المهلة محدودة. فبموجب التعميم 1/2026، إذا لم يكن هناك تأمين صحي ساري المفعول وقت تقديم الطلب، يُمنح مقدم الطلب مهلة إضافية قدرها 30 يومًا تقويميًا. وإذا لم يُقدَّم تأمين صحي ساري المفعول خلال هذه المدة، يُرفض الطلب. ويُظهر ذلك أن التأمين الصحي أصبح جزءًا لا يتجزأ من إجراءات تقديم الطلب، وأن نهج «سأتولى الأمر لاحقًا» بات خاضعًا لمهلة زمنية واضحة؛ لذا يُنصح بتفعيل التأمين قبل تقديم الطلب.
4. هل يمكنني استكمال مستندات أفراد عائلتي لاحقًا؟
لم يعد ذلك موصى به. فالقاعدة الجديدة التي استحدثها التعميم 1/2026 تشترط تقديم إثبات الإعالة والإقرار المالي الحالي وتغطية التأمين الصحي لكل فرد من أفراد العائلة وقت تقديم الطلب الأولي؛ ولم يعد استكمالها في مرحلة لاحقة ممارسة معتادة. والأثر العملي لهذا التغيير هو معالجة أسرع للملفات المكتملة ونسبة رفض أعلى للملفات الناقصة. لذا يجب على مقدمي الطلبات الذين يُدرجون عائلات كبيرة في الفيزا الذهبية خصوصًا إتمام إعداد المستندات في وقت أبكر بكثير وعلى نحو أكثر اكتمالًا.
5. هل يقلل الفحص القانوني السابق لتقديم الطلب فعلًا من خطر الرفض؟
نعم، وتدعم بيانات القطاع ذلك. إذ تفيد بعض شركات الاستشارات بأنها حين تطبّق فحوصات امتثال شاملة قبل تقديم الطلب (تشمل الفحص في قواعد البيانات القانونية/التجارية الدولية والتحقق من السمعة على الإنترنت)، تستطيع خفض خطر الرفض إلى نحو 1%. ويتناقض ذلك تناقضًا حادًا مع خطر الطلب غير المُعَدّ أو المقدَّم في اللحظة الأخيرة. لذا ينبغي النظر إلى العمل مع محامٍ أو مستشار ذي خبرة في مرحلة مبكرة، لا سيما في المجالات المعقدة مثل مصدر الأموال وأهلية العقار ومستندات العائلة، بوصفه استثمارًا مهمًا لضمان سير الإجراءات بسلاسة.
ملاحظة: تستند المعلومات الواردة في هذا المقال إلى ملاحظات عامة واللوائح الحالية؛ ولكل طلب ظروفه الخاصة. تواصلوا معنا لتنقية طلبكم من هذه الأخطاء وإجراء فحص امتثال مسبق شامل.
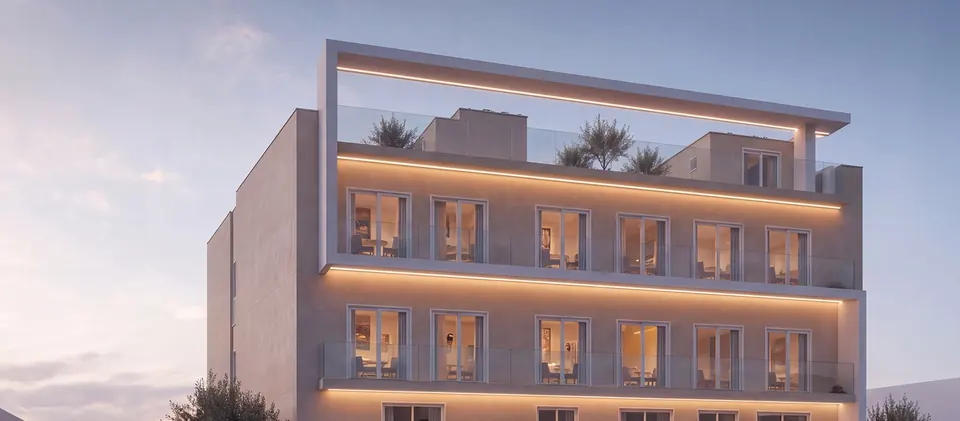
بيريستيري · أثيناGA-41
مساكن بيريستيري
مشروع بوتيكي في بيريستيري، الحي النابض بالحياة في غرب أثينا، حيث يجري تحويل مبنى قديم إلى 14 شقة: 32–65 م²، معظمها بغرفتي نوم، تُسلَّم مفروشة، مع شقة في الطابق العلوي تتميز بتراس خاص على السطح. مؤهَّلة للفيزا الذهبية بـ €250,000، بأسعار €250,000–292,500.
- غرف النوم
- 1+1 – 2+1
- فئة الطاقة
- —
- التسليم
- 2027
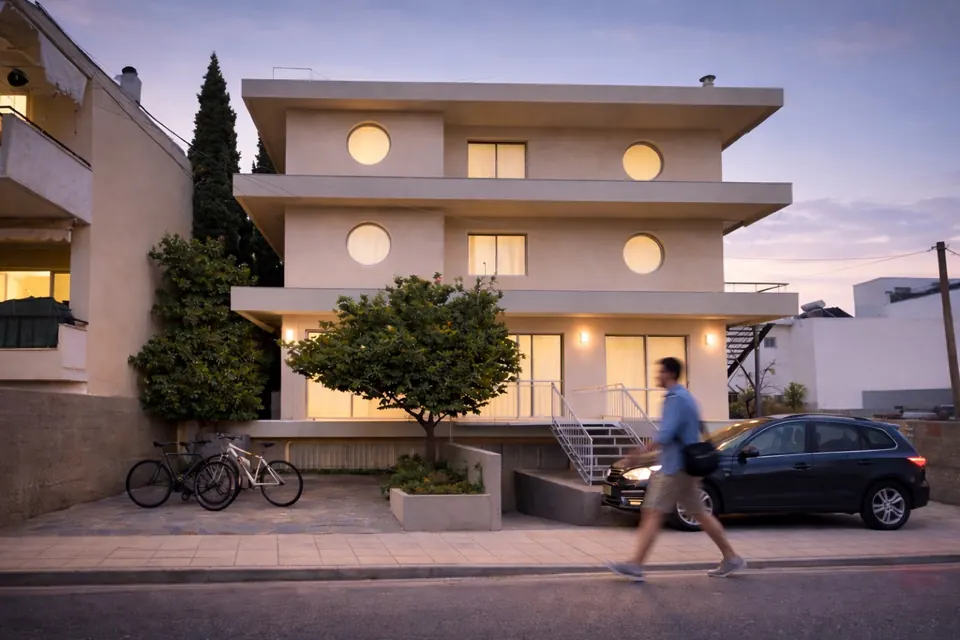
جيراكاس · أثيناGA-19
مساكن جيراكاس
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في جيراكاس — مكتب تحوّل إلى مساكن: شقق صغيرة بغرفة نوم واحدة ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2026
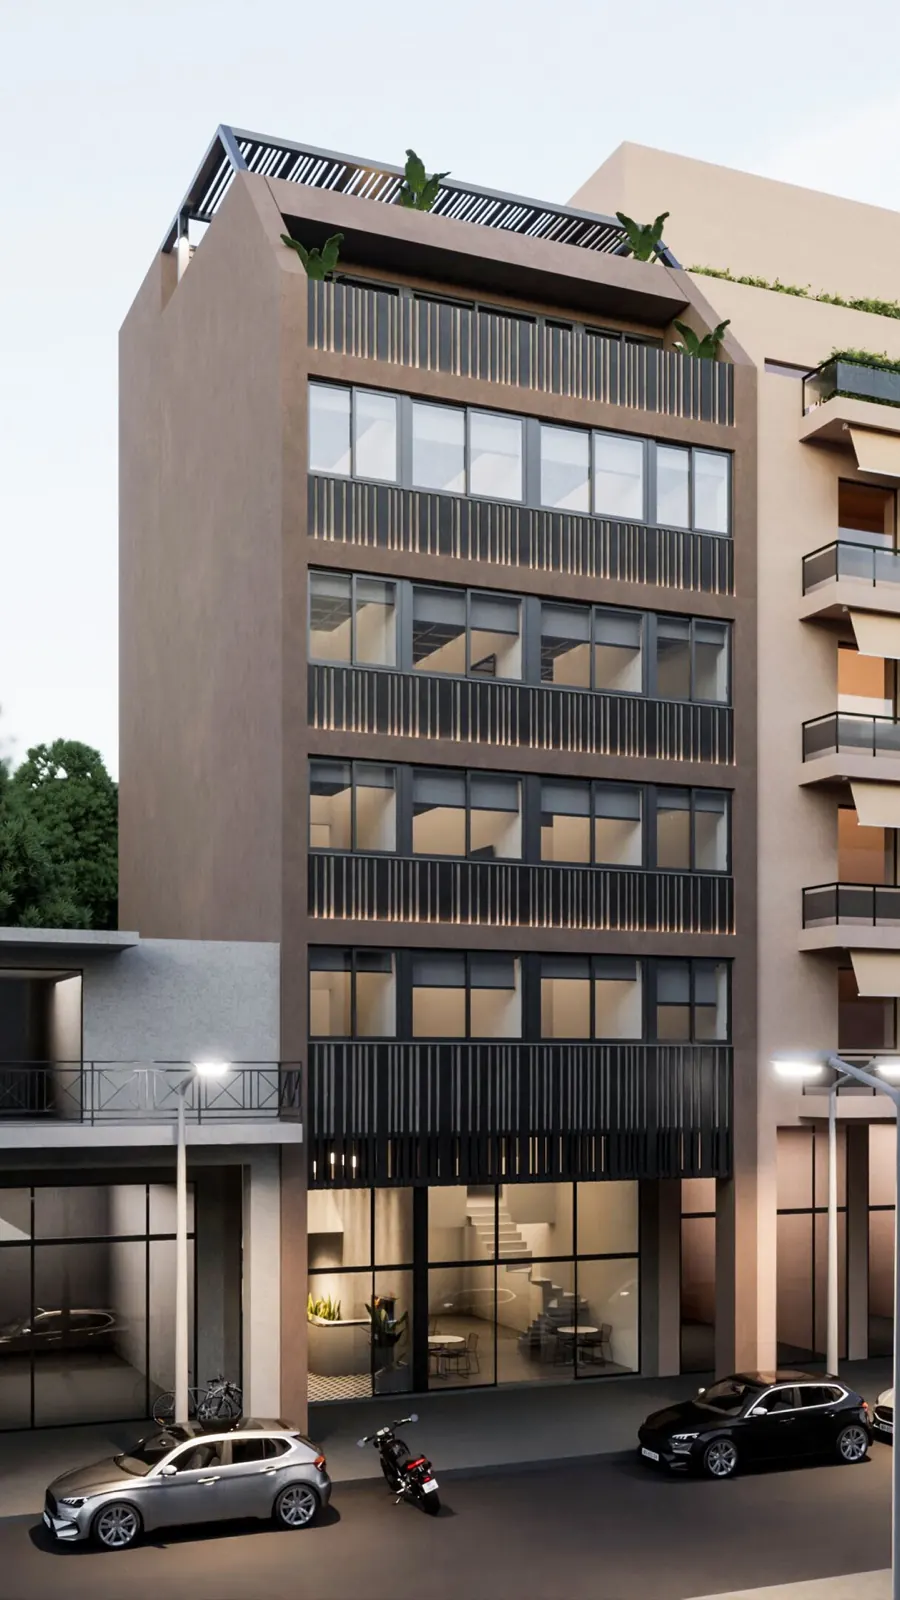 جاهز للسكن
بيرايوس · أثيناGA-04
شقق بيرايوس الفندقية
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: فندق شقق مؤتمت بالكامل بنظام تسجيل الوصول الذاتي — استثمار ذكي لا يتطلب إدارة مباشرة منكم.
- غرف النوم
- 1+1–2+1
- فئة الطاقة
- —
- التسليم
- جاهز
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.