31 Ağustos 2026 · Güncellendi: 5 Ekim 2026 · Av. Emre Kurt
Golden Visa'da Yatırım Tutarı Nasıl Hesaplanır? Tek Mülk Kuralı
Golden Visa eşiği sözleşme fiyatına göre hesaplanır; objektif değerle karıştırılmamalı. Tek mülk kuralı ve eşler için müşterek mülkiyet 2026 rehberi.
Yunanistan Golden Visa'da €250.000, €400.000 veya €800.000'lik eşiğin karşılanıp karşılanmadığı, ilk bakışta basit görünen ama pratikte sıkça karıştırılan bir hesaplama kuralına dayanıyor. Özellikle transfer vergisi hesaplamasında kullanılan "objektif değer" kavramı ile Golden Visa eşiğinin karşılanmasında esas alınan "sözleşme fiyatı" kavramının birbirine karıştırılması, bazı yatırımcılarda yanlış bütçe beklentilerine yol açabiliyor. Bu yazıda, yatırım tutarının tam olarak neye göre hesaplandığını, tek mülk kuralının bu hesaplamayı nasıl etkilediğini ve eşler için geçerli özel durumu 2026 güncel mevzuatına dayanarak açıklıyoruz.
Yatırım Tutarı Neye Göre Hesaplanıyor?
Golden Visa eşiğinin karşılanıp karşılanmadığı, doğrudan satış sözleşmesinde belirtilen fiyata (contract price) göre değerlendirilir. Bu, bir önceki yazımızda ele aldığımız %3,09'luk transfer vergisi hesaplamasında kullanılan "objektif değer" kavramından tamamen farklı ve bağımsız bir kuraldır. Aşağıdaki tablo, bu iki farklı hesaplama mantığını netleştiriyor:
| Amaç | Hangi Değer Esas Alınır | Kaynak/Mantık |
|---|---|---|
| Golden Visa Eşiği (€250K/400K/800K) | Sözleşmedeki satış fiyatı (contract price) | Göç mevzuatı, vergiler hariç net yatırım tutarını esas alır |
| Transfer Vergisi (%3,09) | Sözleşme fiyatı ile objektif değerden hangisi yüksekse | Maliye Bakanlığı, vergi matrahının düşük gösterilmesini önler |
Bu ayrım pratikte şu anlama geliyor: bir mülkün sözleşmedeki satış fiyatı €400.000 ise, bu mülk Zone B eşiğini karşılıyor sayılır — mülkün objektif değerinin bu rakamdan farklı olması, Golden Visa uygunluğunu etkilemez. Objektif değer yalnızca ödenecek transfer vergisinin matrahını belirlemek için kullanılır.
Yatırım Tutarına Neler Dahil, Neler Değil?
Golden Visa mevzuatı, eşiğin karşılanıp karşılanmadığını değerlendirirken yalnızca mülkün net sözleşme fiyatına bakar; buna bağlı vergi ve masraflar bu hesaba dahil edilmez:
| ✔ Yatırım Tutarına Dahil | ✘ Yatırım Tutarına Dahil DEĞİL |
|---|---|
| Mülkün sözleşmedeki net satış fiyatı | Transfer vergisi (%3,09) |
| — | Avukat ve noter ücretleri |
| — | KDV (yeni yapılarda) |
| — | Golden Visa başvuru harçları |
| — | Tapu sicil kaydı ücreti |
Bu kuralın pratik sonucu şudur: bir yatırımcı "€400.000'lik yatırım yaptım" dediğinde, Golden Visa'nın baktığı rakam yalnızca sözleşmedeki €400.000'dir; ancak yatırımcının cebinden çıkan gerçek toplam maliyet, tapu harcı, avukat ve noter ücretleriyle birlikte genellikle €430.000-435.000 civarına ulaşır. Bu iki rakamı birbirinden ayırt etmemek, bütçe planlamasında sıkça karşılaşılan bir hata kaynağıdır.
Tek Mülk Kuralının Hesaplamaya Etkisi
Zone A (€800.000) ve Zone B (€400.000) kademelerinde, yatırım eşiğinin tek bir sözleşme ve tek bir tapu kaydı üzerinden karşılanması zorunludur. Örneğin bir yatırımcı, Atina'da €200.000 değerinde iki ayrı daire satın alarak toplamda €400.000'lik bir yatırım yapmış olsa dahi, bu yapı Golden Visa açısından geçerli kabul edilmez; çünkü eşik, tek bir mülkün sözleşme fiyatı üzerinden karşılanmalıdır. Bu kural, 2024 düzenlemesiyle birlikte, yatırımcıların küçük mülkleri bir araya getirerek eşiği yapay olarak "parçalara bölmesini" engellemek amacıyla getirilmiştir.
Aynı tek mülk kuralı €250.000'lik dönüşüm/restorasyon rotasında (Zone C) da geçerlidir: örneğin €150.000 ve €100.000 değerinde iki ayrı mülk toplanarak €250.000'lik eşik karşılanamaz (Bakanlığın 240076/2024 sayılı genelgesi). Bu rotanın farkı, 120 m² minimum alan şartının aranmamasıdır.
Eşler İçin Özel Durum: Müşterek Mülkiyet
Mülk, eşler arasında müşterek mülkiyet (ortak tapu) olarak satın alınırsa, her iki eş de bağımsız olarak oturum izni hakkı kazanır. Bu, tek bir yatırımla doğrudan iki kişiye oturum izni hakkı tanıyan, programın nispeten az bilinen ama pratik açıdan önemli bir özelliğidir. Bu seçenek, özellikle her iki eşin de ana başvuran sıfatıyla kayıt altına alınmasını isteyen çiftler için değerlendirilebilir; ancak bu yapının tapu kaydında doğru şekilde yansıtılması ve başvuru dosyasında buna uygun belgelendirilmesi gerekir.
Bütçe Planlamasında Sık Yapılan Hatalar
- Sözleşme fiyatı ile objektif değeri karıştırıp, transfer vergisi tahminini yanlış hesaplamak.
- Golden Visa eşiğinin karşılandığını düşünürken, aslında toplam maliyetin (vergi + harç dahil) çok daha yüksek olduğunu fark etmemek.
- Zone A/B'de birden fazla küçük mülk alarak eşiği toplamaya çalışmak — bu yapı geçerli kabul edilmez.
- €250.000'lik dönüşüm/restorasyon rotasında birden fazla mülkün bedelinin toplanabileceğini varsaymak — bu rotada da tek mülk kuralı geçerli.
- Müşterek mülkiyet seçeneğini değerlendirmeden, yalnızca tek bir eşi ana başvuran olarak kaydettirmek — bu, ailenin diğer üyesinin bağımlı statüsünde kalmasına yol açar.
Sözleşme Fiyatının Doğru Belirlenmesinin Önemi
Golden Visa eşiğinin sözleşme fiyatına göre değerlendirilmesi, bazı durumlarda yatırımcılar için stratejik bir esneklik de sunabilir. Örneğin objektif değeri sözleşme fiyatından düşük olan bir mülkte, transfer vergisi objektif değer üzerinden değil sözleşme fiyatı üzerinden hesaplanacağından (çünkü sözleşme fiyatı yüksek olan taraf esas alınır), bu durumda vergi yükü değişmez; ancak objektif değerin sözleşme fiyatından yüksek olduğu durumlarda vergi objektif değere göre hesaplanacağından, yatırımcının bunu önceden bilmesi önemlidir. Bu nedenle, satın alma öncesinde hem sözleşme fiyatının hem de mülkün objektif değerinin avukat veya noter aracılığıyla netleştirilmesi, hem Golden Visa uygunluğu hem de vergi yükü açısından sürpriz yaşanmamasını sağlar.
Yunanistan Golden Visa için doğru adımı birlikte atalım.
Uygun proje seçiminden başvuru ve oturum sürecine kadar uçtan uca yanınızdayız.
Ücretsiz Danışmanlık AlınSıkça Sorulan Sorular
1. Golden Visa yatırım eşiği hangi değere göre hesaplanıyor?
Golden Visa eşiğinin karşılanıp karşılanmadığı, satış sözleşmesinde belirtilen net fiyata (contract price) göre değerlendirilir; vergiler ve diğer masraflar bu tutara dahil edilmez. Bu, transfer vergisi hesaplamasında kullanılan ve sözleşme fiyatı ile Maliye Bakanlığı'nın belirlediği "objektif değer"den hangisi yüksekse onu esas alan ayrı bir kuraldan farklıdır. Bir mülkün Golden Visa açısından uygun sayılması için, yalnızca sözleşmedeki satış fiyatının ilgili bölgenin eşiğini (€250.000, €400.000 veya €800.000) karşılaması yeterlidir; mülkün objektif değeri bu değerlendirmeyi etkilemez.
2. Tapu harcı ve avukat ücreti yatırım tutarına dahil mi?
Hayır, transfer vergisi (%3,09), avukat ücreti, noter ücreti, tapu sicil kaydı ve Golden Visa başvuru harçları gibi hiçbir ek masraf, yatırım eşiğinin hesaplanmasında dikkate alınmaz. Golden Visa mevzuatı yalnızca mülkün net sözleşme fiyatına bakar. Bu nedenle bir yatırımcının "€400.000'lik yatırım yaptım" demesi ile gerçekte cebinden çıkan toplam maliyetin (vergi ve harçlarla birlikte genellikle €430.000-435.000 civarına ulaşması) birbirinden farklı iki rakam olduğu unutulmamalıdır. Bütçe planlaması yapılırken bu iki rakamın ayrı ayrı hesaba katılması önerilir.
3. İki ayrı mülk alıp fiyatlarını toplayarak eşiği karşılayabilir miyim?
Zone A (€800.000) ve Zone B (€400.000) kademelerinde hayır; bu kademelerde yatırımın tek bir sözleşme ve tek bir tapu kaydı üzerinden karşılanması zorunludur. İki ayrı mülkün fiyatlarını toplayarak eşiği karşılamaya çalışmak, 2024 düzenlemesinden bu yana geçerli kabul edilmemektedir. Aynı kural €250.000'lik dönüşüm/restorasyon rotasında (Zone C) da geçerlidir: Bakanlığın 240076/2024 sayılı genelgesine göre bu kademede de yatırım tek bir taşınmaz üzerinden yapılmalıdır. Bu rotayı farklı kılan tek mülk kuralı değil, 120 m² şartının aranmamasıdır.
4. Mülkü eşimle birlikte alırsam ikimiz de oturum izni alabilir miyiz?
Evet, mülk eşler arasında müşterek mülkiyet (ortak tapu) olarak satın alınırsa, her iki eş de bağımsız olarak oturum izni hakkı kazanır. Bu, tek bir yatırımla doğrudan iki kişiye oturum izni hakkı tanıyan pratik ama az bilinen bir seçenektir. Bu yapıyı tercih eden çiftlerin, tapu kaydında müşterek mülkiyetin doğru şekilde yansıtıldığından ve başvuru dosyasında bu duruma uygun belgelerin sunulduğundan emin olmaları gerekir. Bu seçenek, özellikle her iki eşin de ana başvuran sıfatıyla kayıt altına alınmasını isteyen ve gelecekte bağımsız olarak vatandaşlığa geçiş hedefleyen çiftler için değerlendirilebilir.
5. Objektif değer, sözleşme fiyatından yüksekse Golden Visa başvurumu etkiler mi?
Hayır, objektif değerin sözleşme fiyatından yüksek veya düşük olması, Golden Visa eşiğinin karşılanıp karşılanmadığını etkilemez; bu değerlendirme yalnızca sözleşmedeki net satış fiyatına bakılarak yapılır. Ancak objektif değerin sözleşme fiyatından yüksek olduğu durumlarda, transfer vergisi objektif değer üzerinden hesaplanacağından, ödenecek vergi tutarı beklenenden daha yüksek çıkabilir. Bu nedenle, bir mülkün hem sözleşme fiyatının Golden Visa eşiğini karşıladığından hem de objektif değerinin vergi açısından ne anlama geldiğinden satın alma öncesinde ayrı ayrı emin olunması önerilir.
Not: Bu yazıdaki hesaplama kuralları genel mevzuat bilgisine dayanmaktadır ve proje ile bölgeye göre yorum farklılıkları olabilir. Yatırım tutarınızın doğru hesaplanması, tek mülk kuralına uygunluğun teyidi ve müşterek mülkiyet gibi seçeneklerin değerlendirilmesi için bize danışın.
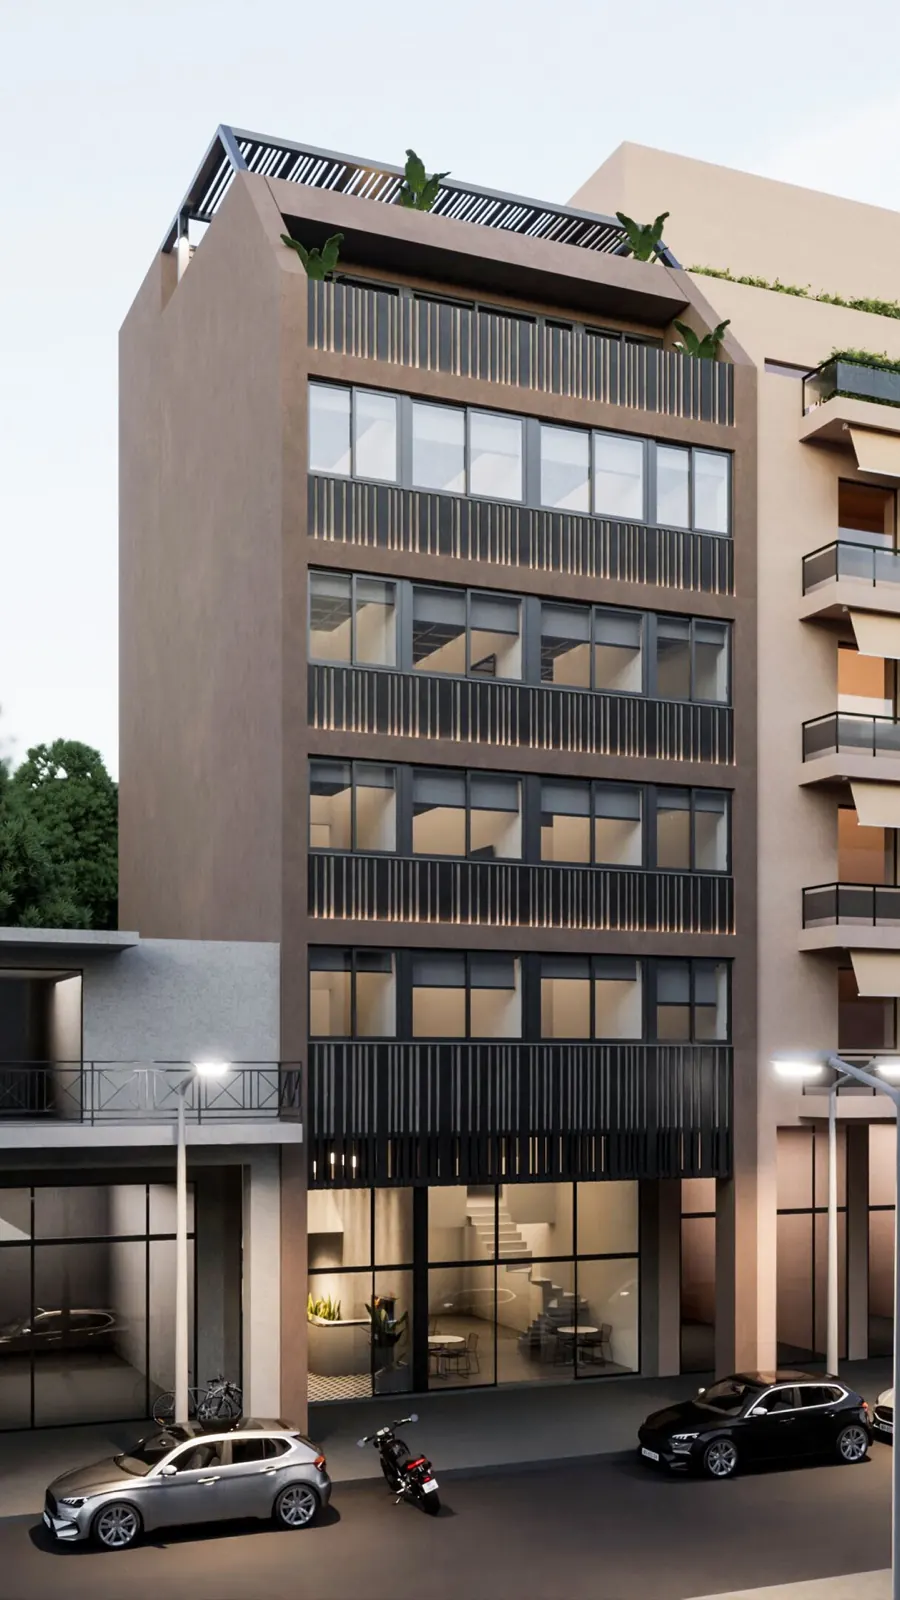 TESLİME HAZIR
Pire · AtinaGA-04
Pire Mobilyalı Daireler
Pire liman kentinde €250.000 Golden Visa'ya uygun dönüşüm: teslime hazır, tam mobilyalı daireler; akıllı kilitli, resepsiyonlu ve spor salonlu bina. Golden Visa ile alınan daireler yalnızca uzun dönem kiraya verilebilir.
- Yatak Odası
- 1+1 – 2+1
- Enerji Sınıfı
- —
- Teslim
- Hazır
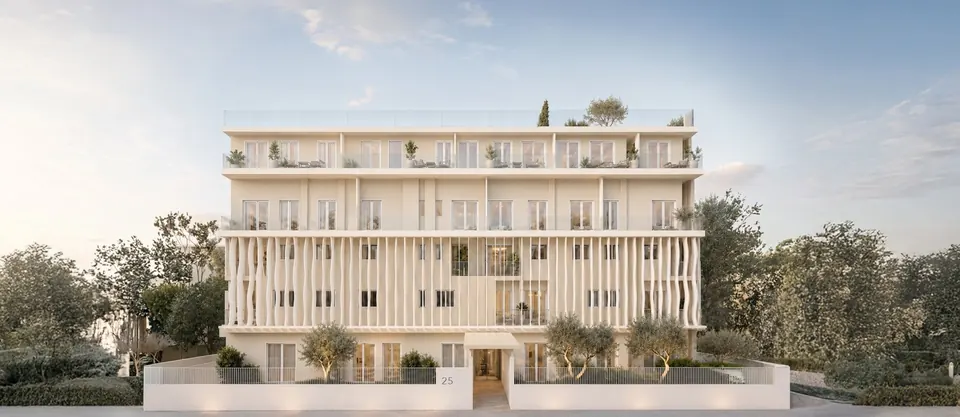
Agios Ioannis Rentis · PireGA-40
Pire Bahçeli Konutlar
Pire'de, ticari bir binanın dönüşümüyle kurulan 72 daireli büyük bir konut kompleksi: yansıma havuzlu avlu, özel bahçe, açık hava spor alanı, Akropolis ve kıyı manzaralı çatı terası. 42–81 m², eşyalı teslim, €250.000 Golden Visa'ya uygun.
- Yatak Odası
- 1+1 – 3+1
- Enerji Sınıfı
- —
- Teslim
- 2027
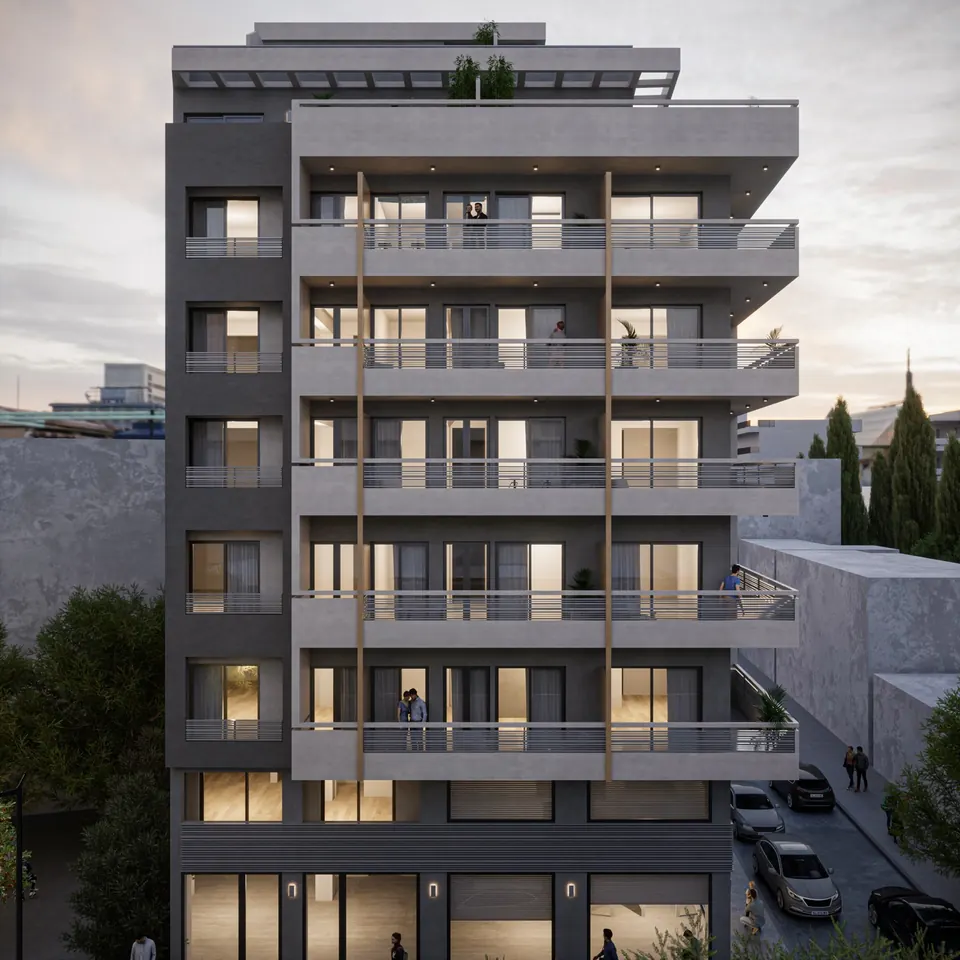 TESLİM MART 2027
Larissa Station · AtinaGA-02
Larissa İstasyonu Konutları
Merkezi Atina'da, Larissa tren istasyonunun yanında €250.000 Golden Visa'ya uygun dönüşüm projesi: 21 mobilyalı daire, spor salonu ve ortak lounge.
- Yatak Odası
- Stüdyo – 3+1
- Enerji Sınıfı
- —
- Teslim
- 2027