6 سبتمبر 2026 · المحامي إمره كورت
كيف تُحتسب ضريبة دخل الإيجار في الفيزا الذهبية اليونانية؟
ضريبة دخل الإيجار للفيزا الذهبية 2026: شرائح 15-25-45%، وخصم تلقائي بنسبة 5%، وأمثلة حسابية تطبيقية، وأثر وضع الإقامة، في هذا الدليل.
عندما تؤجر عقار الفيزا الذهبية (Golden Visa) الخاص بك إيجاراً طويل الأمد في اليونان، يخضع دخل الإيجار الذي تحققه لشريحة ضريبية تصاعدية. وقد صحّح إصلاحٌ دخل حيز التنفيذ في عام 2026 قفزة حادة في النظام القديم، فخفّف العبء الضريبي عن صغار ومتوسطي ملاك العقارات. في هذا المقال نشرح، بأمثلة ملموسة، الشرائح الضريبية الحالية، وطريقة الاحتساب خطوة بخطوة، وكيف يؤثر وضع الإقامة (أو لا يؤثر) على ضريبة دخل الإيجار.
شرائح ضريبة دخل الإيجار الجديدة لعام 2026
خفّف الإصلاح الساري منذ عام 2026 من حدة الهيكل الذي كان يقفز مباشرة من 15% إلى 35%، وذلك بإضافة شريحة وسطى جديدة بنسبة 25%. ويوفر هذا التغيير تخفيضاً ضريبياً سنوياً يصل إلى €1,300 لنحو 161,587 مالكاً:
| الشريحة | النسبة |
|---|---|
| أول €12,000 | 15% |
| €12,001 - €35,000 | 25% (شريحة وسطى جديدة مضافة في 2026) |
| ما يزيد عن €35,000 | 45% |
خطوات الاحتساب
تُتَّبع خطوتان أساسيتان عند احتساب ضريبة دخل الإيجار:
- الخطوة 1: يُطبَّق خصم تلقائي بنسبة 5% على إجمالي دخل الإيجار. وهو نسبة ثابتة تُطبَّق دون الحاجة إلى توثيق مصروفاتك الفعلية (مثل الصيانة والإصلاحات) بنداً بنداً.
- الخطوة 2: يخضع المبلغ المتبقي للضريبة وفق الشرائح التصاعدية أعلاه؛ إذ تُفرض نسبة كل شريحة فقط على الجزء الذي يقع ضمن نطاقها، ولا تُطبَّق النسبة الأعلى على كامل الدخل.
أمثلة تطبيقية
يوضح الجدول أدناه الاحتساب خطوة بخطوة لسيناريوهين مختلفين من إجمالي دخل الإيجار:
| الخطوة | إيجار إجمالي €30,000 | إيجار إجمالي €50,000 |
|---|---|---|
| الخصم التلقائي 5% | -€1,500 | -€2,500 |
| المبلغ الخاضع للضريبة | €28,500 | €47,500 |
| أول €12,000 (15%) | €1,800 | €1,800 |
| شريحة €12,001-35,000 (25%) | €16,500 × 25% = €4,125 | €23,000 × 25% = €5,750 |
| ما يزيد عن €35,000 (45%) | — | €12,500 × 45% = €5,625 |
| إجمالي الضريبة | €5,925 | €13,175 |
تُظهر هذه الأمثلة أن معدل الضريبة الفعلي يبلغ نحو 19.75% لإيجار إجمالي قدره €30,000، ويرتفع إلى 26.35% لدخل قدره €50,000؛ وهذا يوضح بجلاء الأثر المتوقع للهيكل التصاعدي للنظام.
لا فرق بين المقيم وغير المقيم
نقطة مهمة فيما يخص ضريبة دخل الإيجار: كل من يحقق دخلاً من الإيجار في اليونان — سواء كان مقيماً ضريبياً في اليونان أم لا — يخضع للشرائح التصاعدية نفسها. فحتى مستثمر الفيزا الذهبية الذي يقيم أقل من 183 يوماً ولا يُعتبر مقيماً ضريبياً في اليونان يدفع الضريبة على دخل الإيجار اليوناني وفق الشرائح نفسها 15-25-45%. وهذا يبيّن أن وضع إقامتك يؤثر فقط على ما إذا كان دخلك العالمي خاضعاً للضريبة، بينما يخضع دخل الإيجار اليوناني المصدر للضريبة في اليونان في جميع الأحوال.
حافز التجديد وتحسين كفاءة الطاقة
ثمة حافز ضريبي مهم لنفقات التجديد وتحسين كفاءة الطاقة المؤهلة: إذ يمكن خصم 40% من هذه النفقات من ضريبة الدخل، موزعةً على فترة 5 سنوات؛ مع سقف إجمالي للخصم قدره €16,000. ويوفر هذا الحافز، خاصة لمستثمري الفيزا الذهبية الذين يحدّثون عقاراً قديماً أو يحسّنون كفاءة الطاقة فيه، ميزة مزدوجة ترفع قيمة العقار وتخفف العبء الضريبي في آن واحد.
التمييز بين عقارين و3 عقارات أو أكثر
يخضع الملاك الذين يؤجرون عقارين كحد أقصى دون تقديم خدمات إضافية لشرائح ضريبة دخل الإيجار المعيارية. أما من يؤجرون 3 عقارات أو أكثر أو يقدمون خدمات شبيهة بالخدمات الفندقية (مثل التنظيف اليومي والاستقبال)، فيُعتبرون ممارسين لنشاط تجاري، ويخضع هذا الدخل لضريبة قيمة مضافة بنسبة 13%. ونظراً لأن الإيجار قصير الأمد (على غرار Airbnb) محظور أصلاً في عقارات الفيزا الذهبية، يظل هذا التمييز نظرياً إلى حد كبير بالنسبة لمستثمري الفيزا الذهبية؛ لكن بالنسبة للمستثمرين الذين يملكون عدة عقارات ضمن الفيزا الذهبية ويؤجرونها إيجاراً طويل الأمد، يبقى الوعي بهذا الحد أمراً مهماً.
التفاعل مع الأنظمة الضريبية الخاصة: نقطة دقيقة حاسمة
ثمة نقطة مهمة ينبغي أن يعرفها مستثمرو الفيزا الذهبية الذين يستفيدون من أنظمة خاصة مثل نظام Non-Dom (ضريبة مقطوعة بقيمة €100,000) أو نظام الضريبة المقطوعة بنسبة 7% للمتقاعدين: فهذه الأنظمة الخاصة لا تنطبق إلا على الدخل الأجنبي المصدر. أما دخل الإيجار من عقارك في اليونان، فأياً كان النظام الخاص الذي تخضع له، يظل دائماً خاضعاً للشرائح التصاعدية المعيارية 15-25-45%. فعلى سبيل المثال، بينما يخضع دخل التقاعد الأجنبي لمستثمر ضمن نظام المتقاعدين لضريبة بنسبة 7%، يخضع دخل الإيجار الذي يحققه في اليونان للضريبة بشكل منفصل وفق الشرائح المعيارية.
إجراءات الإقرار الضريبي
- يُصرَّح عن دخل الإيجار عبر النموذج E1 (إقرار الدخل العام) أو النموذج E2 (النموذج الخاص بدخل الإيجار).
- يُقدَّم الإقرار إلكترونياً عبر بوابة myAADE.
- تكون فترة تقديم الإقرار السنوي مفتوحة عادةً بين 16 مارس و15 يوليو.
- تتطلب إجراءات الإقرار توفر الوصول إلى AFM/TaxisNet، ومعلومات E9/ENFIA، وسجلات عقود الإيجار، وإثباتات الدخل والمصروفات.
الفرق بين ضريبة دخل الإيجار وضريبة ENFIA
ضريبة دخل الإيجار ضريبة تُفرض على الدخل المتحقق من عقارك، بينما ENFIA (ضريبة العقار السنوية) ضريبة منفصلة تُفرض على تملّك العقار ذاته بمعزل عن الدخل. وتنطبق كلتا الضريبتين على جميع ملاك العقارات بغض النظر عن وضع الإقامة. واعتباراً من عام 2026، أُقرّ تخفيض بنسبة 50% في ضريبة ENFIA لملاك المسكن الرئيسي في القرى التي يقل عدد سكانها عن 1,500 نسمة؛ ومن المخطط أن يتحول هذا التخفيض إلى إعفاء كامل في عام 2027، لكنه ينطبق على التجمعات السكانية الصغيرة ذات صفة المسكن الرئيسي، ولا ينطبق مباشرة على معظم عقارات الفيزا الذهبية الاستثمارية.
لنخطُ معاً الخطوة الصحيحة نحو الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والحصول على الإقامة، نرافقكم في كل مرحلة.
احصل على استشارة مجانيةالأسئلة الشائعة
1. كيف يخضع دخل الإيجار من عقار الفيزا الذهبية الخاص بي للضريبة؟
اعتباراً من عام 2026، يخضع دخل الإيجار لثلاث شرائح تصاعدية: 15% على أول €12,000، و25% على المبلغ بين €12,001-35,000 (الشريحة الوسطى الجديدة المضافة في 2026)، و45% على ما يزيد عن €35,000. وقبل الاحتساب، يُطبَّق خصم تلقائي بنسبة 5% على إجمالي دخل الإيجار؛ وهو نسبة ثابتة تُطبَّق دون الحاجة إلى توثيق مصروفاتك الفعلية بنداً بنداً. وتنطبق هذه الضريبة بغض النظر عن وضع إقامتك؛ فسواء كنت مقيماً ضريبياً في اليونان أم لا، يخضع دخل الإيجار الذي تحققه في اليونان للشرائح نفسها.
2. ما الذي غيّره الإصلاح الضريبي لعام 2026؟
خفّف إصلاح 2026 من حدة الهيكل السابق الذي كان يقفز مباشرة من 15% إلى 35%، وذلك بإضافة شريحة وسطى جديدة بنسبة 25%؛ وتنطبق هذه الشريحة على الدخل بين €12,001 و€35,000. ويهدف هذا التغيير إلى تخفيف العبء الضريبي خاصة عن صغار ومتوسطي ملاك العقارات؛ إذ يُقدَّر أن نحو 161,587 مالكاً سيستفيدون من تخفيض ضريبي سنوي يصل إلى €1,300. وينطبق هذا الإصلاح بالتساوي على ملاك العقارات المقيمين وغير المقيمين.
3. إذا كنت ضمن نظام Non-Dom، فهل يدخل دخل الإيجار أيضاً ضمن مظلة الـ€100,000؟
لا، وهذه نقطة دقيقة مهمة. فنظام Non-Dom (ضريبة مقطوعة بقيمة €100,000) والأنظمة الخاصة المماثلة (مثل الضريبة المقطوعة بنسبة 7% للمتقاعدين) لا تنطبق إلا على الدخل الأجنبي المصدر. أما دخل الإيجار من عقارك في اليونان، فأياً كان النظام الخاص الذي تخضع له، يظل دائماً خاضعاً للشرائح التصاعدية المعيارية 15-25-45%، وتُحتسب هاتان الضريبتان وتُدفعان بشكل منفصل. لذا ينبغي للمستثمرين الذين يخططون للانتقال إلى نظام Non-Dom أو نظام المتقاعدين أن يدركوا منذ البداية أن دخل الإيجار الذي يحققونه في اليونان سيبقى خارج نطاق هذه الأنظمة.
4. ما الخصومات التي يمكنني الاستفادة منها لتخفيض ضريبة دخل الإيجار؟
بشكل معياري، يُطبَّق خصم تلقائي بنسبة 5% على إجمالي دخل الإيجار؛ وهو نسبة ثابتة تُطبَّق دون توثيق المصروفات الفعلية. إضافة إلى ذلك، يمكن خصم 40% من نفقات التجديد وتحسين كفاءة الطاقة المؤهلة من ضريبة الدخل، موزعةً على فترة 5 سنوات؛ مع سقف إجمالي للخصم قدره €16,000. ويوفر هذا الحافز، خاصة للمستثمرين الذين يحدّثون عقاراً قديماً أو يحسّنون كفاءة الطاقة فيه، فرصة لرفع قيمة العقار وتخفيف العبء الضريبي في آن واحد.
5. كيف تتغير الضريبة إذا كان لدي أكثر من عقار ضمن الفيزا الذهبية؟
يظل الملاك الذين يؤجرون عقارين كحد أقصى دون تقديم خدمات إضافية خاضعين لشرائح ضريبة دخل الإيجار المعيارية. أما من يؤجرون 3 عقارات أو أكثر أو يقدمون خدمات شبيهة بالخدمات الفندقية، فيُعتبرون ممارسين لنشاط تجاري، ويخضع هذا الدخل لضريبة قيمة مضافة بنسبة 13%. ونظراً لأن الإيجار قصير الأمد محظور أصلاً في عقارات الفيزا الذهبية، يظل سيناريو الخدمات الشبيهة بالفندقية نظرياً إلى حد كبير؛ لكن ينبغي للمستثمرين الذين يؤجرون عدة عقارات إيجاراً طويل الأمد متابعة ما إذا كانوا يتجاوزون حد العقارات الثلاثة.
ملاحظة: تستند النسب الضريبية والأمثلة الحسابية الواردة في هذا المقال إلى اللوائح العامة، وقد تختلف بحسب وضعك الشخصي ومستوى دخلك واللوائح الحالية؛ ولا تُعدّ استشارة ضريبية. تواصلوا معنا لإدارة احتساب ضريبة دخل الإيجار وإجراءات الإقرار الضريبي بشكل صحيح.
 جاهز للسكن
بيرايوس · أثيناGA-04
شقق بيرايوس الفندقية
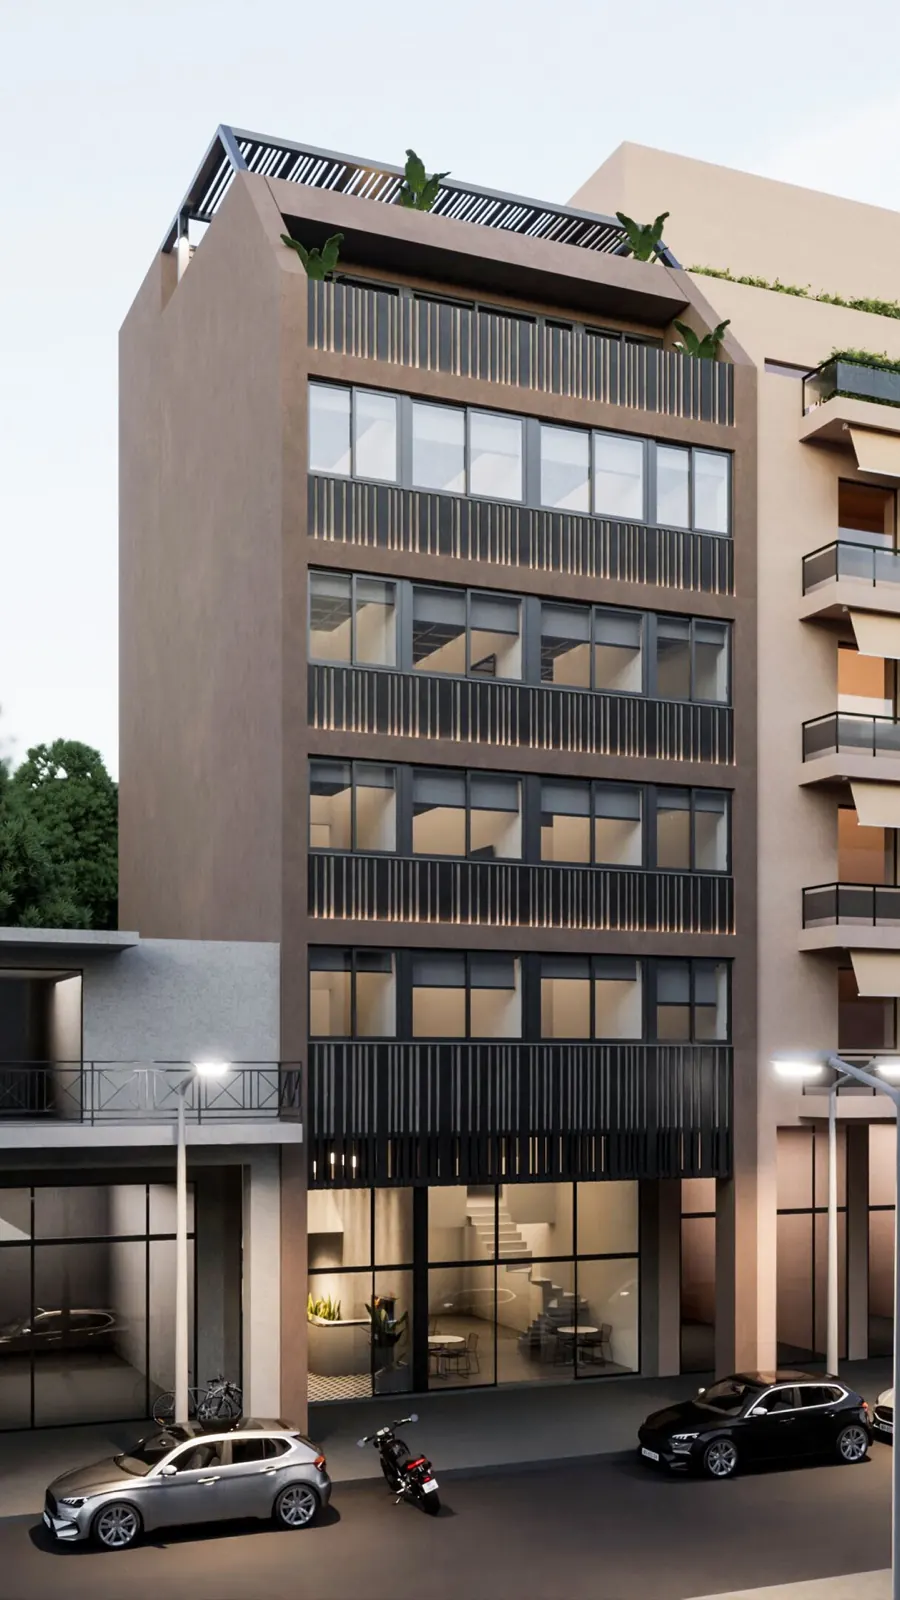
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: فندق شقق مؤتمت بالكامل بنظام تسجيل الوصول الذاتي — استثمار ذكي لا يتطلب إدارة مباشرة منكم.
- غرف النوم
- 1+1–2+1
- فئة الطاقة
- —
- التسليم
- جاهز
 جاهز · مؤجَّر
بيرايوس · أثيناGA-44
شقة لوفت في بيرايوس
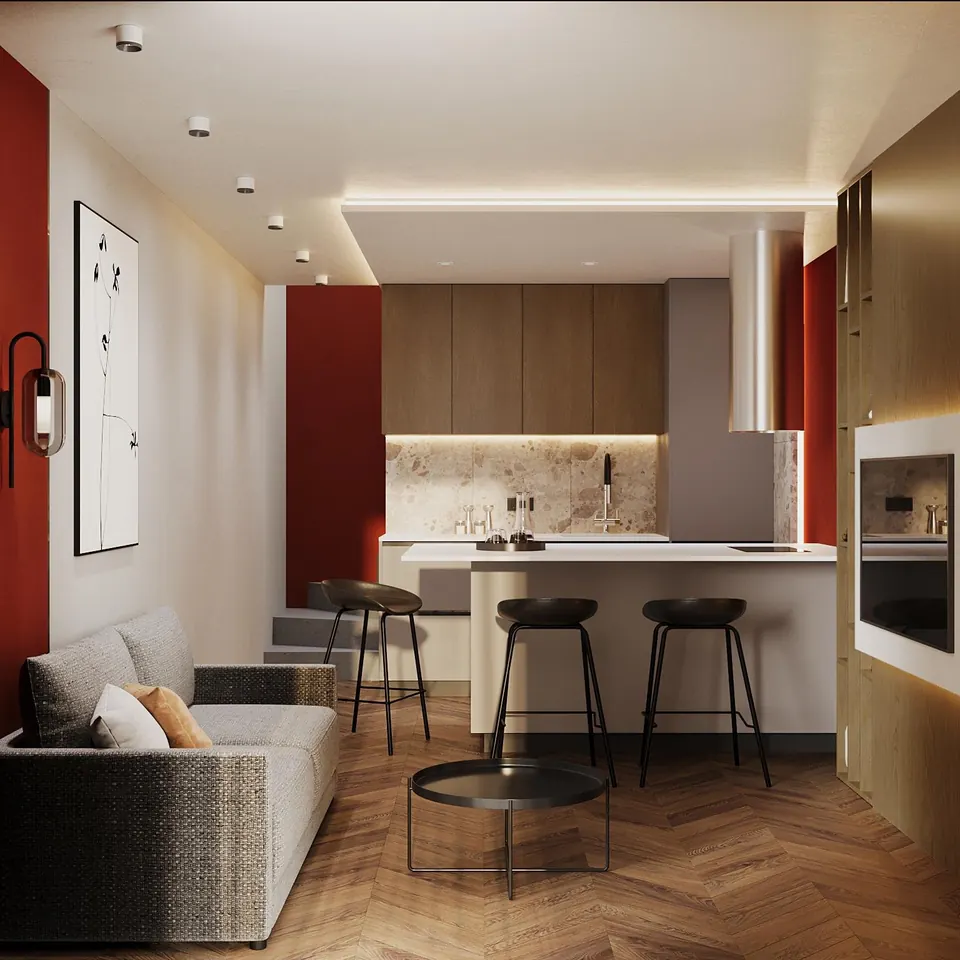
لوفت عصري مفروش من طابقين في قلب بيرايوس: 43 م²، غرفة نوم واحدة، بتصميم داخلي دافئ من الخشب واللون الأحمر. بسعر €250,000 بالضبط — الحد الأدنى المطلوب للفيزا الذهبية.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- مؤجَّرة
 جاهز · مؤجَّر
أجيي أنارغيري · أثيناGA-43
شقق أغيي أنارغيري المؤجَّرة
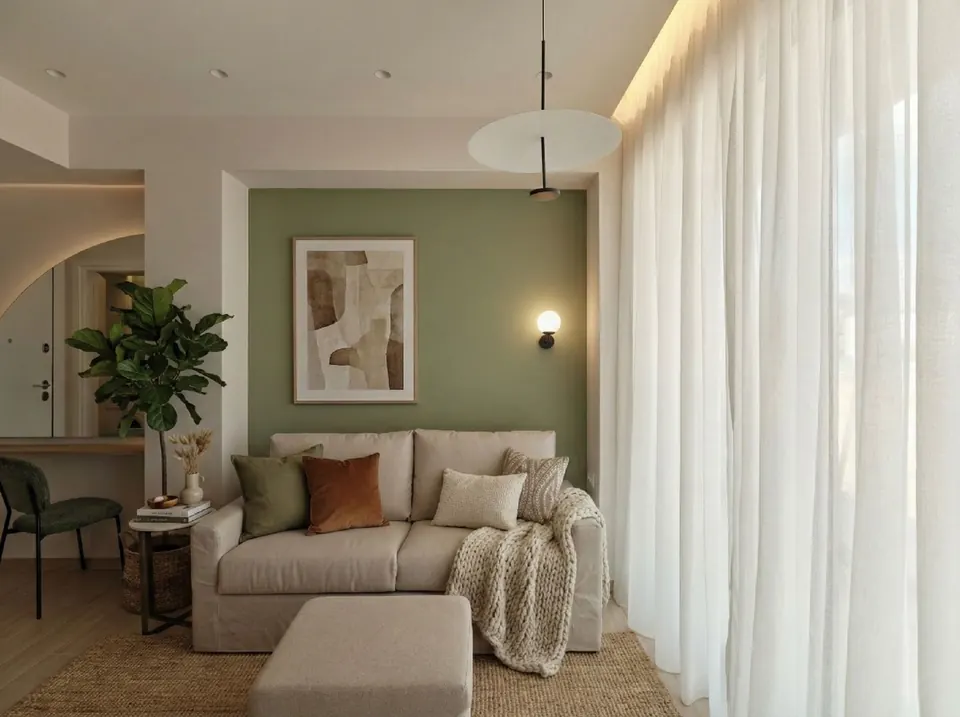
شقتان مكتملتان ومؤجَّرتان بغرفة نوم واحدة في أغيي أنارغيري، غرب أثينا: يحصل المشتري على الإيجار من اليوم الأول بينما يبدأ ملف الفيزا الذهبية فورًا. €255,000 و€260,000، مفروشتان، مع شرفات واسعة.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- مؤجَّرة
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.