6 сентября 2026 г. · Адвокат Эмре Курт
Как рассчитывается налог на доход от аренды по Золотой визе Греции (Golden Visa)?
Налог на арендный доход по Golden Visa в 2026 году: ставки 15-25-45%, автоматический вычет 5%, примеры расчёта и влияние налогового резидентства — в этом руководстве.
Когда вы сдаёте свой объект по Золотой визе Греции (Golden Visa) в долгосрочную аренду, полученный доход от аренды облагается по прогрессивной шкале. Реформа, вступившая в силу в 2026 году, устранила резкий скачок в старой системе и снизила налоговую нагрузку для мелких и средних собственников. В этой статье мы на конкретных примерах объясняем действующие налоговые ставки, пошаговый метод расчёта и то, как статус резидентства влияет (или не влияет) на налог на доход от аренды.
Новые ставки налога на доход от аренды в 2026 году
Реформа, действующая с 2026 года, сгладила структуру, в которой ставка раньше сразу прыгала с 15% до 35%, добавив новую промежуточную ставку 25%. Это изменение даёт около 161,587 собственникам снижение налога до €1,300 в год:
| Диапазон | Ставка |
|---|---|
| Первые €12,000 | 15% |
| €12,001 - €35,000 | 25% (новая промежуточная ставка, введённая в 2026 году) |
| Свыше €35,000 | 45% |
Этапы расчёта
При расчёте налога на доход от аренды выполняются два основных шага:
- Шаг 1: к валовому доходу от аренды применяется автоматический вычет 5%. Это фиксированная ставка, которая применяется без необходимости документально подтверждать каждый фактический расход (например, на обслуживание, ремонт).
- Шаг 2: оставшаяся сумма облагается по приведённым выше прогрессивным ставкам; каждая ставка применяется только к части суммы, попадающей в её диапазон, а не ко всему доходу по максимальной ставке.
Примеры расчёта
В таблице ниже показан пошаговый расчёт для двух разных сценариев валового дохода от аренды:
| Шаг | Валовая аренда €30,000 | Валовая аренда €50,000 |
|---|---|---|
| Автоматический вычет 5% | -€1,500 | -€2,500 |
| Налогооблагаемая сумма | €28,500 | €47,500 |
| Первые €12,000 (15%) | €1,800 | €1,800 |
| Диапазон €12,001-35,000 (25%) | €16,500 × 25% = €4,125 | €23,000 × 25% = €5,750 |
| Свыше €35,000 (45%) | — | €12,500 × 45% = €5,625 |
| ИТОГО НАЛОГ | €5,925 | €13,175 |
Эти примеры показывают, что эффективная ставка налога составляет около 19.75% при валовом доходе от аренды €30,000 и возрастает до 26.35% при доходе €50,000; это наглядно демонстрирует ожидаемый эффект прогрессивной структуры системы.
Нет разницы между резидентами и нерезидентами
Важный момент в отношении налога на доход от аренды: все, кто получает доход от аренды в Греции, — независимо от того, являются ли они налоговыми резидентами Греции, — облагаются по одним и тем же прогрессивным ставкам. Даже инвестор с Golden Visa, который проводит в стране менее 183 дней и не считается налоговым резидентом Греции, платит налог с греческого дохода от аренды по тем же ставкам 15-25-45%. Это показывает, что ваш статус резидентства влияет лишь на то, облагается ли налогом ваш доход по всему миру, тогда как доход от аренды из греческого источника в любом случае облагается налогом в Греции.
Стимул для ремонта и повышения энергоэффективности
Для подходящих расходов на ремонт и повышение энергоэффективности предусмотрен важный налоговый стимул: 40% этих расходов можно вычесть из подоходного налога с распределением на 5 лет; общая сумма вычета ограничена €16,000. Этот стимул даёт двойное преимущество — одновременно повышает стоимость объекта и снижает налоговую нагрузку — особенно инвесторам с Golden Visa, которые модернизируют старый объект или повышают его энергоэффективность.
Различие между 2 и 3+ объектами
Собственники, сдающие в аренду до 2 объектов без оказания дополнительных услуг, облагаются по стандартным ставкам налога на доход от аренды. Однако те, кто сдаёт 3 и более объекта или оказывает гостиничные услуги (например, ежедневная уборка, ресепшн), считаются осуществляющими коммерческую деятельность, и этот доход облагается НДС 13%. Поскольку краткосрочная аренда (в формате Airbnb) объектов по Golden Visa и так запрещена, для инвесторов с Golden Visa это различие остаётся во многом теоретическим; но для инвесторов, у которых несколько объектов по Golden Visa сдаются в долгосрочную аренду, знать об этом пороге всё же важно.
Взаимодействие со специальными налоговыми режимами: критический нюанс
Есть важный момент, который должны знать инвесторы с Golden Visa, пользующиеся специальными режимами, такими как режим Non-Dom (фиксированный налог €100,000) или режим фиксированного налога 7% для пенсионеров: эти специальные режимы применяются только к доходам из иностранных источников. Доход от аренды вашего объекта в Греции, в каком бы специальном режиме вы ни находились, всегда облагается по стандартным прогрессивным ставкам 15-25-45%. Например, у инвестора в режиме 7% для пенсионеров иностранная пенсия облагается по ставке 7%, а его доход от аренды в Греции облагается отдельно по стандартным ставкам.
Порядок декларирования
- Доход от аренды декларируется по форме E1 (общая декларация о доходах) или форме E2 (специальная форма для дохода от аренды).
- Декларация подаётся в электронном виде через портал myAADE.
- Ежегодное окно подачи деклараций обычно открыто с 16 марта по 15 июля.
- Для декларирования необходимо заранее подготовить доступ к AFM/TaxisNet, сведения E9/ENFIA, записи о договорах аренды и подтверждения доходов/расходов.
Разница между налогом на доход от аренды и ENFIA
Налог на доход от аренды — это налог на доход, полученный от вашего объекта, а ENFIA (ежегодный налог на недвижимость) — отдельный налог на само владение объектом, не зависящий от дохода. Оба налога применяются ко всем собственникам независимо от статуса резидентства. С 2026 года для владельцев основного жилья в деревнях с населением менее 1,500 человек введено снижение ENFIA на 50%; в 2027 году это снижение планируется превратить в полное освобождение, однако оно касается небольших населённых пунктов и жилья со статусом основного места проживания и напрямую не применимо к большинству инвестиционных объектов по Golden Visa.
Давайте вместе сделаем правильный шаг к Золотой визе Греции.
От выбора подходящего проекта до подачи заявления и получения ВНЖ — мы сопровождаем вас на каждом этапе.
Получить бесплатную консультациюЧасто задаваемые вопросы
1. Как облагается налогом доход от аренды моего объекта по Golden Visa?
С 2026 года ваш доход от аренды облагается по трём прогрессивным ставкам: 15% на первые €12,000, 25% на сумму €12,001-35,000 (новая промежуточная ставка, введённая в 2026 году) и 45% на сумму свыше €35,000. Перед расчётом к валовому доходу от аренды применяется автоматический вычет 5%; это фиксированная ставка, которая применяется без необходимости документально подтверждать каждый фактический расход. Такое налогообложение применяется независимо от вашего статуса резидентства: являетесь вы налоговым резидентом Греции или нет, ваш доход от аренды в Греции облагается по тем же ставкам.
2. Что изменила налоговая реформа 2026 года?
Реформа 2026 года сгладила прежнюю структуру, в которой ставка сразу прыгала с 15% до 35%, добавив новую промежуточную ставку 25%; она применяется к доходу от €12,001 до €35,000. Это изменение призвано снизить налоговую нагрузку прежде всего для мелких и средних собственников; по оценкам, около 161,587 собственников получат снижение налога до €1,300 в год. Реформа в равной мере распространяется как на резидентов, так и на нерезидентов-собственников.
3. Если я в режиме Non-Dom, входит ли мой доход от аренды тоже в «зонтик» €100,000?
Нет, это важный нюанс. Режим Non-Dom (фиксированный налог €100,000) и аналогичные специальные режимы (например, фиксированный налог 7% для пенсионеров) применяются только к доходам из иностранных источников. Доход от аренды вашего объекта в Греции, в каком бы специальном режиме вы ни находились, всегда облагается по стандартным прогрессивным ставкам 15-25-45%, и эти два налога рассчитываются и уплачиваются отдельно. Поэтому инвесторам, планирующим перейти в режим Non-Dom или в режим для пенсионеров, следует с самого начала знать, что их доход от аренды в Греции останется вне сферы действия этих режимов.
4. Какие вычеты можно использовать, чтобы снизить налог на доход от аренды?
По стандарту к валовому доходу от аренды применяется автоматический вычет 5%; это фиксированная ставка, применяемая без документального подтверждения фактических расходов. Кроме того, 40% подходящих расходов на ремонт и повышение энергоэффективности можно вычесть из подоходного налога с распределением на 5 лет; общая сумма вычета ограничена €16,000. Этот стимул даёт возможность одновременно повысить стоимость объекта и снизить налоговую нагрузку — особенно инвесторам, модернизирующим старый объект или повышающим его энергоэффективность.
5. Как меняется налогообложение, если у меня больше одного объекта по Golden Visa?
Собственники, сдающие в аренду до 2 объектов без оказания дополнительных услуг, по-прежнему облагаются по стандартным ставкам налога на доход от аренды. Однако те, кто сдаёт 3 и более объекта или оказывает гостиничные услуги, считаются осуществляющими коммерческую деятельность, и этот доход облагается НДС 13%. Поскольку краткосрочная аренда объектов по Golden Visa и так запрещена, сценарий с гостиничными услугами остаётся во многом теоретическим; но инвесторам, сдающим несколько объектов в долгосрочную аренду, следует следить, не превышают ли они порог в 3 объекта.
Примечание: налоговые ставки и примеры расчётов в этой статье основаны на общих нормах и могут различаться в зависимости от вашей личной ситуации, уровня дохода и действующего законодательства; они не являются налоговой консультацией. Свяжитесь с нами, чтобы правильно рассчитать налог на доход от аренды и подать декларацию.
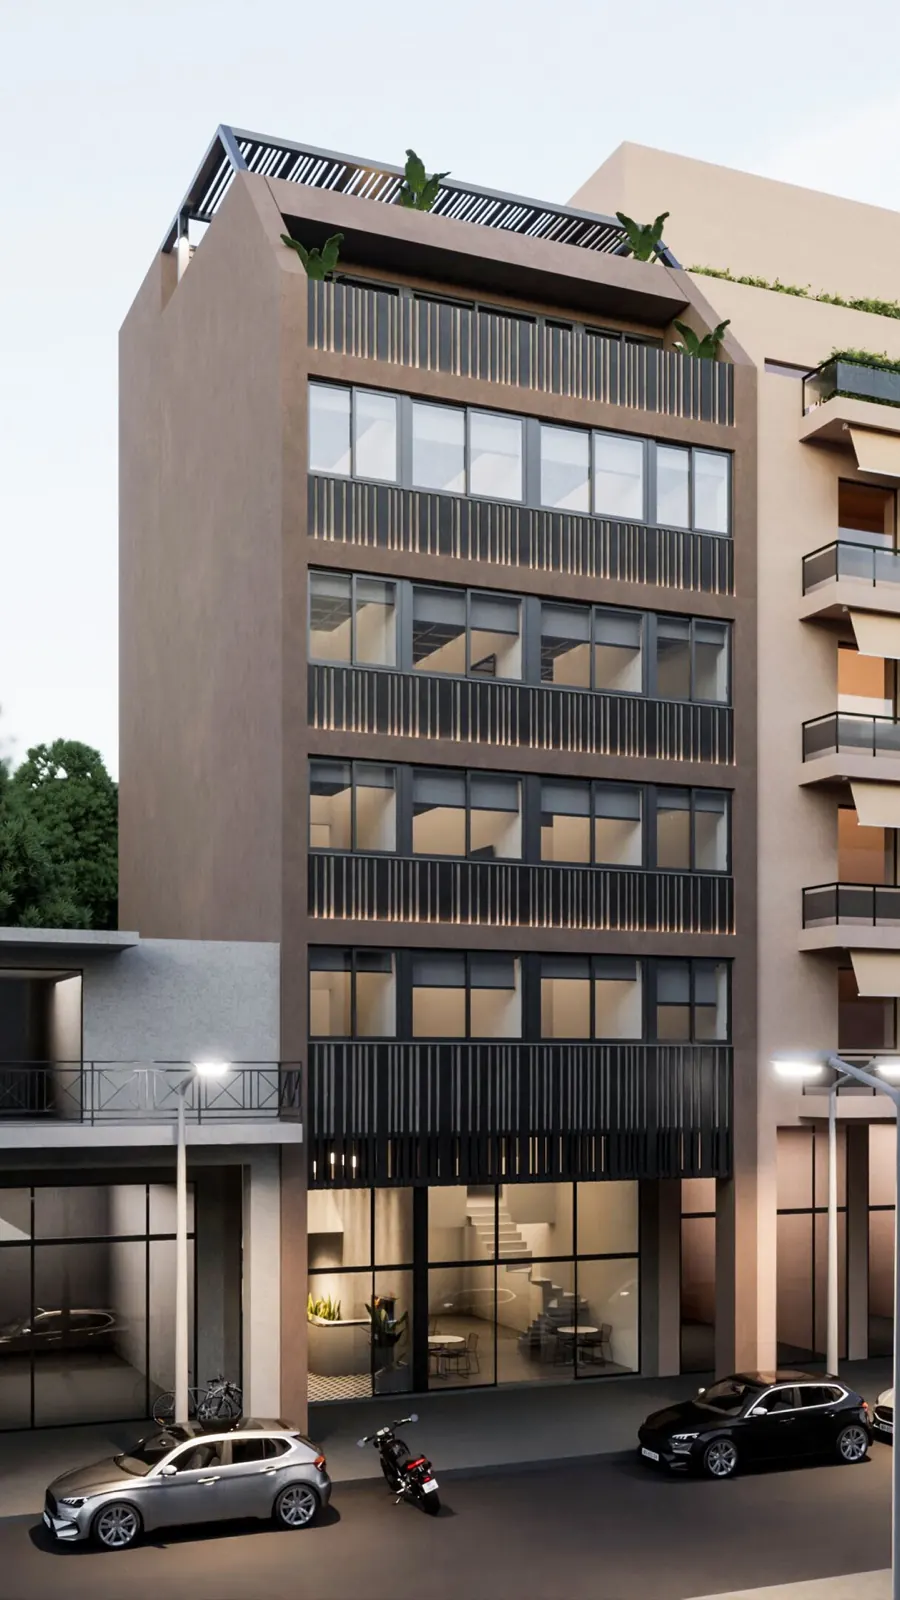 ГОТОВ К ЗАСЕЛЕНИЮ
Пирей · АфиныGA-04
Сервисные апартаменты в Пирее
Проект конверсии под Golden Visa за €250,000 в портовом городе Пирей: полностью автоматизированный апарт-отель с самостоятельным заселением — умная инвестиция без хлопот.
- Спальни
- 1+1–2+1
- Класс энергоэффективности
- —
- Сдача
- Готов
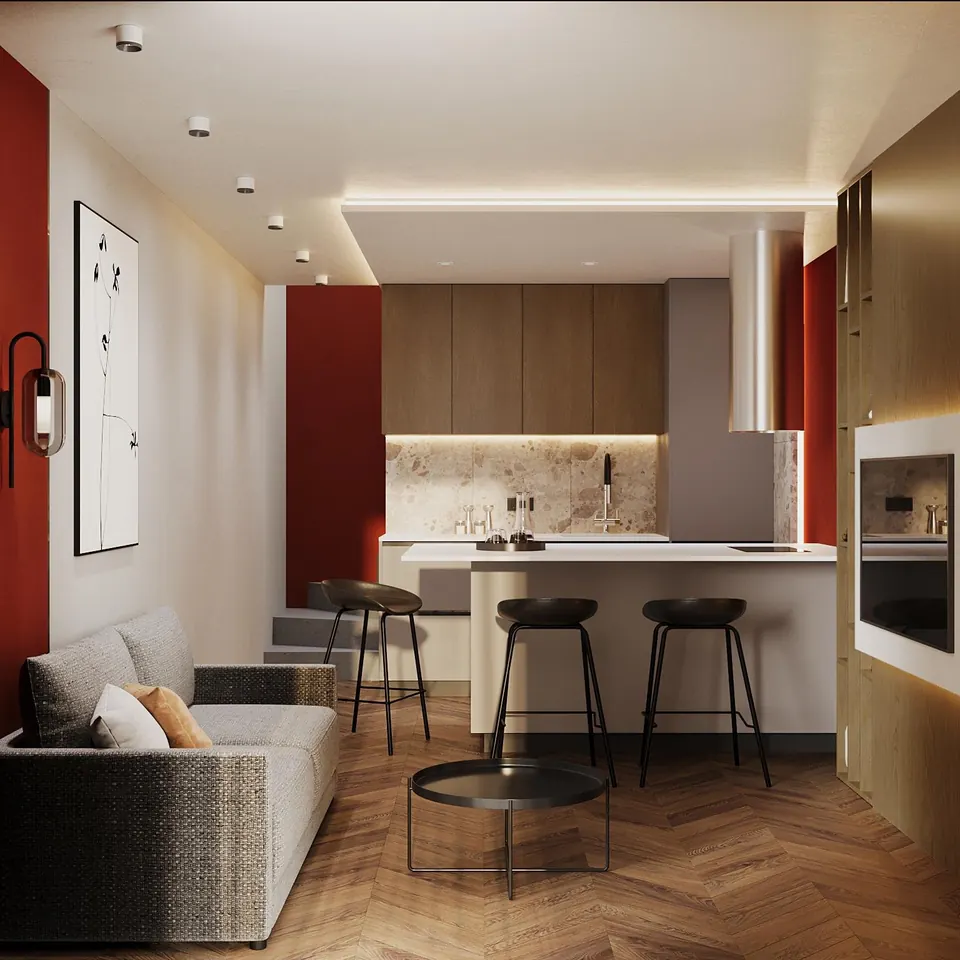 ГОТОВ · СДАН В АРЕНДУ
Пирей · АфиныGA-44
Квартира-лофт в Пирее
Современный меблированный двухуровневый лофт в самом сердце Пирея: 43 м², одна спальня, тёплый интерьер в дереве и красных тонах. Ровно €250,000 — минимум, необходимый для Golden Visa.
- Спальни
- 1+1
- Класс энергоэффективности
- —
- Сдача
- Сдана в аренду
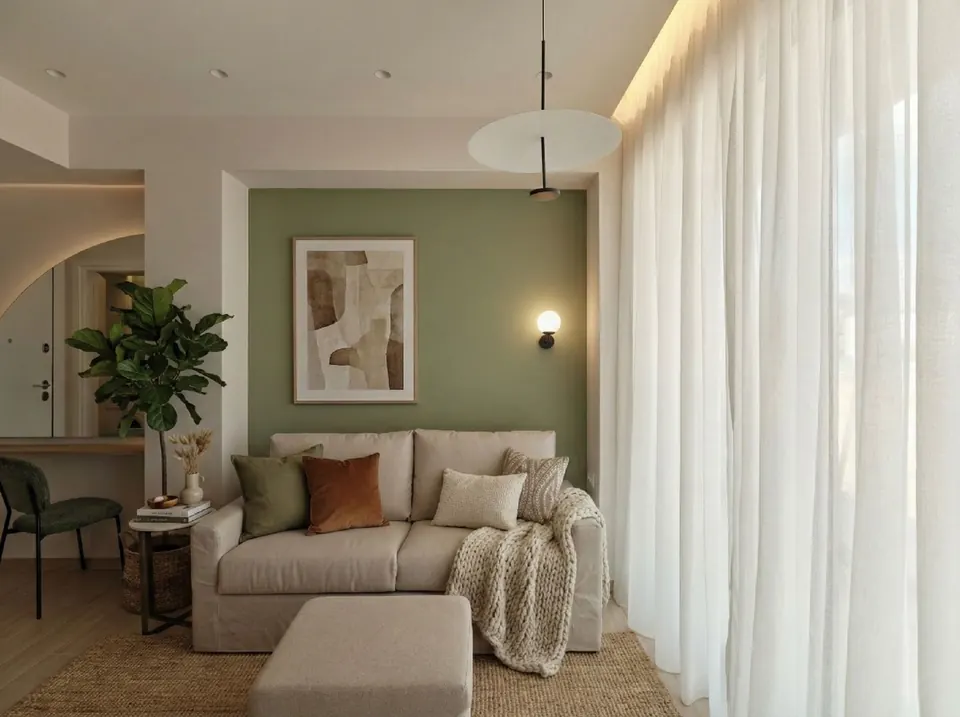 ГОТОВ · СДАН В АРЕНДУ
Агии-Анаргири · АфиныGA-43
Квартиры с арендаторами в Агии-Анаргири
Две готовые квартиры с одной спальней, сданные в аренду, в Агии-Анаргири, западные Афины: покупатель получает арендный доход с первого дня, а оформление Golden Visa начинается сразу. €255,000 и €260,000, с мебелью и просторными балконами.
- Спальни
- 1+1
- Класс энергоэффективности
- —
- Сдача
- Сдана в аренду
Запросить информацию
Вы можете написать нам на русском или английском языке.