2026年9月6日 · 更新于:2026年10月7日 · Emre Kurt 律师
希腊购房移民:房产租金收入所得税如何计算?
2026年黄金签证租金收入税:15%-25%-35%-45%累进税率、5%自动扣除、计算实例以及税务居民身份的影响,本文一次讲清。
当您在希腊将黄金签证(Golden Visa)房产用于长租时,所获得的租金收入须按累进税率征税。2026年生效的一项改革修正了旧制度中税率的急剧跳升,减轻了中小业主的税负。本文将通过具体实例,为您说明现行税率档、分步计算方法,以及居民身份如何影响(或不影响)租金收入税。
2026年新版租金收入税率档
自2026年起实施的改革新增了25%的中间档,使原来从15%直接跳升至35%的结构变得平缓。这一调整为约161,587名业主每年带来最高€1,300的减税:
| 收入档 | 税率 |
|---|---|
| 首€12,000 | 15% |
| €12,001 - €24,000 | 25%(2026年新增的中间档) |
| €24,001 - €35,000 | 35% |
| 超过€35,000 | 45% |
计算步骤
计算租金收入税时遵循两个基本步骤:
- 第一步:从租金总收入中自动扣除5%。这是一项固定比例扣除,无需逐项提供实际费用(如维护、维修)凭证。
- 第二步:剩余金额按上述累进税率档征税;每一档仅对落入该区间的金额征税,而不是对全部收入适用最高税率。
计算实例
下表展示了两种不同租金总收入情形下的分步计算:
| 步骤 | €30,000租金总收入 | €50,000租金总收入 |
|---|---|---|
| 5%自动扣除 | -€1,500 | -€2,500 |
| 应税金额 | €28,500 | €47,500 |
| 首€12,000(15%) | €1,800 | €1,800 |
| €12,001-24,000档(25%) | €12,000 × 25% = €3,000 | €12,000 × 25% = €3,000 |
| €24,001-35,000档(35%) | €4,500 × 35% = €1,575 | €11,000 × 35% = €3,850 |
| 超过€35,000(45%) | — | €12,500 × 45% = €5,625 |
| 应纳税额合计 | €6,375 | €14,275 |
上述实例显示,€30,000租金总收入的实际税率约为21.25%,而€50,000收入的实际税率升至约28.55%;这清楚地体现了累进税制的预期效果。
居民与非居民没有区别
关于租金收入税有一个要点:所有在希腊获得租金收入的人——无论是否为希腊税务居民——都适用相同的累进税率档。即使是在希腊停留不足183天、不被视为希腊税务居民的黄金签证投资者,其希腊租金收入同样按15%-25%-35%-45%的税率档纳税。这说明,您的居民身份只影响您的全球收入是否需要征税,而来源于希腊的租金收入在任何情况下都须在希腊纳税。
翻新与节能改造激励
符合条件的翻新和节能改造支出可享受一项重要的税收激励:此类支出的40%可在5年内分摊抵扣所得税;抵扣总额上限为€16,000。这一激励措施尤其适合翻新旧房产或提升能效的黄金签证投资者,带来双重优势:既能提升房产价值,又能减轻税负。
2套与3套及以上房产的区分(仅适用于短租)
这一区分仅适用于短租(Airbnb式):在不提供附加服务的情况下短租不超过2套房产的业主,适用标准租金收入税率档。但短租3套及以上房产,或提供类似酒店服务(如每日清洁、前台接待)的业主,则被视为从事商业经营活动,该收入须缴纳13%的增值税。相比之下,长期住宅租赁不征收增值税。由于黄金签证房产本身已禁止短租,这一区分不适用于将房产长租的黄金签证投资者;您的长租收入不征收增值税,按上述标准税率档征税。
与特殊税收制度的关系:一个关键细节
享受Non-Dom制度(€100,000固定税额)或7%养老金固定税率制度等特殊制度的黄金签证投资者需要了解一个要点:这些特殊制度仅适用于境外来源收入。无论您适用哪种特殊制度,您在希腊房产的租金收入始终适用标准的15%-25%-35%-45%累进税率。例如,适用7%养老金制度的投资者,其境外养老金收入按7%征税,而其在希腊的租金收入则按标准税率档另行征税。
申报流程
- 租金收入通过E1表(综合收入申报表)或E2表(租金收入专用表)申报。
- 申报通过myAADE门户网站以电子方式完成。
- 年度申报窗口通常为3月16日至7月15日。
- 申报前需准备好希腊税号(AFM)/TaxisNet访问权限、E9/ENFIA信息、租赁合同记录以及收入/支出证明。
租金收入税与ENFIA房产税的区别
租金收入税是针对房产所产生收入征收的税,而ENFIA房产税(年度房产税)则是针对持有房产本身征收的独立税种,与收入无关。两种税均适用于所有业主,与居民身份无关。自2026年起,人口不足1,500人的村庄中的主要住房业主可享受50%的ENFIA减免;该减免计划于2027年改为全额豁免,但它适用于具有主要住所身份的小型居民点,并不直接适用于大多数黄金签证投资房产。
常见问题
1. 我的黄金签证房产租金收入如何征税?
自2026年起,租金收入按四档累进税率征税:首€12,000部分为15%,€12,001-24,000部分为25%(2026年新增的中间档),€24,001-35,000部分为35%,超过€35,000部分为45%。计算前,先从租金总收入中自动扣除5%;这是一项固定比例扣除,无需逐项提供实际费用凭证。该征税方式与您的居民身份无关;无论您是否为希腊税务居民,您在希腊的租金收入都适用相同的税率档。
2. 2026年税制改革改变了什么?
2026年改革新增了25%的中间档,使原来从15%直接跳升至35%的结构变得平缓;该档适用于€12,001至€24,000之间的收入,而€24,001-35,000部分仍为35%。这一调整旨在减轻中小业主的税负;据估计约有161,587名业主每年可获得最高€1,300的减税。该改革同样适用于居民和非居民业主。
3. 如果我适用Non-Dom制度,租金收入是否也包含在€100,000的统一税额内?
不包含,这是一个重要的细节。Non-Dom制度(€100,000固定税额)及类似的特殊制度(例如7%养老金固定税率)仅适用于境外来源收入。无论您适用哪种特殊制度,您在希腊房产的租金收入始终适用标准的15%-25%-35%-45%累进税率,两种税款分别计算、分别缴纳。因此,计划转入Non-Dom制度或养老金制度的投资者应从一开始就了解,其在希腊的租金收入不在这些制度的适用范围之内。
4. 有哪些扣除项可以降低租金收入税?
按标准规定,租金总收入可自动扣除5%;这是一项固定比例扣除,无需提供实际费用凭证。此外,符合条件的翻新和节能改造支出,其40%可在5年内分摊抵扣所得税;抵扣总额上限为€16,000。这一激励措施尤其适合翻新旧房产或提升能效的投资者,既能提升房产价值,又能减轻税负。
5. 如果出租多套房产,税务处理会有什么变化?
对于长租,没有变化:长期住宅租赁不征收增值税,按标准租金收入税率档征税。2套与3套及以上房产的区分仅适用于短租:在不提供附加服务的情况下短租不超过2套房产的业主,仍适用标准税率档;而短租3套及以上房产或提供类似酒店服务的业主,则被视为从事商业经营活动,该收入须缴纳13%的增值税。由于黄金签证房产本身已禁止短租,这一规则不适用于您黄金签证房产的长租。
注:本文中的税率和计算实例基于一般性规定,可能因您的个人情况、收入水平及现行法规而有所不同,不构成税务建议。如需正确完成租金收入税的计算和申报流程,欢迎联系我们。
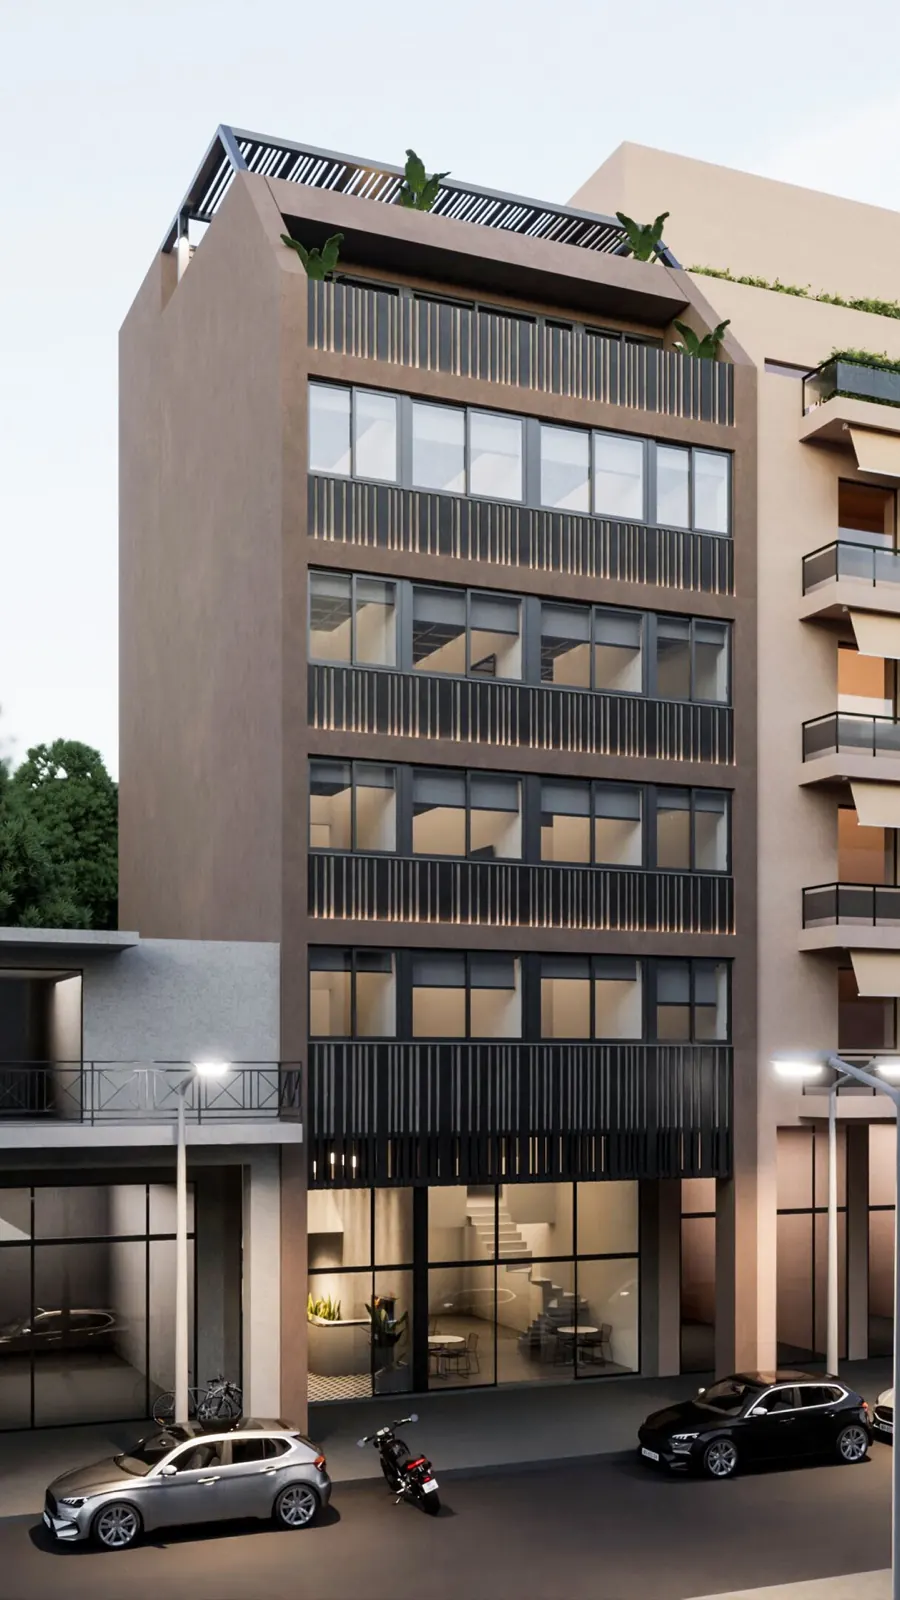 现房可入住
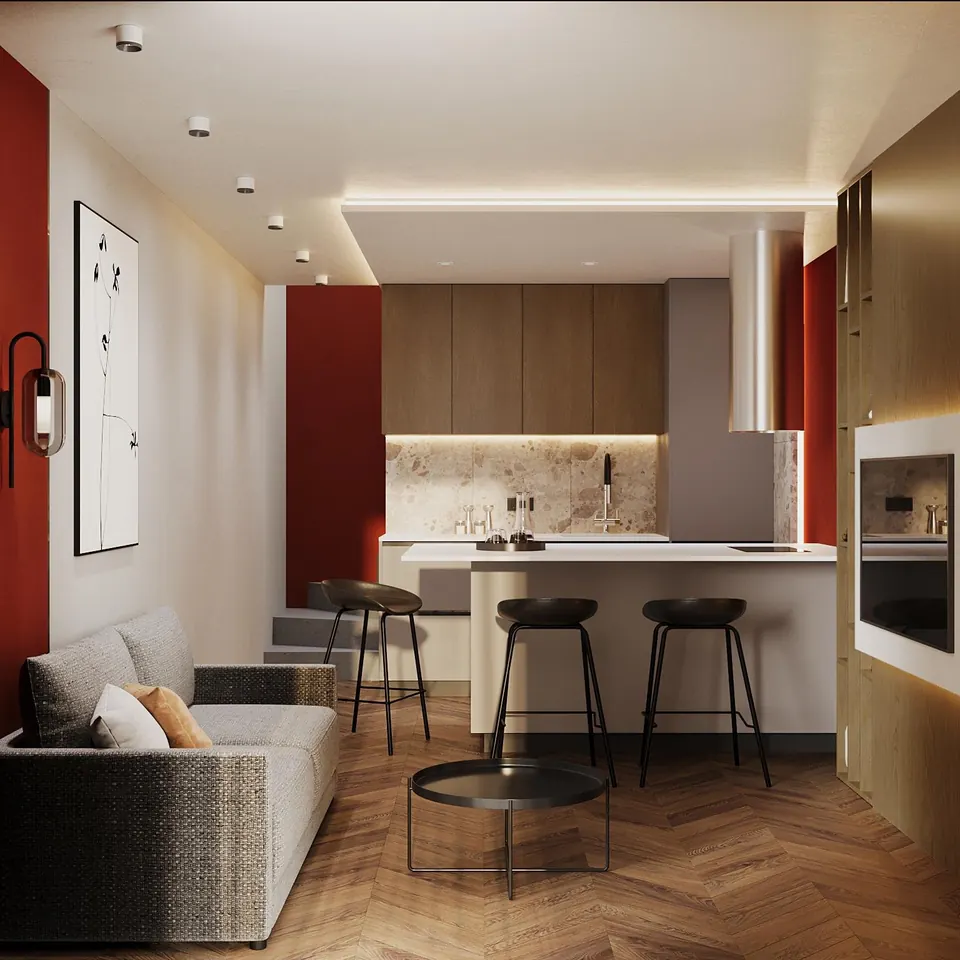 现房·带租约
比雷埃夫斯 · 雅典GA-44
比雷埃夫斯Loft公寓
比雷埃夫斯市中心一套现代、带家具的双层Loft:43 m²,一居室,采用温暖的木色与红色室内设计。售价恰为€250,000——黄金签证所需的最低金额。
- 卧室
- 1居室
- 能效等级
- —
- 交付
- 已出租
 现房可入住
图姆巴 · 塞萨洛尼基GA-49
塞萨洛尼基图姆巴公寓
位于塞萨洛尼基图姆巴区的一套74 m²两居室公寓,已全面翻新,由商业用途转为住宅用途(商改住):带私家小院和独立储藏室,能效等级A。符合黄金签证条件,售价恰为€250,000。
- 卧室
- 2居室
- 能效等级
- A
- 交付
- 现房
索取信息
您可以用中文或英文给我们留言。