4 سبتمبر 2026 · المحامي إمره كورت
متطلبات الإقامة الضريبية للفيزا الذهبية اليونانية
الفيزا الذهبية (Golden Visa) لا تُنشئ إقامة ضريبية. قاعدة الـ183 يومًا، واختبار مركز الحياة، والأنظمة الضريبية الخاصة Non-Dom/المتقاعدين/المقيمين الجدد في هذا الدليل لعام 2026.
أن تكون حاملًا للفيزا الذهبية (Golden Visa) لا يعني تلقائيًا أنك مقيم ضريبي في اليونان؛ وهذه من أكثر مزايا البرنامج سوءًا في الفهم وأكثرها أهمية في آنٍ واحد. فالإقامة الضريبية، بمعزل عن تصريح الإقامة، تعتمد كليًا على مدة الحضور الفعلي وعلى اختبار «مركز الحياة». نشرح في هذا المقال، بمعلومات عام 2026 الحالية، كيف تعمل قاعدة الـ183 يومًا، وأثرها الرجعي، والأنظمة الضريبية الخاصة التي تقدمها اليونان للمستثمرين ذوي الملاءة المالية العالية.
القاعدة الأساسية: الفيزا الذهبية ليست إقامة ضريبية
حيازة الفيزا الذهبية اليونانية لا تجعل الشخص تلقائيًا مقيمًا ضريبيًا في اليونان. فالإقامة الضريبية تقييم مستقل تمامًا يقوم على معيارين أساسيين: عدد الأيام التي يقضيها الشخص فعليًا في اليونان خلال سنة تقويمية، ومكان «مركز حياته» (المسكن الدائم، العائلة). ويمنح هذا التمييز مستثمري الفيزا الذهبية مرونة مهمة؛ إذ يمكن إدارة حقوق تصريح الإقامة والالتزامات الضريبية بشكل مستقل عن بعضها.
قاعدة الـ183 يومًا
يُعدّ الشخص الذي يقيم أكثر من 183 يومًا في اليونان خلال سنة تقويمية مقيمًا ضريبيًا في اليونان. ولا يبدأ هذا العد من 1 يناير من تلك السنة، بل من تاريخ دخول الشخص الفعلي إلى اليونان. وعند تجاوز الحد، يدخل حيز التطبيق تفصيل فني مهم: تُطبَّق الإقامة بأثر رجعي اعتبارًا من اليوم الأول من الفترة المعنية؛ أي أن التقييم ليس «أنا مقيم منذ لحظة تجاوزي اليوم الـ183»، بل «كأنني كنت مقيمًا منذ بداية تلك السنة».
أقل من 183 يومًا وأكثر منها: مقارنة
| الحالة | أقل من 183 يومًا | أكثر من 183 يومًا |
|---|---|---|
| الإقامة الضريبية | ليس مقيمًا ضريبيًا في اليونان | مقيم ضريبي في اليونان |
| الدخل الخاضع للضريبة | الدخل ذو المصدر اليوناني فقط | كامل الدخل العالمي |
| معدل الضريبة | المعدل القياسي مطبَّقًا على الدخل ذي المصدر اليوناني فقط | 9-44% تصاعدي (أو نظام خاص) |
| الأثر الرجعي | لا يوجد | عند التجاوز، يُطبَّق اعتبارًا من اليوم الأول من الفترة |
اختبار «مركز الحياة»: مُحفِّز بديل
إلى جانب عدد الأيام الفعلية، إذا كان المسكن الدائم للشخص أو عائلته في اليونان، فقد يُعدّ مقيمًا ضريبيًا بموجب اختبار «مركز المصالح الحيوية» حتى لو أقام أقل من 183 يومًا. لذلك قد لا يكفي تتبع عدد الأيام وحده؛ إذ تُؤخذ في الاعتبار أيضًا في تقييم الإقامة استقرار العائلة، والمسكن الدائم، وتركّز الروابط الاقتصادية في اليونان.
الأنظمة الضريبية الخاصة في اليونان
تقدم اليونان ثلاثة أنظمة ضريبية خاصة منفصلة للمستثمرين ذوي الملاءة المالية العالية والمتقاعدين والمقيمين الجدد. وهذه الأنظمة اختيارية، ويستهدف كل منها ملفًا واستراتيجية مختلفين:
| النظام | الميزة | الشرط الرئيسي |
|---|---|---|
| Non-Dom (المادة 5A) | ضريبة ثابتة قدرها €100,000/سنويًا على الدخل الأجنبي، لمدة تصل إلى 15 عامًا | استثمار €500,000 (خلال 3 سنوات) + عدم الإقامة في 7 من آخر 8 سنوات |
| المتقاعدون (المادة 5B) | ضريبة ثابتة بنسبة 7% على دخل المعاش الأجنبي | صفة المتقاعد، والانتقال إلى البلد |
| المقيم الجديد (المادة 5C) | إعفاء 50% من الدخل اليوناني لمدة 7 سنوات | إقامة فعلية 183+ يومًا/سنويًا إلزامية |
نظام Non-Dom (المادة 5A): للمستثمرين ذوي الملاءة المالية العالية
يتيح هذا النظام دفع ضريبة ثابتة قدرها €100,000 سنويًا بدلًا من الضريبة التصاعدية القياسية على كامل الدخل الأجنبي؛ ويمكن أن يوفر ذلك ميزة مهمة للمستثمرين ذوي الدخل الأجنبي المرتفع جدًا. ويسري النظام لمدة تصل إلى 15 عامًا، ويتطلب €20,000 إضافية سنويًا عن كل فرد إضافي من العائلة. وللاستفادة من هذا النظام يُشترط استثمار لا يقل عن €500,000 خلال ثلاث سنوات، وألا يكون الشخص مقيمًا ضريبيًا في اليونان في 7 من آخر 8 سنوات.
نظام المتقاعدين (المادة 5B)
يمكن للمتقاعدين الأجانب الذين يستقرون في اليونان ويصبحون مقيمين ضريبيين فيها دفع ضريبة ثابتة بنسبة 7% على دخل المعاش ذي المصدر الأجنبي بدلًا من المعدل التصاعدي القياسي. ويوفر ذلك ميزة مهمة مقارنة بالمعدل التصاعدي القياسي البالغ 9-44%، وهو جذاب خاصة للمستثمرين المتقاعدين.
نظام المقيم الجديد/رائد الأعمال (المادة 5C)
يُعفي هذا النظام 50% من دخل العمل أو العمل الحر ذي المصدر اليوناني من الضريبة لمدة 7 سنوات. لكن ثمة نقطة مهمة يجب الانتباه إليها: خلافًا للنظامين الآخرين، تتطلب الاستفادة من هذا النظام حضورًا فعليًا في اليونان لمدة لا تقل عن 183 يومًا سنويًا. ويقدم ذلك بنية حوافز معاكسة لمنطق «أقِم قليلًا ولا تدفع ضريبة»؛ فهو نظام مصمم لمن يخططون فعلًا للاستقرار والعمل في اليونان.
نقاط مهمة أخرى
- لا توجد في اليونان ضريبة ثروة عامة؛ فالضريبة تُفرض على أصول محددة (مثل العقارات)، لا على صافي الثروة الإجمالي.
- تمتلك اليونان شبكة واسعة من الاتفاقيات لتجنب الازدواج الضريبي؛ ويوفر ذلك حماية مهمة للمستثمرين الذين يحققون دخلًا في الخارج.
- لا يوجد نظام ضريبي إلزامي للفيزا الذهبية نفسها؛ إذ يمكن العمل ضمن القواعد القياسية (حد الـ183 يومًا) دون التقدم لأي من الأنظمة الخاصة المذكورة أعلاه.
- إذا كانت الجنسية هي الهدف، فيدخل حيز التطبيق شرط الإقامة الفعلية لمدة لا تقل عن 183 يومًا سنويًا على مدى 7 سنوات؛ لكن لا يوجد مثل هذا الشرط للحضور الفعلي لمجرد الحفاظ على تصريح الإقامة.
- حامل الفيزا الذهبية الذي يحقق دخلًا إيجاريًا في اليونان ملزم بدفع الضريبة في اليونان على هذا الدخل بصرف النظر عن وضع إقامته الضريبية.
لنخطُ معًا الخطوة الصحيحة نحو الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقكم في كل مرحلة.
احصل على استشارة مجانيةالأسئلة الشائعة
1. إذا حصلت على الفيزا الذهبية، هل أصبح تلقائيًا مقيمًا ضريبيًا في اليونان؟
لا، فحيازة الفيزا الذهبية لا تجعلك تلقائيًا مقيمًا ضريبيًا في اليونان. فالإقامة الضريبية تقييم مستقل تمامًا عن تصريح الإقامة، وتعتمد أساسًا على عدد الأيام التي تقضيها فعليًا في اليونان خلال سنة تقويمية (حد الـ183 يومًا) أو على مكان «مركز حياتك» (المسكن الدائم، العائلة). فحامل الفيزا الذهبية الذي يقيم أقل من 183 يومًا ويقع مركز حياته في بلد آخر يُخضع للضريبة في اليونان على الدخل ذي المصدر اليوناني فقط (مثل دخل الإيجار)، لا على دخله العالمي.
2. ماذا يحدث إذا تجاوزت حد الـ183 يومًا؟
إذا أقمت أكثر من 183 يومًا في اليونان خلال سنة تقويمية، تُعدّ مقيمًا ضريبيًا في اليونان ويصبح دخلك العالمي خاضعًا للشرائح التصاعدية اليونانية من 9% إلى 44%. وثمة تفصيل فني مهم: تُطبَّق هذه الإقامة بأثر رجعي، ليس من لحظة تجاوزك اليوم الـ183، بل اعتبارًا من اليوم الأول من الفترة المعنية (عادةً بدءًا من تاريخ دخولك). لذلك من المهم تتبع عدد الأيام التي تقضيها في اليونان بعناية لتجنب أن تصبح مقيمًا ضريبيًا دون قصد.
3. لمن يناسب نظام Non-Dom؟
صُمِّم نظام Non-Dom (المادة 5A) للمستثمرين ذوي الدخل الأجنبي المرتفع؛ فبدفع ضريبة ثابتة قدرها €100,000 سنويًا، يُعفى كامل الدخل العالمي من الضريبة التصاعدية القياسية. ويسري هذا النظام لمدة تصل إلى 15 عامًا، ويتطلب €20,000 إضافية سنويًا عن كل فرد إضافي من العائلة. وللتأهل يُشترط استثمار لا يقل عن €500,000 خلال ثلاث سنوات، وألا يكون الشخص مقيمًا ضريبيًا في اليونان في 7 من آخر 8 سنوات. ويمكن أن يكون هذا النظام مفيدًا خاصة للمستثمرين ذوي الدخل الأجنبي المرتفع الذين يخططون لقضاء وقت فعلي في اليونان.
4. هل يجب أن أقيم 183 يومًا في اليونان للحفاظ على الفيزا الذهبية؟
لا، لا يوجد أي شرط للحضور الفعلي أو لعدد الأيام لمجرد الحفاظ على تصريح الإقامة؛ وهذه إحدى المزايا المهمة للبرنامج. فحد الـ183 يومًا يُطبَّق فقط لتحديد وضع إقامتك الضريبية؛ ولا يؤثر في صلاحية تصريح الإقامة. لكن إذا كان هدفك النهائي الحصول على الجنسية اليونانية، فيدخل حينئذٍ حيز التطبيق شرط الإقامة الفعلية لمدة لا تقل عن 183 يومًا سنويًا على مدى 7 سنوات. لذلك من المهم التمييز بين متطلبات الحضور الفعلي في «الإقامة البسيطة» و«الطريق إلى الجنسية».
5. إذا حققت دخلًا إيجاريًا في اليونان، هل أدفع الضريبة بصرف النظر عن إقامتي الضريبية؟
نعم، يخضع دخل الإيجار المحقق في اليونان للضريبة في اليونان بصرف النظر عن وضع إقامتك الضريبية. فحتى الشخص الذي يقيم أقل من 183 يومًا ولا يُعدّ مقيمًا ضريبيًا في اليونان ملزم بدفع الضريبة في اليونان على الدخل ذي المصدر اليوناني (مثل دخل الإيجار)؛ ولا يبقى خارج هذه الضريبة إلا دخله العالمي الآخر. لذلك إذا أجّرت عقار الفيزا الذهبية لفترة طويلة، فتذكّر أنه يجب عليك تقديم إقرار ضريبي في اليونان عن دخل الإيجار هذا بصرف النظر عن وضع إقامتك الضريبية.
ملاحظة: تستند المعلومات الضريبية الواردة في هذا المقال إلى الأنظمة العامة، وقد تختلف اختلافًا كبيرًا بحسب وضعك الشخصي؛ ولا تُشكّل استشارة ضريبية. تواصلوا معنا لتحديد استراتيجية إقامتك الضريبية والنظام الخاص المناسب لكم.
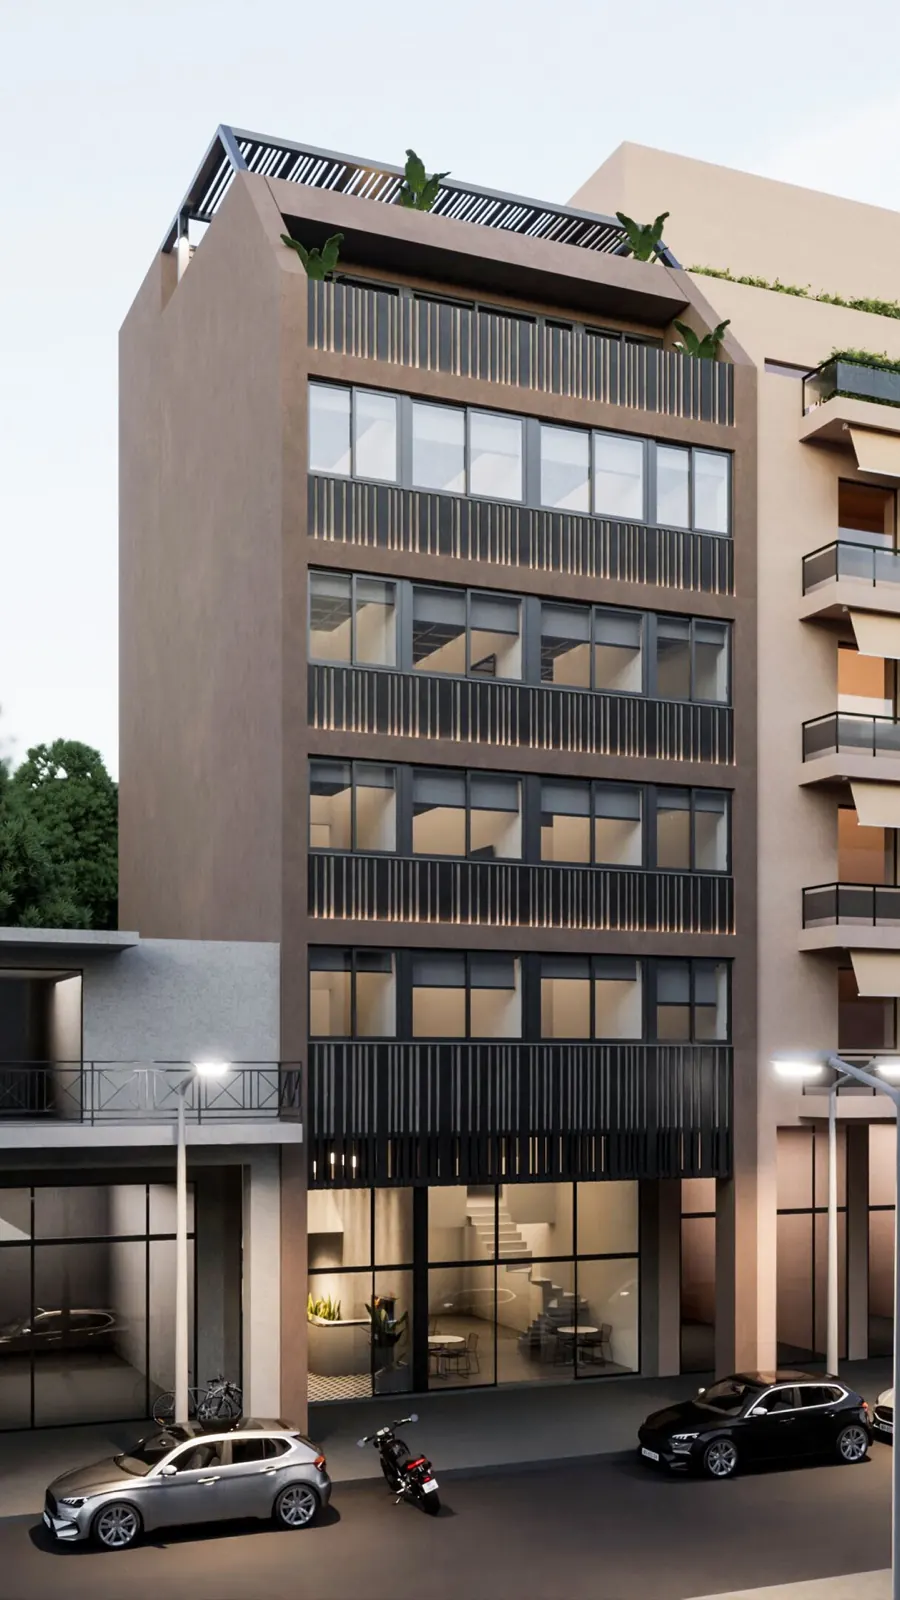 جاهز للسكن
بيرايوس · أثيناGA-04
شقق بيرايوس الفندقية
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: فندق شقق مؤتمت بالكامل بنظام تسجيل الوصول الذاتي — استثمار ذكي لا يتطلب إدارة مباشرة منكم.
- غرف النوم
- 1+1–2+1
- فئة الطاقة
- —
- التسليم
- جاهز
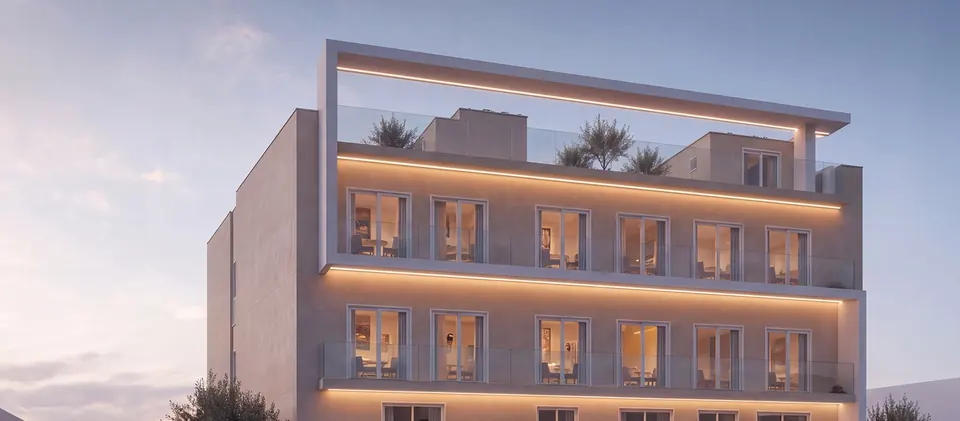
بيريستيري · أثيناGA-41
مساكن بيريستيري
مشروع بوتيكي في بيريستيري، الحي النابض بالحياة في غرب أثينا، حيث يجري تحويل مبنى قديم إلى 14 شقة: 32–65 م²، معظمها بغرفتي نوم، تُسلَّم مفروشة، مع شقة في الطابق العلوي تتميز بتراس خاص على السطح. مؤهَّلة للفيزا الذهبية بـ €250,000، بأسعار €250,000–292,500.
- غرف النوم
- 1+1 – 2+1
- فئة الطاقة
- —
- التسليم
- 2027
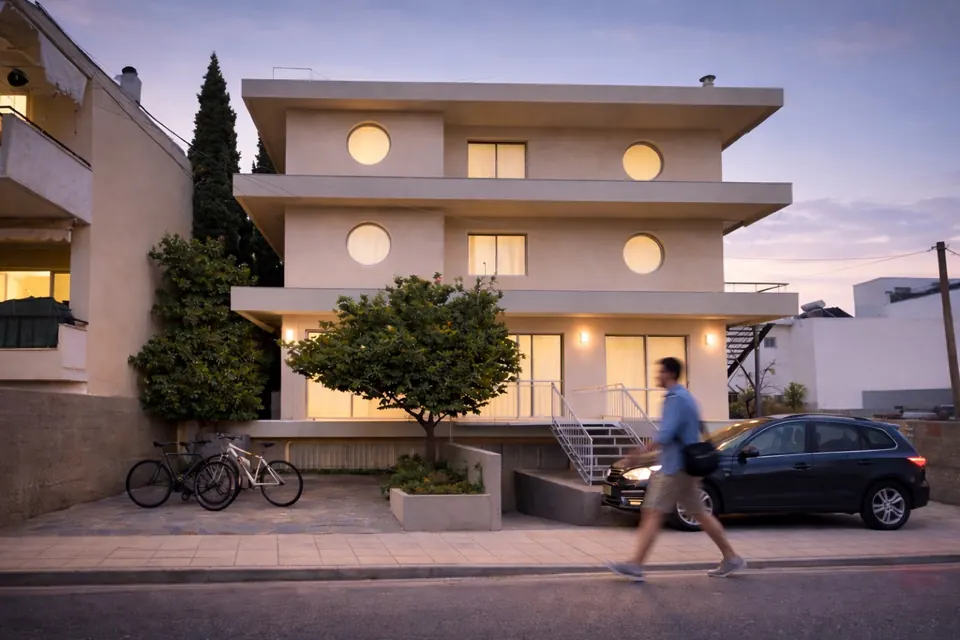
جيراكاس · أثيناGA-19
مساكن جيراكاس
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في جيراكاس — مكتب تحوّل إلى مساكن: شقق صغيرة بغرفة نوم واحدة ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2026
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.