2026年9月4日 · 更新于:2026年10月7日 · Emre Kurt 律师
希腊购房移民:黄金签证税务居民身份认定条件详解
黄金签证不等于税务居民身份。2026年指南:183天规则、“生活中心”测试,以及Non-Dom、养老金和新居民特殊税收制度。
持有希腊黄金签证(Golden Visa)并不自动意味着成为希腊税务居民;这是该计划最常被误解、却也最重要的优势之一。税务居民身份独立于居留许可,完全取决于实际停留时间和“生活中心”测试。本文将结合2026年最新信息,为您说明183天规则如何运作、其追溯效力,以及希腊为高净值投资者提供的特殊税收制度。
基本规则:黄金签证不等于税务居民身份
持有希腊黄金签证并不会自动使一个人成为希腊税务居民。税务居民身份是一项完全独立的评估,基于两项基本标准:在任意12个月期间内实际在希腊停留的天数,以及此人的“生活中心”(永久住所、家庭)所在地。这一区分为黄金签证投资者提供了重要的灵活性;居留许可权利与纳税义务可以相互独立地进行管理。
183天规则
在任意12个月期间内在希腊停留超过183天的人,将被视为希腊税务居民。该天数并非从1月1日起算,而是从此人实际进入希腊之日起算。一旦超过门槛,一个重要的技术细节随之生效:居民身份将追溯至相关期间的第一天;也就是说,评估结果不是“我从超过第183天起成为居民”,而是“视同我从当年年初起就是居民”。
不足183天与超过183天:对比
| 情况 | 不足183天 | 超过183天 |
|---|---|---|
| 税务居民身份 | 不是希腊税务居民 | 希腊税务居民 |
| 应税收入 | 仅限来源于希腊的收入 | 全部全球收入 |
| 税率 | 仅对来源于希腊的收入适用标准税率 | 9%-44%累进税率(或特殊制度) |
| 追溯效力 | 无 | 超过门槛后,追溯至期间的第一天 |
“生活中心”测试:另一项触发条件
除实际停留天数外,如果一个人的永久住所或家庭在希腊,即使其停留不足183天,也可能根据“重要利益中心”测试被视为税务居民。因此,仅记录停留天数可能还不够;家庭定居情况、永久住房以及经济联系集中于希腊的程度,也会在居民身份评估中被纳入考量。
希腊的特殊税收制度
希腊为高净值投资者、退休人员和新居民提供三种不同的特殊税收制度。这些制度均为自愿选择,各自针对不同的人群和策略:
| 制度 | 优势 | 主要条件 |
|---|---|---|
| Non-Dom(第5A条) | 境外收入每年缴纳€100,000固定税额,最长15年 | €500,000投资(3年内)+ 过去8年中有7年不是居民 |
| 养老金领取者(第5B条) | 境外养老金收入适用7%固定税率 | 养老金领取者身份,迁居希腊 |
| 新居民(第5C条) | 希腊收入的50%免税,为期7年 | 每年必须实际居住183天以上 |
Non-Dom制度(第5A条):面向高净值投资者
该制度允许投资者每年缴纳€100,000的固定税额,代替对全部境外收入适用标准累进税率;对于境外收入非常高的投资者而言,这可能带来显著优势。该制度有效期最长15年,每增加一名家庭成员,每年需额外缴纳€20,000。要享受该制度,须在三年内完成至少€500,000的投资,且在过去8年中有7年不是希腊税务居民。
养老金领取者制度(第5B条)
在希腊定居并成为希腊税务居民的外国退休人员,其来源于境外的养老金收入可按7%的固定税率纳税,而不适用标准累进税率。与标准的9%-44%累进税率相比,这带来了显著优势,对退休投资者尤其具有吸引力。
新居民/创业者制度(第5C条)
该制度对来源于希腊的受雇或自雇收入的50%免征税款,为期7年。但这里有一个需要注意的要点:与其他两种制度不同,享受该制度须每年在希腊实际居住至少183天。这一激励结构与“少住、不纳税”的思路恰恰相反;它是为真正计划在希腊定居和工作的人设计的制度。
其他要点
- 希腊没有一般性的财富税;征税针对的是特定资产(如房地产),而非总净资产。
- 希腊拥有广泛的避免双重征税协定网络;这为在境外获得收入的投资者提供了重要保障。
- 黄金签证本身没有强制适用的税收制度;投资者可以在标准规则(183天门槛)下运作,而无需申请上述任何特殊制度。
- 如果以入籍为目标,则需要在7年内每年实际居住至少183天;但仅为保留居留许可,并没有此类实际居住要求。
- 在希腊获得租金收入的黄金签证持有人,无论其税务居民身份如何,都有义务就该收入在希腊纳税。
常见问题
1. 获得黄金签证后,我会自动成为希腊税务居民吗?
不会,持有黄金签证并不会自动使您成为希腊税务居民。税务居民身份是与居留许可完全独立的评估,主要取决于您在任意12个月期间内实际在希腊停留的天数(183天门槛),或您的“生活中心”(永久住所、家庭)所在地。停留不足183天且生活中心在其他国家的黄金签证持有人,在希腊仅就来源于希腊的收入(例如租金收入)纳税,而无需就全球收入纳税。
2. 如果超过183天门槛,会发生什么?
如果您在任意12个月期间内在希腊停留超过183天,您将被视为希腊税务居民,您的全球收入将适用希腊9%-44%的累进税率。一个重要的技术细节是:该居民身份并非从您超过第183天时开始生效,而是追溯至相关期间的第一天(通常从您的入境日期起算)。因此,认真记录您在希腊停留的天数非常重要,以免在无意中成为税务居民。
3. Non-Dom制度适合哪些人?
Non-Dom制度(第5A条)专为境外收入较高的投资者设计;每年缴纳€100,000的固定税额,即可使全部全球收入免于适用标准累进税率。该制度有效期最长15年,每增加一名家庭成员,每年需额外缴纳€20,000。申请资格要求在三年内完成至少€500,000的投资,且在过去8年中有7年不是希腊税务居民。该制度尤其适合境外收入较高、并计划在希腊实际居住一段时间的投资者。
4. 为保留黄金签证,我是否需要在希腊停留183天?
不需要,仅为保留居留许可,并没有任何实际居住或停留天数要求;这是该计划的重要优势之一。183天门槛仅用于确定您的税务居民身份,不影响居留许可的有效性。但是,如果您的最终目标是取得希腊国籍,则需要在7年内每年实际居住至少183天。因此,区分“单纯居留”与“入籍之路”在实际居住要求上的不同非常重要。
5. 如果我在希腊获得租金收入,无论税务居民身份如何都需要纳税吗?
是的,在希腊获得的租金收入,无论您的税务居民身份如何,都须在希腊纳税。即使停留不足183天、不被视为希腊税务居民的人,也有义务就来源于希腊的收入(如租金收入)在希腊纳税;只有其在全球其他地方的收入不在此征税范围之内。因此,如果您将黄金签证房产用于长租,请记住,无论您的税务居民身份如何,都必须就该租金收入在希腊进行纳税申报。
注:本文中的税务信息基于一般性规定,可能因您的个人情况而有很大差异,不构成税务建议。如需确定您的税务居民身份策略以及适合您的特殊制度,欢迎联系我们。
塞萨洛尼基市中心 · 塞萨洛尼基GA-51
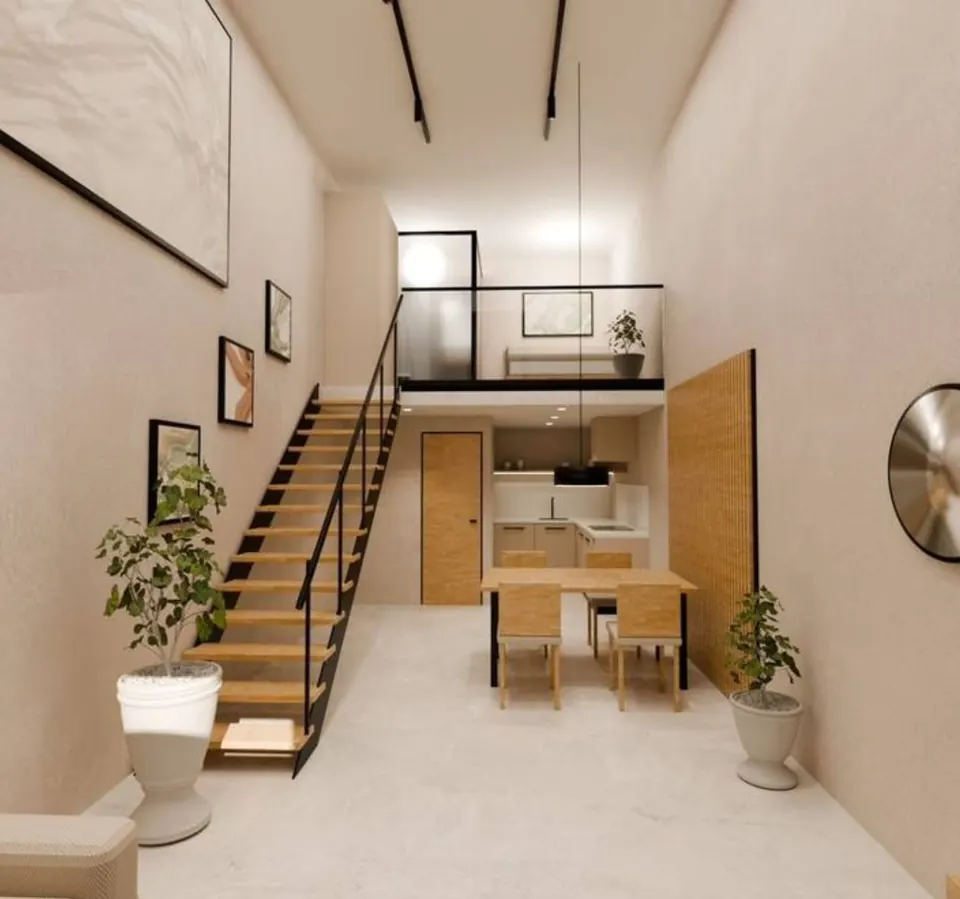
塞萨洛尼基市中心双子Loft公寓
塞萨洛尼基市中心两套正在进行商改住(商业转住宅)改造的Loft公寓:每套约70 m²,拥有挑高双层客厅和夹层卧室。每套均以€250,000符合黄金签证条件。
- 卧室
- 1居室
- 能效等级
- A
- 交付
- 翻新中 · 交付日期详情垂询
索取信息
您可以用中文或英文给我们留言。