5 سبتمبر 2026 · المحامي إمره كورت
ما هو نظام Non-Dom في الفيزا الذهبية اليونانية؟ ضريبة ثابتة بقيمة €100,000
نظام Non-Dom (المادة 5A): ضريبة سنوية ثابتة بقيمة €100,000 على جميع الدخل الأجنبي لمدة 15 عامًا. التكامل مع الفيزا الذهبية، والمتطلبات، ومخاطر CFC في دليل 2026 هذا.
نظام Non-Dom (المادة 5A) نظام ضريبي اختياري تقدمه اليونان للمستثمرين ذوي الثروات الكبيرة، يضع «سقفًا» لجميع الدخل من مصادر أجنبية بضريبة سنوية ثابتة قدرها €100,000. ورغم أنه آلية منفصلة تمامًا عن الفيزا الذهبية (Golden Visa)، فإن الاثنين يُحدثان تكاملًا قويًا. نشرح في هذا المقال، بمعلومات 2026 الحالية، كيف يعمل نظام Non-Dom، ولمن يكون مفيدًا فعلًا، ومتطلبات التقدم إليه، والمخاطر التي ينبغي الانتباه إليها.
الآلية الأساسية: مبلغ ثابت لا معدل تصاعدي
في ظل نظام Non-Dom، يُفرض على جميع الدخل من مصادر أجنبية — بما في ذلك الأرباح الموزعة والفوائد والإيجارات والأرباح الرأسمالية وجميع أنواع الدخل الأخرى — سقف ضريبي سنوي ثابت قدره €100,000 بدلًا من المعدلات التصاعدية العادية البالغة 9-44%. وهذا يعني أن الضريبة المستحقة تبقى ثابتة مهما ارتفع الدخل. غير أن هذه المظلة لا تشمل إلا الدخل الأجنبي؛ أما الدخل من مصادر يونانية (مثل دخل الإيجار من عقار في اليونان) فيبقى خارج هذا النظام ويخضع للضريبة بشكل منفصل وفق المعدل التصاعدي العادي.
لمن يكون مفيدًا فعلًا؟ مثال ملموس
لنأخذ مستثمرًا يحقق €300,000 سنويًا في الخارج. في النظام الضريبي التصاعدي العادي ستبلغ الضريبة على هذا المبلغ نحو €123,900، بينما لا يدفع المستثمر نفسه في ظل نظام Non-Dom سوى المبلغ الثابت البالغ €100,000؛ أي توفير يقارب €23,900 لتلك السنة. وتوضّح هذه العملية الحسابية البسيطة منطق النظام: فكلما ارتفع دخلك الأجنبي، ازدادت فائدة Non-Dom. وفي المقابل، بالنسبة للمستثمر ذي الدخل الأجنبي الأقل، قد يكون النظام التصاعدي العادي أقل تكلفة؛ لذا يُنصح بإجراء حساب للتكلفة والعائد استنادًا إلى مستوى الدخل الشخصي قبل الانتقال إلى هذا النظام.
المتطلبات الرئيسية والتوقيت
| العنصر | التفاصيل |
|---|---|
| الضريبة السنوية | €100,000 ثابتة — على جميع الدخل الأجنبي |
| المدة | حتى 15 عامًا |
| الرسم الإضافي لأفراد العائلة | +€20,000/سنويًا لكل فرد |
| شرط الإقامة السابقة | عدم الإقامة الضريبية في اليونان في 7 من السنوات الثماني الأخيرة |
| شرط الاستثمار | €500,000 (عقارات/أعمال تجارية/أوراق مالية)، يُستكمل خلال 3 سنوات |
| الموعد النهائي لتقديم الطلب | 31 مارس من السنة الضريبية المعنية |
| الموعد النهائي للسداد | دفعة واحدة بحلول 31 يوليو |
🔑 التكامل مع الفيزا الذهبية: قد لا يلزم استثمار منفصل
من أكثر جوانب نظام Non-Dom عملية التسهيل المحتمل الذي يوفره لمستثمري الفيزا الذهبية. فالاستثمار البالغ €500,000 المطلوب للتقدم يمكن أن يكون في صورة عقار أو عمل تجاري أو أوراق مالية؛ وقد يُعترف باستثناء أو مسار بديل لحاملي بعض تصاريح الإقامة القائمة على الاستثمار (بما فيها الفيزا الذهبية). وهذا يعني أن استثمارك القائم في الفيزا الذهبية قد يستوفي هذا الشرط بالفعل، وقد لا تحتاج إلى استثمار جديد منفصل من أجل Non-Dom. ومع ذلك، ولأن ذلك قد يختلف بحسب حجم الاستثمار ونوعه، من المهم التأكد مع مستشار ضريبي مما إذا كان وضعك ينطبق عليه هذا الاستثناء.
⚠️ المخاطر التي ينبغي الانتباه إليها
| الخطر | الوصف |
|---|---|
| الازدواج الضريبي | لا تُخصم الـ€100,000 من الضريبة المدفوعة أصلًا في الخارج |
| قواعد CFC | قد تخضع شركاتك الأجنبية لنظام CFC اليوناني في إطار ATAD الأوروبي |
| استمرارية الاستثمار | انقطاع يتجاوز 6 أشهر = إلغاء فوري للوضع |
| ضريبة الخروج | قد يستمر بلدك الأصلي في فرض الضريبة عليك عند مغادرة الإقامة فيه أو لمدة سنة أو أكثر بعدها |
ومن بين هذه المخاطر، تتطلب قواعد CFC (الشركات الأجنبية الخاضعة للسيطرة) خصوصًا تخطيطًا جادًا للمستثمرين الذين لديهم شركة قابضة أو هيكل استثماري. إذ قد يؤدي اكتسابك الإقامة اليونانية إلى إخضاع شركاتك في الخارج لنظام CFC اليوناني في إطار توجيه ATAD الأوروبي؛ وفي هذه الحالة قد تُنسب إليك شخصيًا الأرباح السلبية غير الموزعة للشركة. فالهيكل القابض الذي كان يعمل خلال فترة إقامتك السابقة قد يصبح مسألة تستدعي إعادة الدراسة عند الانتقال إلى اليونان.
مقارنة تنافسية: أحد أرخص أنظمة الرسم الثابت في أوروبا
يبرز رسم Non-Dom الثابت البالغ €100,000 في اليونان بوصفه أحد أقل الخيارات تكلفة بين الأنظمة المماثلة في أوروبا الغربية. وللمقارنة: ارتفع النظام المماثل في إيطاليا إلى €300,000 اعتبارًا من 2026، بينما أُغلق نظام NHR البرتغالي الملائم للمتقاعدين واستُبدل بنظام IFICI الأضيق نطاقًا. ومعدل الضريبة البالغ 7% للمتقاعدين في اليونان مرشّح لسد هذه الفجوة. أما قبرص فتظل منافسًا مهمًا، لا سيما للمستثمرين ذوي الدخل الكبير من الأرباح والفوائد، بفضل فترة الإعفاء البالغة 17 عامًا.
تحديث 2026: القانون 5246/2025
- بات الدخل من مصادر يونانية الواقع خارج مظلة Non-Dom يخضع الآن للضريبة وفق المعدل التصاعدي المعدَّل.
- استُحدث تخفيض بنسبة 50% على ضريبة ENFIA (ضريبة العقار) للأشخاص المستوفين للشروط.
- مُدّد تعليق ضريبة القيمة المضافة على المساكن في المباني الجديدة حتى 31 ديسمبر 2026.
- لهذه التغييرات تبعات عملية على المشمولين بنظام Non-Dom الذين يحققون أيضًا دخلًا محليًا في اليونان (مثل العمل الجزئي أو دخل الإيجار).
ميزة إضافية: الإعفاء من ضريبة الميراث والهبة
يوفر وضع Non-Dom إعفاءً كاملًا من ضريبة الميراث والهبة على الأصول الواقعة خارج اليونان. ويمكن اعتبار ذلك ميزة إضافية مهمة للمستثمرين الذين يمتلكون محفظة أصول دولية؛ لكن نظرًا لأن نطاق هذا الإعفاء وتطبيقه قد يختلفان بحسب نوع الأصل والبلد، يُنصح باستشارة خبير عند إعداد خطة التركة الشخصية.
لنخطُ معًا الخطوة الصحيحة نحو الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقكم في كل مرحلة.
احصل على استشارة مجانيةالأسئلة الشائعة
1. هل نظام Non-Dom جزء من الفيزا الذهبية؟
لا، فنظام Non-Dom (المادة 5A) آلية منفصلة تمامًا عن الفيزا الذهبية؛ إذ يمنح أحدهما تصريح إقامة بينما الآخر نظام للإقامة الضريبية. غير أن الاثنين قد يُحدثان تكاملًا قويًا: فالاستثمار البالغ €500,000 المطلوب للتقدم إلى نظام Non-Dom يمكن استيفاؤه عبر استثناء أو مسار بديل لحاملي بعض تصاريح الإقامة القائمة على الاستثمار (بما فيها الفيزا الذهبية). وقد يعني ذلك إمكانية استخدام استثمارك القائم في الفيزا الذهبية لطلب Non-Dom دون استثمار جديد منفصل؛ لكن من المهم التأكد مع مستشار ضريبي مما إذا كان ذلك ينطبق على استثمارك.
2. لمن تكون الضريبة الثابتة البالغة €100,000 مفيدة فعلًا؟
يعتمد ذلك إلى حد كبير على مستوى دخلك الأجنبي. فعلى سبيل المثال، المستثمر الذي يحقق €300,000 سنويًا في الخارج يدفع نحو €123,900 وفق النظام التصاعدي العادي، بينما لا يدفع سوى مبلغ ثابت قدره €100,000 في ظل نظام Non-Dom؛ وهو توفير واضح. أما بالنسبة للمستثمر ذي الدخل الأجنبي الأقل، فقد يكون النظام التصاعدي العادي أقل تكلفة من Non-Dom. لذا يُنصح، قبل الانتقال إلى هذا النظام، بإجراء حساب للتكلفة والعائد استنادًا إلى مستوى دخلك الأجنبي الشخصي والتحقق منه مع مستشار ضريبي.
3. ما أكبر مخاطر نظام Non-Dom؟
من أخطر المخاطر قواعد CFC (الشركات الأجنبية الخاضعة للسيطرة) التي تنشأ إذا كانت لديك شركات أجنبية؛ إذ قد يؤدي اكتسابك الإقامة اليونانية إلى إخضاع شركاتك في الخارج لنظام CFC اليوناني في إطار توجيه ATAD الأوروبي، وقد تُنسب إليك شخصيًا الأرباح السلبية غير الموزعة للشركة. ومن المخاطر المهمة الأخرى الازدواج الضريبي؛ إذ لا تُخصم الضريبة الثابتة البالغة €100,000 من الضريبة المدفوعة أصلًا في الخارج، مما قد يؤدي إلى فرض الضريبة مرتين على بعض أنواع الدخل. ويتطلب كلا الخطرين تخطيطًا ضريبيًا دوليًا شاملًا قبل الانتقال إلى هذا النظام.
4. إذا تصرّفت في استثماري، هل أفقد وضع Non-Dom؟
نعم، وهذا خطر جسيم. إذ يجب الحفاظ على الاستثمار الذي يقوم عليه نظام Non-Dom بشكل متواصل طوال مدة النظام (حتى 15 عامًا). وإذا حدث انقطاع في الاستثمار يتجاوز مدة 6 أشهر متواصلة، يُلغى الوضع فورًا ويُستبعد الشخص من النظام. لذا يجب على المستثمرين المشمولين بنظام Non-Dom متابعة استمرارية استثمارهم عن كثب ومراعاة قاعدة الأشهر الستة هذه قبل التخطيط لأي بيع أو إعادة هيكلة.
5. كيف يُقارَن نظام Non-Dom اليوناني بالدول الأوروبية الأخرى؟
يبرز الرسم الثابت البالغ €100,000 في اليونان بوصفه أحد أقل الخيارات تكلفة بين الأنظمة المماثلة في أوروبا الغربية. وللمقارنة، ارتفع النظام المماثل في إيطاليا إلى €300,000 اعتبارًا من 2026، بينما أُغلق نظام NHR البرتغالي الملائم للمتقاعدين واستُبدل بنظام IFICI الأضيق نطاقًا. كما أن معدل الضريبة البالغ 7% للمتقاعدين في اليونان مرشّح لسد هذه الفجوة. أما قبرص فتظل منافسًا قويًا، لا سيما للمستثمرين ذوي الدخل الكبير من الأرباح والفوائد، بفضل فترة الإعفاء البالغة 17 عامًا؛ لذا قد تقدم دول مختلفة مزايا مختلفة بحسب طبيعة الدخل.
ملاحظة: تستند المعلومات الضريبية الواردة في هذا المقال إلى اللوائح العامة، وقد تختلف اختلافًا كبيرًا بحسب بنية دخلك الشخصي والقواعد الضريبية في بلدك الأصلي واللوائح الحالية؛ ولا تُعدّ استشارة ضريبية. تواصلوا معنا لنقيّم معًا مدى ملاءمة نظام Non-Dom لكم، وتكامله مع استثماركم في الفيزا الذهبية، ومخاطر CFC وضريبة الخروج.
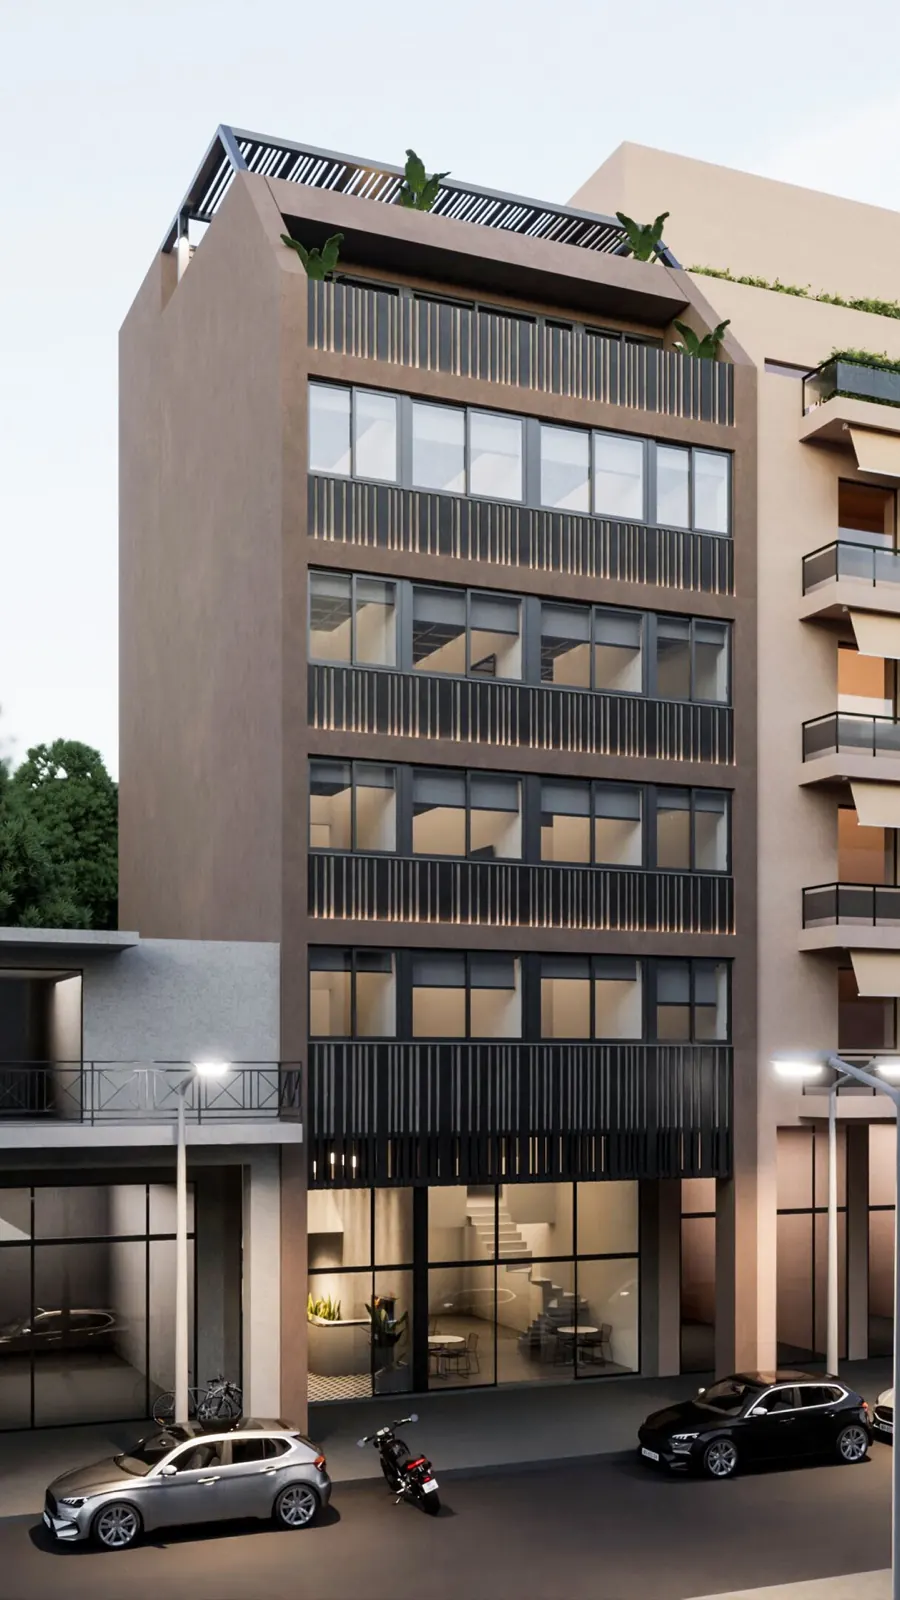 جاهز للسكن
بيرايوس · أثيناGA-04
شقق بيرايوس الفندقية
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: فندق شقق مؤتمت بالكامل بنظام تسجيل الوصول الذاتي — استثمار ذكي لا يتطلب إدارة مباشرة منكم.
- غرف النوم
- 1+1–2+1
- فئة الطاقة
- —
- التسليم
- جاهز
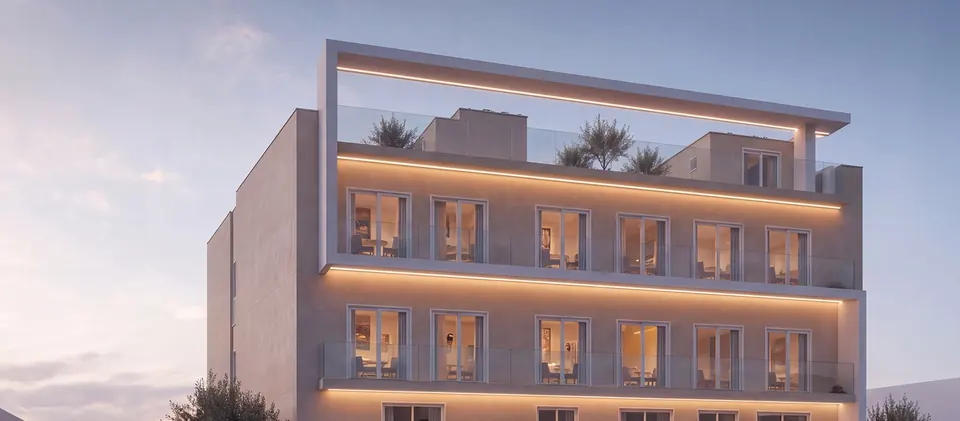
بيريستيري · أثيناGA-41
مساكن بيريستيري
مشروع بوتيكي في بيريستيري، الحي النابض بالحياة في غرب أثينا، حيث يجري تحويل مبنى قديم إلى 14 شقة: 32–65 م²، معظمها بغرفتي نوم، تُسلَّم مفروشة، مع شقة في الطابق العلوي تتميز بتراس خاص على السطح. مؤهَّلة للفيزا الذهبية بـ €250,000، بأسعار €250,000–292,500.
- غرف النوم
- 1+1 – 2+1
- فئة الطاقة
- —
- التسليم
- 2027
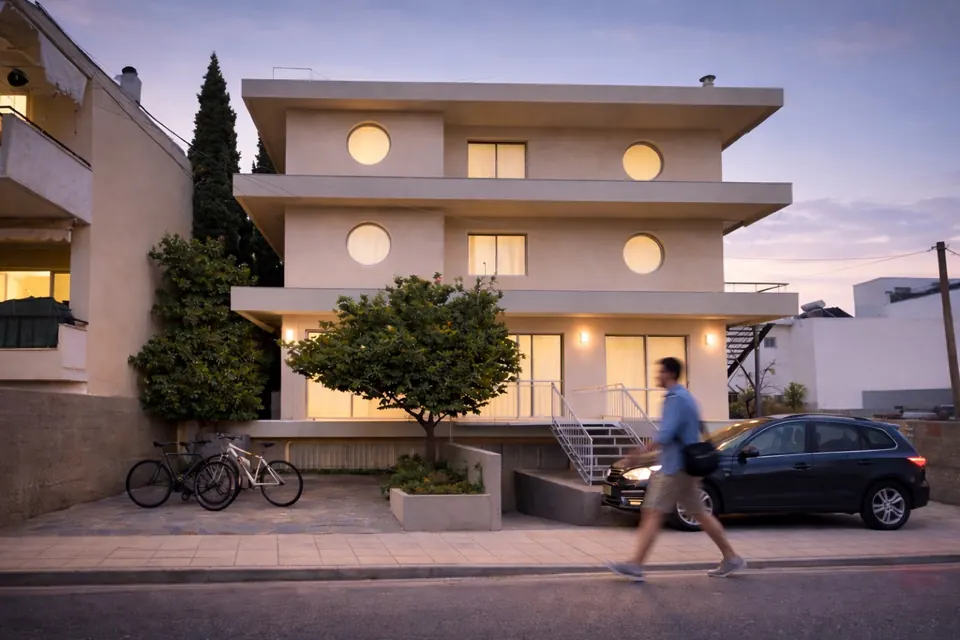
جيراكاس · أثيناGA-19
مساكن جيراكاس
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في جيراكاس — مكتب تحوّل إلى مساكن: شقق صغيرة بغرفة نوم واحدة ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2026
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.