2026年9月5日 · Emre Kurt 律师
希腊黄金签证Non-Dom制度是什么?€100,000固定税
Non-Dom制度(第5A条):15年内对全部境外收入每年固定征税€100,000。2026年指南详解与黄金签证的协同效应、申请条件及CFC风险。
Non-Dom制度(第5A条)是希腊为高净值投资人提供的一项可选税收制度,以每年固定€100,000的税款为所有境外来源收入“封顶”。虽然它是一套与希腊黄金签证(Golden Visa)完全独立的机制,但两者能够产生很强的协同效应。本文结合2026年最新信息,说明Non-Dom制度如何运作、对谁真正有利、申请条件以及需要注意的风险。
基本机制:固定金额,而非累进税率
在Non-Dom制度下,所有境外来源收入——包括股息、利息、租金、资本利得及其他所有类型的收入——都以每年固定€100,000的税款封顶,而不适用9-44%的标准累进税率。这意味着无论收入多高,应缴税款都保持固定。不过,这把“保护伞”只覆盖境外收入;希腊境内来源的收入(例如希腊房产的租金收入)不在该制度范围内,按标准累进税率另行征税。
究竟对谁真正有利?一个具体例子
假设一位投资人每年在境外收入€300,000。在标准累进税制下,这笔收入的税款约为€123,900;而在Non-Dom制度下,同一位投资人只需缴纳固定的€100,000,当年可节省约€23,900。这个简单的计算说明了该制度的逻辑:境外收入越高,Non-Dom就越有利。相反,对于境外收入较低的投资人,标准累进税制可能更便宜;因此建议在转入该制度之前,根据个人收入水平进行成本收益测算。
主要条件与时间节点
| 项目 | 详情 |
|---|---|
| 年度税款 | 固定€100,000——适用于全部境外收入 |
| 期限 | 最长15年 |
| 家庭成员附加费 | 每人每年+€20,000 |
| 过往居住要求 | 过去8年中有7年不是希腊税务居民 |
| 投资要求 | €500,000(房地产/企业/证券),须在3年内完成 |
| 申请截止日期 | 相关纳税年度的3月31日 |
| 缴款截止日期 | 7月31日前一次性缴清 |
🔑 与黄金签证的协同效应:可能无需另行投资
Non-Dom制度最实用的方面之一,是它可能为黄金签证投资人带来的便利。申请所需的€500,000投资可以是房地产、企业或证券形式;对于某些基于投资的居留许可持有人(包括黄金签证持有人),可能认可例外规定或替代途径。这意味着您现有的黄金签证投资可能已经满足这一要求,您或许无需为Non-Dom另行进行新的投资。不过,由于这可能因投资规模和类型而异,务必与税务顾问确认您的情况是否符合这一例外规定。
⚠️ 需要注意的风险
| 风险 | 说明 |
|---|---|
| 双重征税 | €100,000不能抵扣已在境外缴纳的税款 |
| CFC规则 | 您的境外公司可能在欧盟ATAD框架下被纳入希腊CFC制度 |
| 投资连续性 | 中断超过6个月 = 身份立即被取消 |
| 离境税 | 您的来源国可能在您迁出居住地时或之后1年以上继续对您征税 |
在这些风险中,CFC(受控外国公司)规则尤其需要拥有控股公司或投资架构的投资人认真规划。成为希腊税务居民后,您在境外的公司可能在欧盟ATAD框架下被纳入希腊CFC制度;在这种情况下,公司未分配的被动利润可能被归属到您个人名下。在您此前居住期间行之有效的控股架构,在迁居希腊时可能需要重新审视。
竞争力比较:欧洲最便宜的固定费用制度之一
在西欧同类制度中,希腊€100,000的Non-Dom固定费用是成本最低的选择之一。相比之下:意大利的同类制度自2026年起已上调至€300,000,而葡萄牙对退休人士友好的NHR制度已经关闭,取而代之的是范围更窄的IFICI。希腊针对退休人士的7%税率有望填补这一空缺。与此同时,塞浦路斯凭借长达17年的免税期,仍是一个重要的竞争者,尤其适合股息和利息收入较高的投资人。
2026年更新:第5246/2025号法律
- Non-Dom保护伞之外的希腊境内来源收入,现在按修订后的累进税率征税。
- 为符合条件的人士引入了50%的ENFIA房产税减免。
- 新建住宅的增值税暂停征收措施延长至2026年12月31日。
- 这些变化对处于Non-Dom制度下、同时在希腊有本地收入(例如兼职工作或租金收入)的人士具有实际影响。
额外优势:遗产税和赠与税豁免
Non-Dom身份可使位于希腊境外的资产完全免征遗产税和赠与税。对于拥有国际资产组合的投资人而言,这可被视为一项重要的额外优势;但由于该豁免的范围和适用可能因资产类型和国家而异,建议在进行个人遗产规划时咨询专业人士。
常见问题
1. Non-Dom制度是黄金签证的一部分吗?
不是。Non-Dom制度(第5A条)是一套与黄金签证完全独立的机制;前者是税务居民制度,后者提供居留许可。不过,两者可以产生很强的协同效应:申请Non-Dom制度所需的€500,000投资,对于某些基于投资的居留许可持有人(包括黄金签证持有人),可以通过例外规定或替代途径来满足。这可能意味着您现有的黄金签证投资可用于Non-Dom申请,而无需另行进行新的投资;但务必与税务顾问确认这是否适用于您的投资。
2. €100,000固定税究竟对谁真正有利?
这在很大程度上取决于您的境外收入水平。例如,一位每年在境外收入€300,000的投资人,在标准累进税制下需缴纳约€123,900,而在Non-Dom制度下只需缴纳固定的€100,000;节税效果明显。但对于境外收入较低的投资人,标准累进税制可能比Non-Dom更便宜。因此,在转入该制度之前,建议根据您个人的境外收入水平进行成本收益测算,并与税务顾问核实。
3. Non-Dom制度最大的风险是什么?
最关键的风险之一是拥有境外公司时会触发的CFC(受控外国公司)规则;成为希腊税务居民后,您在境外的公司可能在欧盟ATAD框架下被纳入希腊CFC制度,公司未分配的被动利润可能被归属到您个人名下。另一项重要风险是双重征税;€100,000固定税不能抵扣已在境外缴纳的税款,这可能导致某些类型的收入被征税两次。这两项风险都需要在转入该制度之前进行全面的国际税务规划。
4. 如果我处置了投资,会失去Non-Dom身份吗?
是的,这是一项严重风险。Non-Dom制度所依托的投资必须在整个制度期限内(最长15年)持续保持。如果投资中断超过连续6个月,身份将立即被取消,当事人将被移出该制度。因此,处于Non-Dom制度下的投资人必须密切关注投资的连续性,并在计划任何出售或重组之前考虑这一6个月规则。
5. 希腊的Non-Dom制度与其他欧洲国家相比如何?
在西欧同类制度中,希腊€100,000的固定费用是成本最低的选择之一。相比之下,意大利的同类制度自2026年起已上调至€300,000,而葡萄牙对退休人士友好的NHR制度已经关闭,取而代之的是范围更窄的IFICI。希腊针对退休人士的7%税率也有望填补这一空缺。与此同时,塞浦路斯凭借长达17年的免税期,仍是一个强有力的竞争者,尤其适合股息和利息收入较高的投资人;因此,不同国家会因收入结构不同而提供不同的优势。
注:本文中的税务信息基于一般性规定,可能因您的个人收入结构、原籍国税收规则及现行法规而存在重大差异;不构成税务建议。欢迎联系我们,共同评估Non-Dom制度是否适合您、它与您的黄金签证投资的协同效应,以及CFC/离境税风险。
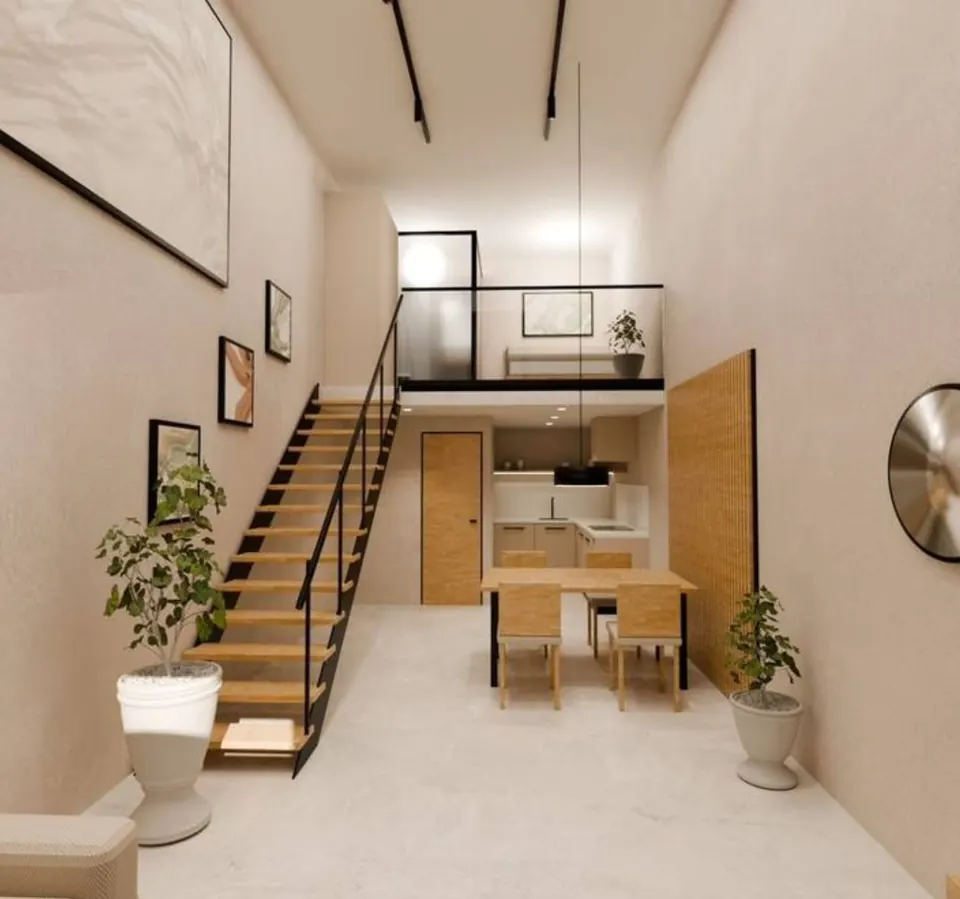
塞萨洛尼基市中心 · 塞萨洛尼基GA-51
塞萨洛尼基市中心双子Loft公寓
塞萨洛尼基市中心两套正在进行商改住(商业转住宅)改造的Loft公寓:每套约70 m²,拥有挑高双层客厅和夹层卧室。每套均以€250,000符合黄金签证条件。
- 卧室
- 1居室
- 能效等级
- A
- 交付
- 翻新中 · 交付日期详情垂询
索取信息
您可以用中文或英文给我们留言。