4 أغسطس 2026 · المحامي إمره كورت
ضريبة نقل الملكية العقارية في اليونان: كيف تُحسب نسبة 3.09%
كيف تُحسب ضريبة نقل الملكية البالغة 3.09% في الفيزا الذهبية اليونانية؟ القيمة الموضوعية وأمثلة محسوبة والإعفاءات في دليل 2026 هذا.
أكبر ضريبة منفردة تُدفع عند شراء عقار في اليونان هي ضريبة نقل الملكية العقارية بنسبة 3.09% (رسم نقل الملكية). ورغم أن هذه النسبة تبدو ثابتة وبسيطة، فإن الأساس الذي تُحسب عليه الضريبة فعليًا — أهو سعر العقد أم قيمة منفصلة تحددها الدولة — قد يفاجئ كثيرًا من المستثمرين. نشرح في هذا المقال بالتفصيل كيف تتكوّن نسبة 3.09%، وعلى أي قيمة تُحسب، والفروق بين العقارات الجديدة وعقارات إعادة البيع، والإعفاءات السارية اعتبارًا من عام 2026.
من أين تأتي نسبة 3.09%؟
هذه النسبة هي في الواقع مجموع مكوّنين منفصلين:
| المكوّن | النسبة |
|---|---|
| رسم نقل الملكية الأساسي (FMA) | 3.00% |
| الرسم البلدي الإضافي | 0.09% |
| الإجمالي | 3.09% |
يُدفع رسم نقل الملكية الأساسي (FMA وفق اختصاره اليوناني) مباشرة إلى الدولة، بينما يذهب الرسم الإضافي البالغ 0.09% إلى البلديات المحلية. ويُحصَّل هذان المكوّنان معًا كدفعة واحدة قبل إتمام البيع.
على أي أساس تُحسب الضريبة؟ القيمة الموضوعية
النقطة الأكثر أهمية والأكثر سوءًا في الفهم هنا هي المبلغ الذي تُحسب عليه الضريبة. فالضريبة تُحسب على المبلغ الأعلى من بين اثنين: السعر المذكور في عقد البيع، أو «القيمة الموضوعية» (αντικειμενική αξία) التي تحددها وزارة المالية (AADE) لكل منطقة على حدة. وتُحسب القيمة الموضوعية من جدول مُعَدّ مسبقًا يستند إلى منطقة العقار ومساحته وطابقه وعمره واتجاهه، وهي رقم مرجعي رسمي مستقل عن سعر السوق.
والنتيجة العملية لهذه القاعدة أنه حتى لو صرّح المستثمر في عقد البيع بمبلغ أقل من السعر الحقيقي للعقار لتخفيف العبء الضريبي، تظل الضريبة محسوبة على القيمة الموضوعية إذا كانت أعلى من المبلغ المصرَّح به. وفي بعض المناطق الرائجة التي ترتفع قيمتها بسرعة، قد تكون القيمة الموضوعية أدنى من سعر السوق؛ وفي هذه الحالات قد يستفيد المستثمر من وعاء ضريبي أقل. لذلك من المهم التحقق من القيمة الموضوعية للعقار عبر محامٍ أو كاتب عدل قبل الشراء لأغراض تخطيط الميزانية.
أمثلة محسوبة
يوضح الجدول أدناه رسم نقل الملكية المتوقع عند مستويات استثمار مختلفة (بافتراض أن سعر العقد يساوي القيمة الموضوعية):
| سعر العقار | النسبة | رسم نقل الملكية |
|---|---|---|
| €250,000 | 3.09% | €7,725 |
| €400,000 | 3.09% | €12,360 |
| €800,000 | 3.09% | €24,720 |
الفرق بين عقارات إعادة البيع والمباني الجديدة
تختلف قواعد ضريبة نقل الملكية نظريًا بحسب ما إذا كان العقار إعادة بيع أو في مبنى جديد؛ إلا أن إجراءً مؤقتًا ساريًا اعتبارًا من عام 2026 أزال هذا الفرق إلى حد كبير:
| نوع العقار | القاعدة المعتادة | الوضع الفعلي اعتبارًا من 2026 |
|---|---|---|
| إعادة بيع | رسم نقل ملكية 3.09% | رسم نقل ملكية 3.09% (دون تغيير) |
| مبنى جديد (ترخيص بعد 2006) | ضريبة قيمة مضافة 24% | ضريبة القيمة المضافة مُعلَّقة (حتى 31 ديسمبر 2026) — عمليًا يُدفع رسم نقل ملكية 3.09% |
عادةً تخضع المباني الجديدة التي حصلت على ترخيص بناء بعد عام 2006 لضريبة القيمة المضافة بنسبة 24%. غير أن هذه الضريبة أُجِّلت مرارًا منذ عام 2020، ومُدِّد تعليقها مؤخرًا حتى 31 ديسمبر 2026. لذلك، إذا اختار المطوّر الإعفاء من ضريبة القيمة المضافة، يدفع المشتري ضريبة نقل الملكية البالغة 3.09% فقط حتى في المبنى الجديد. وينبغي توضيح ما إذا كان ذلك ينطبق على كل مشروع عبر محامٍ قبل الشراء، لأن الإعفاء من ضريبة القيمة المضافة خيار يتوقف على اختيار المطوّر وليس قاعدة تلقائية.
هل توجد ضريبة إضافية على المستثمرين الأجانب؟
لا، لا تطبّق اليونان نسبة ضريبة نقل ملكية منفصلة أو أعلى على المستثمرين الأجانب. ويدفع المتقدم للفيزا الذهبية نسبة 3.09% نفسها تمامًا مثل المواطن اليوناني. وعلى خلاف «الرسم الإضافي على المشترين الأجانب» المطبَّق في بعض الدول الأوروبية الأخرى، يجعل ذلك اليونان بيئة ضريبية شفافة ويمكن التنبؤ بها نسبيًا للمستثمرين الأجانب.
مخاطر الشراء عبر شركة
- يجب دفع ضريبة نقل الملكية قبل توقيع عقد البيع لدى كاتب العدل وتسجيل سند الملكية.
- عادةً ما يُنسَّق الدفع عبر المحامي أو كاتب العدل كجزء من عملية الشراء.
- إذا اشتُري العقار باسم شركة ولم يُفصَح بالكامل عن المالك المستفيد للشركة أمام السلطات الضريبية اليونانية، ينشأ خطر «الضريبة العقارية الخاصة» (SRET) السنوية بنسبة 15%؛ وهي ضريبة جزائية متكررة منفصلة تمامًا عن ضريبة نقل الملكية.
- لتجنّب هذا الخطر، ينبغي التصريح بالمالك المستفيد بشفافية منذ البداية في عمليات الشراء عبر الشركات.
لنتخذ معًا الخطوة الصحيحة نحو حصولك على الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقك في كل المراحل.
احصل على استشارة مجانيةالأسئلة الشائعة
1. على أي أساس تُحسب ضريبة نقل الملكية البالغة 3.09% بالضبط؟
تُحسب الضريبة على المبلغ الأعلى من بين اثنين: السعر المذكور في عقد البيع، أو «القيمة الموضوعية» التي تحددها وزارة المالية (AADE) لكل منطقة على حدة. والقيمة الموضوعية جدول مرجعي رسمي يستند إلى معايير مثل المنطقة والمساحة والطابق وعمر المبنى، وهي مستقلة عن سعر السوق. وتُطبَّق هذه القاعدة لمنع محاولات تقليص الوعاء الضريبي عبر التصريح بسعر منخفض في العقد.
2. إذا اشتريت عقارًا في مبنى جديد، هل أدفع ضريبة القيمة المضافة 24% أم 3.09%؟
عادةً تخضع المباني الجديدة المرخَّصة بعد عام 2006 لضريبة القيمة المضافة بنسبة 24%؛ إلا أن هذه الضريبة أُجِّلت مرارًا منذ عام 2020 وهي مُعلَّقة حتى 31 ديسمبر 2026. وإذا اختار المطوّر الإعفاء من ضريبة القيمة المضافة، يدفع المشتري ضريبة نقل الملكية البالغة 3.09% فقط حتى في المبنى الجديد — وهذا هو السيناريو الذي يُصادَف فعليًا في معظم عمليات الشراء في 2026. ولأن ذلك يتوقف على اختيار المطوّر، فلا ينبغي افتراضه تلقائيًا، بل يجب التأكد منه لكل مشروع على حدة عبر محامٍ.
3. هل توجد نسبة ضريبية أعلى على المستثمرين الأجانب؟
لا، لا تطبّق اليونان نسبة ضريبة نقل ملكية منفصلة أو أعلى على المشترين الأجانب. ويدفع المستثمر الأجنبي المتقدم للفيزا الذهبية نسبة 3.09% نفسها. لكن إذا اشتُري العقار عبر شركة ولم يُفصَح عن المالك المستفيد، فقد ينشأ خطر ضريبة سنوية منفصلة وأعلى بكثير (SRET، بنسبة 15%).
4. هل يمكنني الاستفادة من إعفاء السكن الأول بصفتي مستثمرًا في الفيزا الذهبية؟
على الأرجح لا، أو على الأقل ليس تلقائيًا. فإعفاء السكن الأول من ضريبة نقل الملكية يتوقف على شروط مثل عدم امتلاك مسكن آخر وظروف عائلية معيّنة، وهو مصمَّم عمومًا لمن ينوون الاستقرار فعليًا في اليونان. وبالنسبة لمعظم الأجانب الذين يستثمرون من أجل الفيزا الذهبية، قد لا تكون الاستفادة من هذا الإعفاء ممكنة عمليًا؛ وينبغي تقييم وضعك الخاص بشكل منفصل مع محامٍ قبل الشراء.
5. متى يجب عليّ دفع ضريبة نقل الملكية؟
يجب دفع ضريبة نقل الملكية قبل التوقيع الرسمي على عقد البيع لدى كاتب العدل وتسجيل سند الملكية؛ فهي بموجب القانون اليوناني شرط مسبق إلزامي لإتمام المعاملة. وعادةً ما ينسّق المحامي أو كاتب العدل عملية الدفع. لذلك ينبغي للمستثمرين تجهيز مبلغ ضريبة نقل الملكية، إضافة إلى سعر العقار، قبل موعد المعاملة.
ملاحظة: هذا المقال للمعلومات العامة فقط ولا يُعد استشارة قانونية أو مالية. ونظرًا لأن اللوائح الحالية قد تتغير كثيرًا، نوصي باستشارة مستشار هجرة مرخَّص أو مكتب المحاماة لدينا قبل تقديم الطلب.
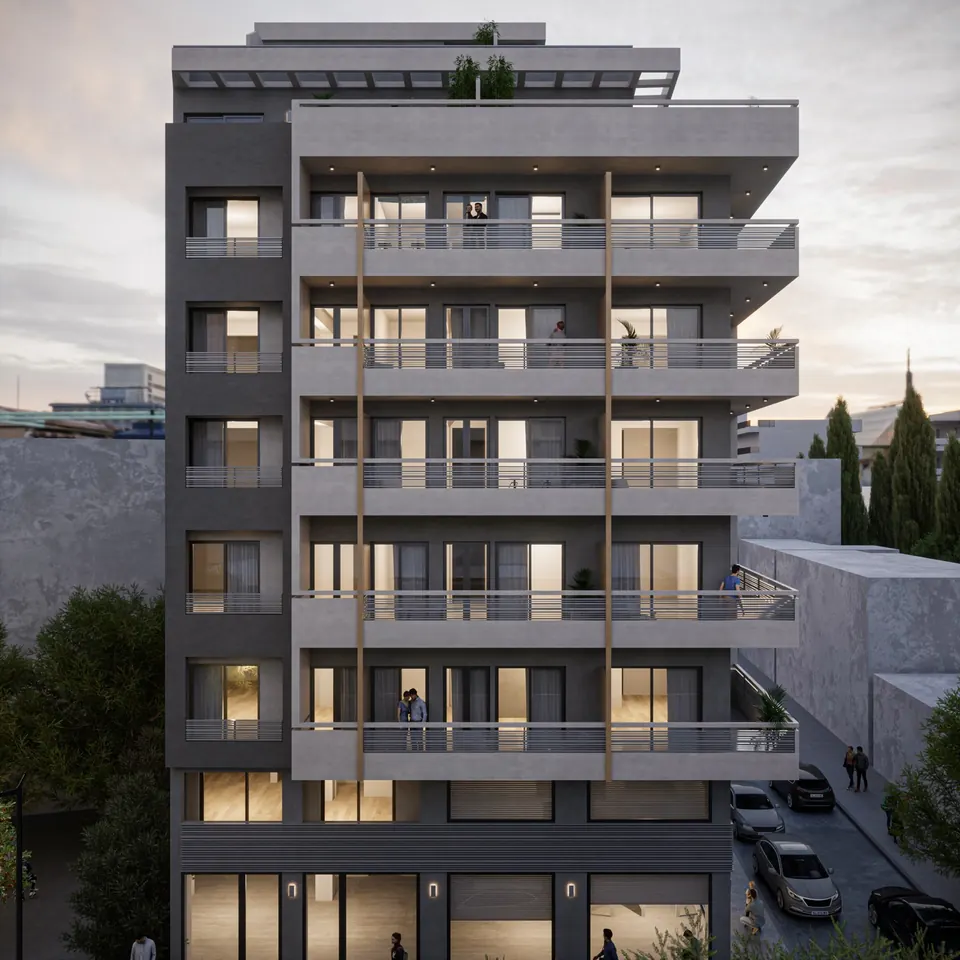 التسليم مارس 2027
محطة لاريسا · أثيناGA-02
مساكن محطة لاريسا
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 بجوار محطة لاريسا في وسط أثينا: 21 مسكنًا مفروشًا مع صالة رياضية وصالة مشتركة.
- غرف النوم
- Stüdyo–3+1
- فئة الطاقة
- —
- التسليم
- 2027
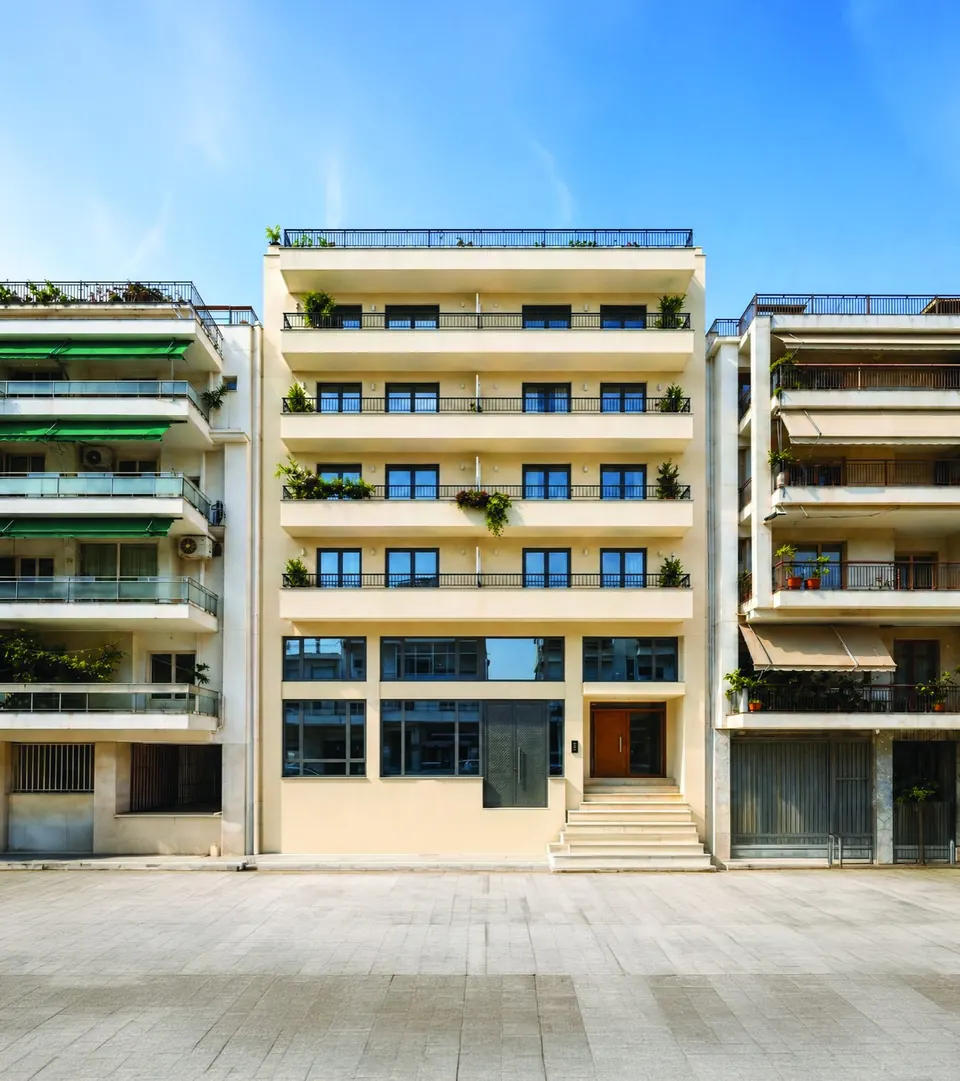
إيفيلبيدون · أثيناGA-26
مساكن إيفيلبيدون
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في إيفيلبيدون — مكتب تحوّل إلى مساكن: شقق بغرفة نوم واحدة في الطابق الأرضي/الأول ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2027
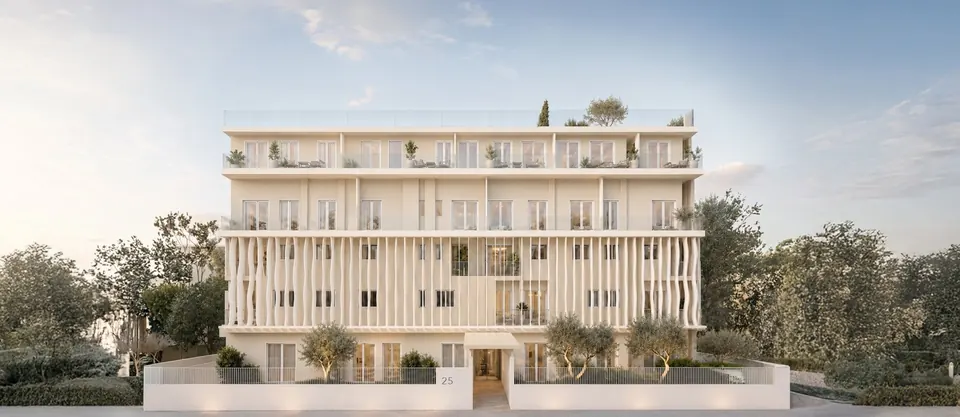
أجيوس يوانيس رينتيس · بيرايوسGA-40
مساكن بيرايوس بالحدائق
مجمّع سكني من 72 شقة في بيرايوس أُنشئ بتحويل مبنى تجاري: فناء مع حوض مائي عاكس، وحديقة خاصة، وصالة رياضية خارجية، وتراس على السطح بإطلالات على الأكروبوليس والساحل. 42–81 م²، تُسلَّم مفروشة، ومؤهَّلة للفيزا الذهبية بـ €250,000.
- غرف النوم
- 1+1 – 3+1
- فئة الطاقة
- —
- التسليم
- 2027
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.