14 سبتمبر 2026 · المحامي إمره كورت
اتفاقية تجنب الازدواج الضريبي بين اليونان وتركيا لمستثمري الفيزا الذهبية
اتفاقية تجنب الازدواج الضريبي بين اليونان وتركيا (السارية منذ 2004): دخل الإيجار من عقار الفيزا الذهبية لا يخضع للضريبة كاملةً مرتين. دليل 2026 لطريقة الخصم الضريبي.
تُعد اتفاقية تجنب الازدواج الضريبي بين اليونان وتركيا، السارية منذ 2004، موضوعًا بالغ الأهمية لمستثمري الفيزا الذهبية (Golden Visa)، لأنها تمنع خضوع دخل الإيجار أو أنواع الدخل الأخرى المتأتية من العقارات في اليونان للضريبة كاملةً مرة ثانية في تركيا. نشرح في هذا المقال، بمعلومات محدّثة لعام 2026، المنطق الأساسي للاتفاقية، وكيفية عملها بالنسبة لدخل الإيجار وأنواع الدخل الأخرى، ونتائجها العملية لمستثمري الفيزا الذهبية.
حقائق أساسية
| العنصر | التفاصيل |
|---|---|
| تاريخ السريان | سارية منذ 2004 |
| المنطق الأساسي | لا يخضع الدخل نفسه للضريبة كاملةً في البلدين؛ وتُطبَّق طريقة الخصم الضريبي |
| الأولوية القانونية | تسمو أحكام الاتفاقية على قواعد القانون المحلي |
| أنواع الدخل المشمولة | دخل الإيجار، والأرباح، والفوائد، والإتاوات، ودخل العمل وغيرها |
| تبادل المعلومات | تتضمن آلية لتبادل المعلومات بين السلطات الضريبية في البلدين |
المنطق الأساسي للاتفاقية: طريقة الخصم الضريبي
تعتمد اتفاقيات تجنب الازدواج الضريبي عمومًا إحدى طريقتين: طريقة الإعفاء أو طريقة الخصم. والنهج الرئيسي في الاتفاقية اليونانية التركية هو أن الضريبة المدفوعة في أحد البلدين تُخصم من الالتزام الضريبي في البلد الآخر. وهذا يعني أن الدخل نفسه لا يخضع للضريبة بالمعدل الكامل في البلدين؛ بل يُدفع الفرق فقط (إن وُجد) كضريبة تكميلية. وتسمو أحكام الاتفاقية على قواعد القانون المحلي، ما يُبقي حماية الاتفاقية سارية بصرف النظر عن التغييرات في التشريعات الضريبية المحلية.
كيف تعمل بالنسبة لدخل الإيجار؟
السيناريو الأكثر عملية لمستثمري الفيزا الذهبية هو دخل الإيجار من العقار في اليونان. فبالنسبة لدخل العقارات، القاعدة العامة هي أن الدخل يخضع للضريبة في البلد الذي يقع فيه العقار؛ لذا يخضع دخل الإيجار في اليونان للضريبة أولًا في اليونان، وفق نظام الشرائح التصاعدية 15-25-45% المفصّل في مقالنا عن ضريبة دخل الإيجار.
وعند التصريح بهذا الدخل في تركيا، تُخصم الضريبة المدفوعة في اليونان عمومًا من التزامك الضريبي في تركيا، فلا تدفع الضريبة كاملةً مرتين على الدخل نفسه. لكن كون الخصم كاملًا أو جزئيًا قد يختلف بحسب التشريع الضريبي التركي الساري وكيفية تطبيق مادة الاتفاقية ذات الصلة، لذا يُنصح بشدة بالتحقق من الآلية الدقيقة مع مستشار ضريبي.
دخل الأرباح والفوائد والإتاوات
بموجب الاتفاقية، قد تُطبَّق على مدفوعات الأرباح والفوائد والإتاوات من اليونان إلى تركيا أو من تركيا إلى اليونان المعدلات المخفّضة المحددة في الاتفاقية بدلًا من معدلات الاقتطاع المحلية المعتادة (التي تصل في اليونان غالبًا إلى 25%). وتختلف القيمة الدقيقة لهذه المعدلات المخفّضة بحسب نوع الدخل، وهيكل الملكية (مثل نسبة الحصص في شركة)، ومدى استيفاء شروط الملكية المستفيدة. لذلك ينبغي، بالنسبة لهذا النوع من الدخل، تقييم كيفية انطباق مواد الاتفاقية ذات الصلة على الحالة المحددة تقييمًا مهنيًا.
لماذا تهمّ في سياق الفيزا الذهبية؟
ترتبط هذه الاتفاقية ارتباطًا مباشرًا بالسيناريو الذي تناولناه في مقالَي الإقامة الضريبية والعيش في بلد آخر. لنأخذ مثال مستثمر يحمل الفيزا الذهبية لكنه يواصل العيش فعليًا في تركيا: فما دام يستوفي حدّ 183 يومًا لصالح تركيا، فإنه يظل مقيمًا ضريبيًا في تركيا، ولا تغيّر الفيزا الذهبية اليونانية ذلك. لكن دخل الإيجار من عقاره في اليونان يخضع للضريبة أولًا في اليونان بموجب قاعدة موقع العقار. وهنا تحديدًا يأتي دور اتفاقية تجنب الازدواج الضريبي: إذ تُخصم الضريبة المدفوعة في اليونان في التصريح التركي، ما يمنع خضوع الدخل نفسه للضريبة كاملةً مرتين.
آلية تبادل المعلومات
تنظّم الاتفاقية أيضًا تبادل المعلومات بين السلطات الضريبية في البلدين؛ وهو حكم معتاد يهدف إلى منع التهرب الضريبي. وتسهّل هذه الآلية، بفضل تدفق المعلومات بين البلدين، كشف الحالات التي لا يصرّح فيها المستثمر بدخله اليوناني في تركيا أو العكس. لذلك فإن التصريح بالدخل في البلدين بدقة واكتمال ليس التزامًا قانونيًا فحسب، بل ضرورة عملية أيضًا.
نقاط ينبغي الانتباه إليها
- قد تختلف آلية خصم الضريبة اليونانية على دخل الإيجار في تركيا بحسب التشريع الضريبي التركي الساري؛ وينبغي التحقق من المعدلات الدقيقة والتطبيق مع مستشار ضريبي.
- تتعلق الاتفاقية بطبيعة الدخل لا بالفيزا الذهبية نفسها؛ فحمل الفيزا الذهبية لا يغيّر طريقة تطبيق الاتفاقية.
- البلد الذي تُعدّ مقيمًا ضريبيًا فيه (قاعدة 183 يومًا أو اختبار مركز المصالح الحيوية) هو العامل الرئيسي الذي يحدد اتجاه تطبيق الاتفاقية.
- بالنسبة لأنواع الدخل الأكثر تعقيدًا مثل الأرباح والفوائد والإتاوات، تتطلب الاستفادة من المعدلات المخفّضة في الاتفاقية عادةً تقديم مستندات معينة (مثل شهادة الإقامة) إلى السلطة الضريبية المختصة.
- ينبغي التحقق من الصيغة السارية لنص الاتفاقية وأي تعديلات بموجب بروتوكولات من المصادر الرسمية قبل التطبيق.
لنخطُ معًا الخطوة الصحيحة نحو الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقكم في كل مرحلة.
احصل على استشارة مجانيةالأسئلة الشائعة
1. هل يخضع دخل الإيجار من اليونان للضريبة كاملةً مرة أخرى في تركيا؟
لا، عادةً لا يخضع للضريبة كاملةً مرة أخرى. فبموجب اتفاقية تجنب الازدواج الضريبي بين اليونان وتركيا، السارية منذ 2004، تُخصم الضريبة المدفوعة في اليونان من التزامك الضريبي في تركيا. إذ يخضع دخل الإيجار للضريبة أولًا في اليونان، البلد الذي يقع فيه العقار؛ وعند التصريح بهذا الدخل في تركيا، تُخصم عمومًا الضريبة المدفوعة في اليونان حتى لا يخضع الدخل نفسه للضريبة كاملةً مرتين. لكن نظرًا لأن كون الخصم كاملًا أو جزئيًا يتوقف على التشريع الضريبي التركي الساري، يُنصح بالتحقق من ذلك مع مستشار ضريبي.
2. هل يغيّر حمل الفيزا الذهبية طريقة تطبيق هذه الاتفاقية؟
لا، فالفيزا الذهبية في حد ذاتها لا تغيّر طريقة تطبيق الاتفاقية. إذ تُطبَّق اتفاقية تجنب الازدواج الضريبي وفقًا لطبيعة الدخل ولإقامتك الضريبية؛ والفيزا الذهبية لا تمنح سوى تصريح الإقامة ولا تجعلك تلقائيًا مقيمًا ضريبيًا في اليونان (كما هو مفصّل في مقالنا عن الإقامة الضريبية). لذلك فإن المستثمر الذي يحمل الفيزا الذهبية لكنه يواصل العيش في تركيا يظل مقيمًا ضريبيًا في تركيا، ويستفيد من آلية الخصم المعتادة في الاتفاقية بالنسبة لدخله في اليونان.
3. ما الميزة التي توفرها الاتفاقية على دخل الأرباح والفوائد؟
بموجب الاتفاقية، قد تُطبَّق على مدفوعات الأرباح والفوائد والإتاوات من اليونان إلى تركيا المعدلات المخفّضة المحددة في الاتفاقية بدلًا من معدلات الاقتطاع المحلية المعتادة. وقد يحقق ذلك وفورات كبيرة مقارنةً بمعدلات الاقتطاع المعتادة التي تصل إلى 25%. لكن للاستفادة من المعدلات المخفّضة، يجب عادةً استيفاء شروط معينة (مثل امتلاك نسبة حصص محددة أو إثبات الملكية المستفيدة) وتقديم المستندات المطلوبة (مثل شهادة الإقامة) إلى السلطة الضريبية المختصة.
4. كيف أحدد البلد الذي أُعدّ مقيمًا ضريبيًا فيه؟
تُحدَّد الإقامة الضريبية عمومًا بحسب البلد الذي تقيم فيه أكثر من 183 يومًا في السنة الميلادية، أو بحسب موقع «مركز مصالحك الحيوية» (السكن الدائم، الأسرة). وحتى لو كنت تحمل الفيزا الذهبية اليونانية، فإنك تظل مقيمًا ضريبيًا في تركيا إذا كنت تعيش فعليًا فيها. ويعكس هذا، كما هو مفصّل في مقالنا «العيش في بلد آخر»، التمييز الجوهري بين الفيزا الذهبية التي تمنح تصريح الإقامة وبين الإقامة الضريبية. والبلد الذي تُعدّ مقيمًا ضريبيًا فيه هو العامل الرئيسي الذي يحدد اتجاه تطبيق اتفاقية تجنب الازدواج الضريبي وكيفيته.
5. ما المستندات التي يجب أن أجهزها للاستفادة من هذه الاتفاقية؟
عمومًا، للاستفادة من مزايا الاتفاقية (الخصم، ومعدلات الاقتطاع المخفّضة)، قد يلزمك تقديم شهادة إقامة ضريبية ومستندات تثبت أنك المالك المستفيد من الدخل إلى السلطة الضريبية المختصة. وفي حالات مثل دخل الإيجار، ولكي تُخصم الضريبة المدفوعة في اليونان في تصريحك التركي، من المهم الاحتفاظ بمستندات سداد الضريبة الصادرة من اليونان وإرفاقها بإقرارك الضريبي في تركيا. ونظرًا لأن الشكل الدقيق لتقديم هذه المستندات ومهلته قد يختلفان بحسب التشريع الساري، يُنصح بالتخطيط للإجراءات مسبقًا مع مستشار ضريبي.
ملاحظة: تستند المعلومات الضريبية الواردة في هذا المقال إلى التشريعات العامة، وقد تختلف بحسب وضعك الشخصي وبحسب التشريعات الضريبية التركية واليونانية السارية؛ ولا تُعد استشارة ضريبية. تواصلوا معنا لنقيّم معًا كيفية استفادتكم من اتفاقية تجنب الازدواج الضريبي واستراتيجية إقامتكم الضريبية — نرافقكم من بداية إجراءات الفيزا الذهبية حتى نهايتها.
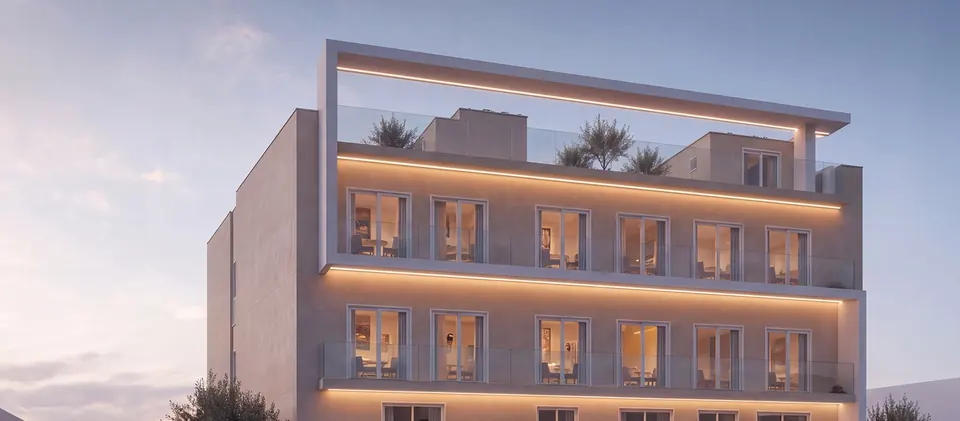
بيريستيري · أثيناGA-41
مساكن بيريستيري
مشروع بوتيكي في بيريستيري، الحي النابض بالحياة في غرب أثينا، حيث يجري تحويل مبنى قديم إلى 14 شقة: 32–65 م²، معظمها بغرفتي نوم، تُسلَّم مفروشة، مع شقة في الطابق العلوي تتميز بتراس خاص على السطح. مؤهَّلة للفيزا الذهبية بـ €250,000، بأسعار €250,000–292,500.
- غرف النوم
- 1+1 – 2+1
- فئة الطاقة
- —
- التسليم
- 2027
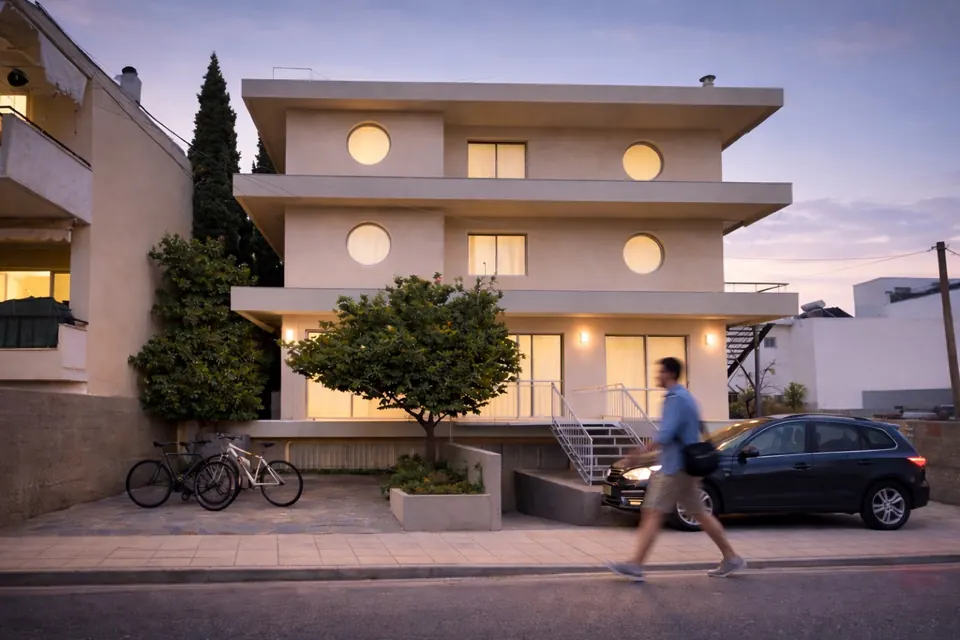
جيراكاس · أثيناGA-19
مساكن جيراكاس
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في جيراكاس — مكتب تحوّل إلى مساكن: شقق صغيرة بغرفة نوم واحدة ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2026
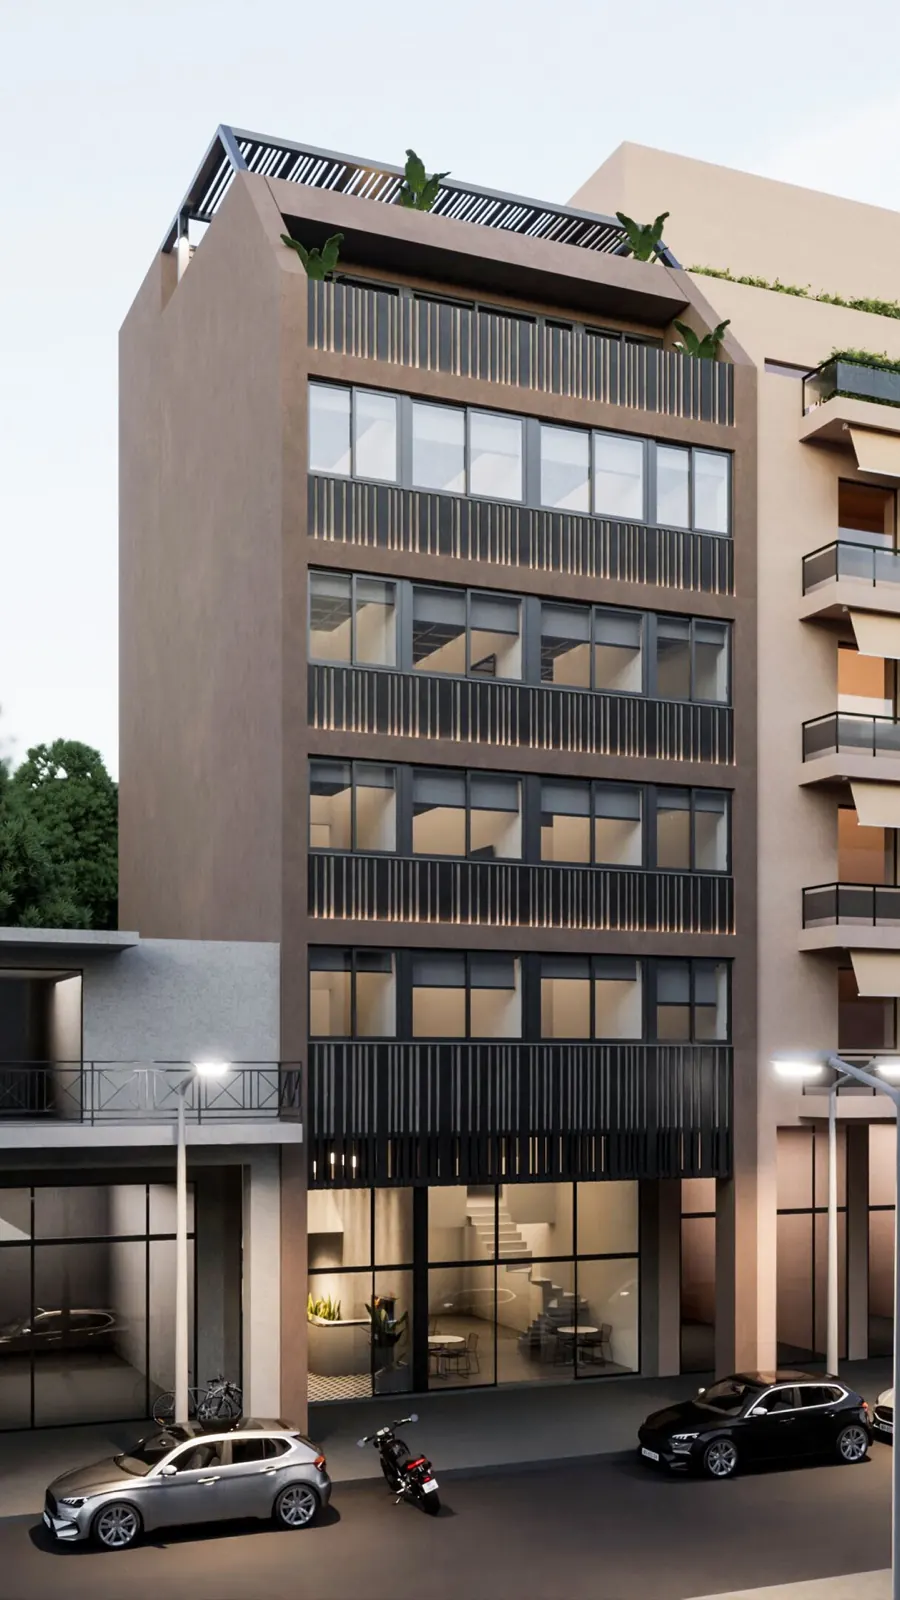 جاهز للسكن
بيرايوس · أثيناGA-04
شقق بيرايوس الفندقية
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: فندق شقق مؤتمت بالكامل بنظام تسجيل الوصول الذاتي — استثمار ذكي لا يتطلب إدارة مباشرة منكم.
- غرف النوم
- 1+1–2+1
- فئة الطاقة
- —
- التسليم
- جاهز
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.