24 أغسطس 2026 · المحامي إمره كورت
شرط التأمين الصحي في الفيزا الذهبية اليونانية والوثائق الموصى بها (2026)
شرط التأمين الصحي في الفيزا الذهبية اليونانية: حد أدنى للتغطية €30,000، والإعادة الطبية إلى الوطن، والشركات الموصى بها، ونطاقات التكلفة في 2026.
من العناصر الإلزامية في طلب الفيزا الذهبية اليونانية (Golden Visa) تأمين صحي خاص ساري المفعول للمتقدم الرئيسي ولجميع أفراد العائلة المُعالين. ويُطلب هذا التأمين في مرحلة تقديم الطلب وعند التجديد السنوي لتصريح الإقامة على حد سواء، وأي انقطاع في التغطية قد يؤدي إلى عواقب خطيرة تصل إلى إلغاء وضع تصريح الإقامة. نشرح في هذا المقال متطلبات الحد الأدنى للتغطية والشركات الموصى بها ونطاقات التكلفة ببيانات محدَّثة لعام 2026.
المتطلبات الأساسية
| الشرط | التفاصيل |
|---|---|
| الحد الأدنى للتغطية | €30,000 (للشخص الواحد سنويًا) |
| التغطية الإضافية الإلزامية | الإعادة الطبية إلى الوطن |
| الأشخاص المشمولون | المتقدم الرئيسي + الزوج/الزوجة + الأبناء دون 21 عامًا + الوالدان (لكلٍّ منهم وثيقة منفصلة) |
| نوع شركة التأمين | شركة مرخَّصة في اليونان أو شركة تأمين دولية لها ممثل في اليونان/معترف بها في الاتحاد الأوروبي |
| صيغة المستند | شهادة ثنائية اللغة بالإنجليزية واليونانية |
| التجديد | سنويًا؛ وقد يؤدي انقطاع التغطية إلى إلغاء وضع تصريح الإقامة |
يصف مستشارو الهجرة الحد الأدنى للتغطية البالغ €30,000 وشرط الإعادة الطبية إلى الوطن بأنهما «غير قابلين للتفاوض»؛ فالوثيقة التي ينقصها أيٌّ من هذين العنصرين لن تُقبل في الطلب.
من يحتاج إلى وثيقة منفصلة؟
يجب إصدار وثيقة تأمين صحي منفصلة لكل فرد من أفراد العائلة المشمولين في طلب الفيزا الذهبية؛ ولا تُعد وثيقة عائلية واحدة كافية. وتشمل هذه التغطية الزوج/الزوجة، والأبناء غير المتزوجين دون 21 عامًا، والوالدين المشمولين في الطلب. ملاحظة خاصة بتأمين الوالدين: هذه التغطية ليست مطلوبة عادةً، وتصبح ضرورية عمومًا فقط للوالدين المُعالَين ماليًا اللذين لا يملكان تأمينًا صحيًا آخر. وبسبب التقدم في السن، تكون تكلفة وثائق الوالدين عادةً أعلى.
نطاق التكلفة: الوثائق الأساسية والشاملة
تختلف تكلفة التأمين الصحي اختلافًا كبيرًا بحسب مستوى التغطية المختار والعمر ومبلغ التحمّل:
| نوع الوثيقة | التكلفة الشهرية | التغطية |
|---|---|---|
| أساسية | ~€50/شهريًا | تركّز على الاستشفاء، وتستوفي الحد الأدنى من المتطلبات القانونية |
| شاملة (Plus/Comprehensive) | €250+/شهريًا | تشمل طب الأسنان والصحة النفسية والأمومة وتغطية أوسع |
على أساس سنوي، قد تبلغ الوثيقة الأساسية نحو €600 للشخص الواحد، بينما قد تتجاوز الوثيقة الشاملة €3,000. وبالنسبة للمتقدم الشاب السليم صحيًا، تستوفي الوثيقة الأساسية الشرط القانوني بأقل تكلفة، أما للمستثمرين الذين يعانون من حالة مزمنة أو يخططون للعيش فعليًا في اليونان، فتوفّر الوثيقة الشاملة خيارًا أكثر أمانًا.
الشركات الموصى بها والأكثر استخدامًا
أبرز الشركات بين المتقدمين للفيزا الذهبية هي:
| الشركة | الميزة الرئيسية |
|---|---|
| Cigna | دولية، فوترة مباشرة — لا حاجة إلى الدفع المسبق للمستشفى |
| Allianz | شبكة عالمية واسعة، ودعم للفوترة المباشرة |
| AXA | تاريخ طويل في التأمين الصحي الدولي، وفوترة مباشرة |
| Foyer | موجَّهة للمغتربين، ودعم للفوترة المباشرة |
| Feather | متوافقة مع متطلبات التأشيرة، وشهادة بالإنجليزية واليونانية، وتسجيل إلكتروني في 5 دقائق |
لدى الشركات التي توفّر ميزة الفوترة المباشرة، تُرسَل فواتير تكاليف المستشفى مباشرة إلى شركة التأمين، فيُعفى المريض من الدفع المسبق؛ وهذه ميزة عملية مهمة، لا سيما في حالات الطوارئ.
وثيقة محلية تُشترى في اليونان أم وثيقة دولية؟
يمكن شراء التأمين الصحي من شركة تأمين محلية تعمل في اليونان، أو من شركة دولية لها ممثل في اليونان أو معترف بها في أنحاء الاتحاد الأوروبي. وبالنسبة للمستثمرين الذين يملكون بالفعل وثيقة تأمين صحي في بلدهم الأصلي، ينبغي التحقق مما إذا كان يمكن توسيع هذه الوثيقة لتغطي كامل مدة إقامتهم في اليونان؛ وإلا فيجب إصدار وثيقة جديدة في اليونان.
الخطر الأكثر أهمية: انقطاع التجديد
التأمين الصحي التزام يجب تجديده سنويًا طوال صلاحية تصريح الإقامة البالغة 5 سنوات، ويرتبط هذا الالتزام أيضًا بالتزامات الإقامة/الضرائب في مسار الجنسية الممتد 7 سنوات. وينشأ الخطر الأكبر عندما لا تُجدَّد الوثيقة في الوقت المحدد عند انتهائها؛ إذ قد يؤدي هذا الانقطاع في التغطية إلى إلغاء وضع تصريح الإقامة. ولهذا السبب، فإن اختيار وثيقة تتجدد تلقائيًا أو تدوين تاريخ التجديد مسبقًا في تقويمك هو الطريقة الأكثر عملية للحد من هذا الخطر.
النظام الصحي: القطاعان العام والخاص معًا
يتكوّن النظام الصحي في اليونان من مستويين: النظام الصحي الوطني العام (ESY) وقطاع خاص متنامٍ. ورغم أن التأمين الصحي الخاص إلزامي لحاملي الفيزا الذهبية، فإن هذا التأمين يغطي في المقام الأول التكاليف التي لا يغطيها النظام العام. وتُعد المنشآت الصحية الخاصة عمومًا متفوقة على البدائل العامة بفضل معداتها الأحدث وأوقات الانتظار الأقصر؛ ولهذا السبب يفضّل معظم مستثمري الفيزا الذهبية القطاع الخاص لاحتياجاتهم الصحية اليومية.
لنتخذ معًا الخطوة الصحيحة نحو حصولك على الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقك في كل المراحل.
احصل على استشارة مجانيةالأسئلة الشائعة
1. ما الحد الأدنى للتغطية المطلوب في التأمين الصحي للفيزا الذهبية؟
الحد الأدنى للتغطية هو €30,000 للشخص الواحد سنويًا؛ وهو حد قياسي مطبَّق في منطقة شنغن. وإضافة إلى هذا المبلغ، يجب أن تتضمن الوثيقة أيضًا تغطية الإعادة الطبية إلى الوطن. ويصف مستشارو الهجرة هذين العنصرين — الحد الأدنى للتغطية البالغ €30,000 وتغطية الإعادة إلى الوطن — بأنهما «غير قابلين للتفاوض»؛ فالوثيقة التي لا تستوفي هذه الشروط لن تُقبل في طلب الفيزا الذهبية. كما يُتوقَّع عمومًا تقديم الوثيقة في صيغة شهادة ثنائية اللغة بالإنجليزية واليونانية.
2. هل يلزم إصدار وثيقة منفصلة لكل فرد من أفراد العائلة؟
نعم، يجب إصدار وثيقة تأمين صحي منفصلة لكل فرد من أفراد العائلة المشمولين في الطلب — الزوج/الزوجة، والأبناء غير المتزوجين دون 21 عامًا، والوالدين؛ ولا تُعد وثيقة عائلية واحدة كافية. وهناك حالة خاصة تتعلق بتأمين الوالدين: فهذه التغطية ليست مطلوبة عادةً، وتصبح ضرورية عمومًا فقط للوالدين المُعالَين ماليًا اللذين لا يملكان تأمينًا صحيًا آخر. وينبغي مراعاة أن وثائق الوالدين قد تكون أعلى تكلفة من وثائق أفراد العائلة الآخرين بسبب التقدم في السن.
3. كم تبلغ تكلفة التأمين الصحي؟
تختلف التكلفة اختلافًا كبيرًا بحسب مستوى التغطية المختار والعمر ومبلغ التحمّل. فالوثيقة الأساسية التي تركّز على الاستشفاء تبلغ نحو €50 للشخص شهريًا (قرابة €600 سنويًا)، بينما قد تتجاوز الوثيقة الشاملة التي تتضمن إضافات مثل طب الأسنان والصحة النفسية والأمومة €250 شهريًا وأكثر من €3,000 سنويًا. وبالنسبة للمتقدمين الشباب الأصحاء، تستوفي الوثيقة الأساسية الشرط القانوني بأقل تكلفة، أما لمن يعانون من حالة مزمنة أو يخططون للعيش فعليًا في اليونان، فقد تكون الوثيقة الشاملة أنسب.
4. ما شركات التأمين البارزة بين المتقدمين للفيزا الذهبية؟
تبرز شركات دولية مثل Cigna وAllianz وAXA وFoyer خصوصًا بميزة الفوترة المباشرة؛ إذ تتيح هذه الميزة إصدار فواتير تكاليف المستشفى مباشرة إلى شركة التأمين، فتعفي المريض من الدفع المسبق. أما الشركات الأحدث ذات التوجه الرقمي مثل Feather، فتوفّر سهولة عملية بتقديم شهادات متوافقة مع متطلبات التأشيرة وثنائية اللغة بالإنجليزية واليونانية، واختصار التسجيل الإلكتروني إلى بضع دقائق. ويمكن أيضًا شراء الوثائق من شركات تأمين محلية تعمل في اليونان؛ ويتوقف الاختيار على الميزانية وعلى ما إذا كانت الأولوية للتغطية الدولية أم للتكلفة المحلية.
5. ماذا يحدث إذا لم يُجدَّد تأميني؟
هذا من أخطر المخاطر في عملية الفيزا الذهبية: فإذا لم تُجدَّد وثيقة التأمين الصحي في الوقت المحدد عند انتهائها، فقد يُلغى وضع تصريح الإقامة. والتأمين التزام يجب تجديده سنويًا طوال صلاحية تصريح الإقامة البالغة 5 سنوات، ويرتبط هذا الالتزام أيضًا بالتزامات الإقامة والضرائب في مسار الجنسية الممتد 7 سنوات. وللحد من هذا الخطر، فإن اختيار وثيقة تتجدد تلقائيًا أو تدوين تاريخ التجديد مسبقًا في تقويمك لإنشاء تذكير هو النهج الأكثر عملية وأمانًا.
ملاحظة: تستند معلومات النسب والتكاليف في هذا المقال إلى بيانات السوق العامة، وقد تختلف بحسب شركة التأمين والعمر ومستوى التغطية. تواصلوا معنا لاختيار وثيقة التأمين الصحي المناسبة لكم وإدارة جدول التجديد — نحن معكم من بداية عملية الفيزا الذهبية حتى نهايتها.
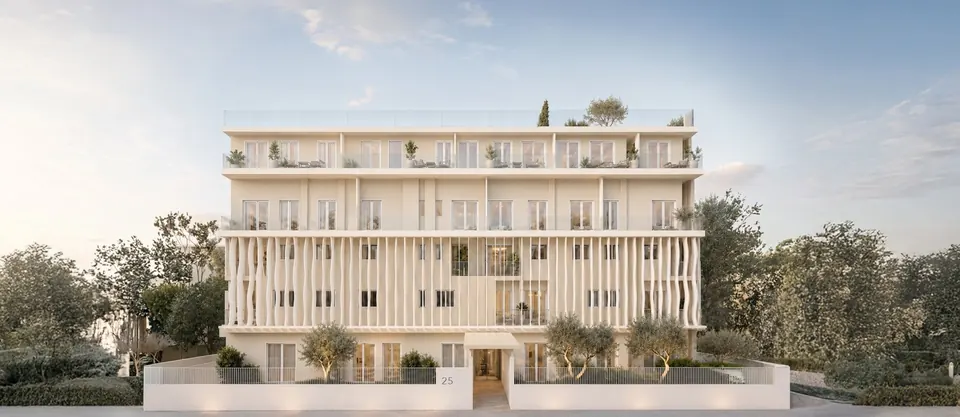
أجيوس يوانيس رينتيس · بيرايوسGA-40
مساكن بيرايوس بالحدائق
مجمّع سكني من 72 شقة في بيرايوس أُنشئ بتحويل مبنى تجاري: فناء مع حوض مائي عاكس، وحديقة خاصة، وصالة رياضية خارجية، وتراس على السطح بإطلالات على الأكروبوليس والساحل. 42–81 م²، تُسلَّم مفروشة، ومؤهَّلة للفيزا الذهبية بـ €250,000.
- غرف النوم
- 1+1 – 3+1
- فئة الطاقة
- —
- التسليم
- 2027
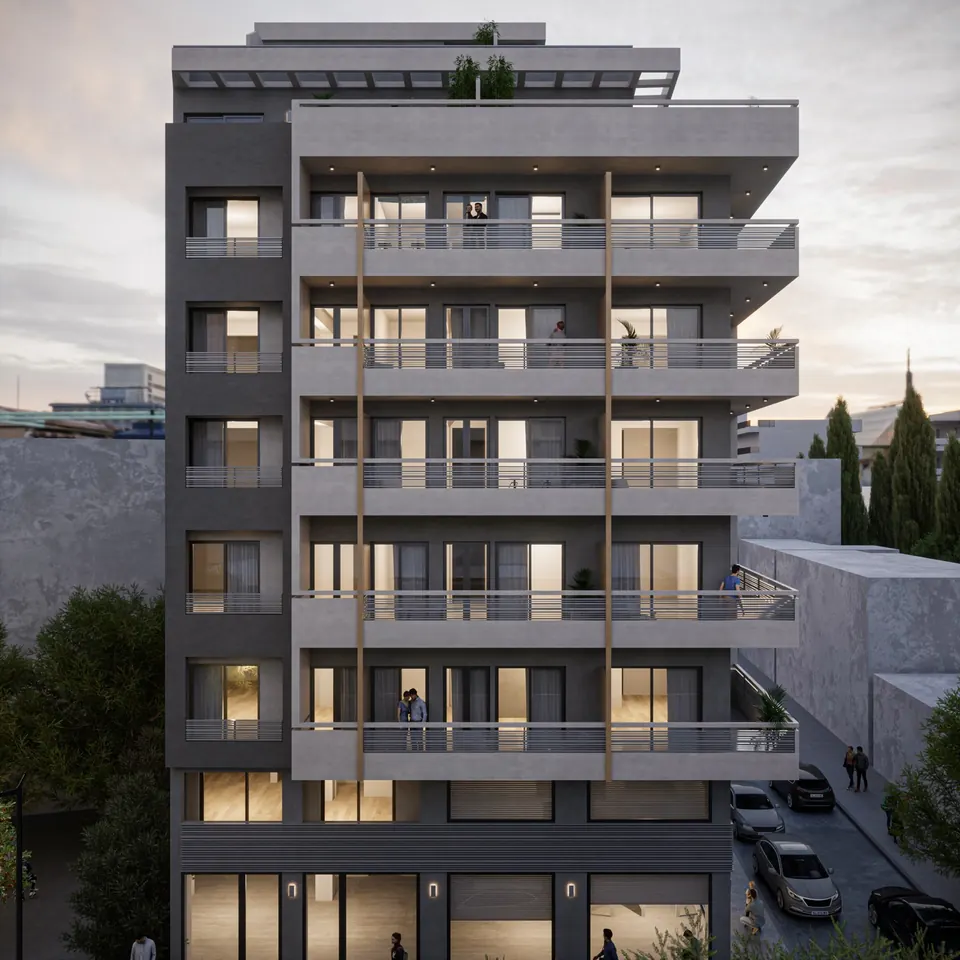 التسليم مارس 2027
محطة لاريسا · أثيناGA-02
مساكن محطة لاريسا
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 بجوار محطة لاريسا في وسط أثينا: 21 مسكنًا مفروشًا مع صالة رياضية وصالة مشتركة.
- غرف النوم
- Stüdyo–3+1
- فئة الطاقة
- —
- التسليم
- 2027
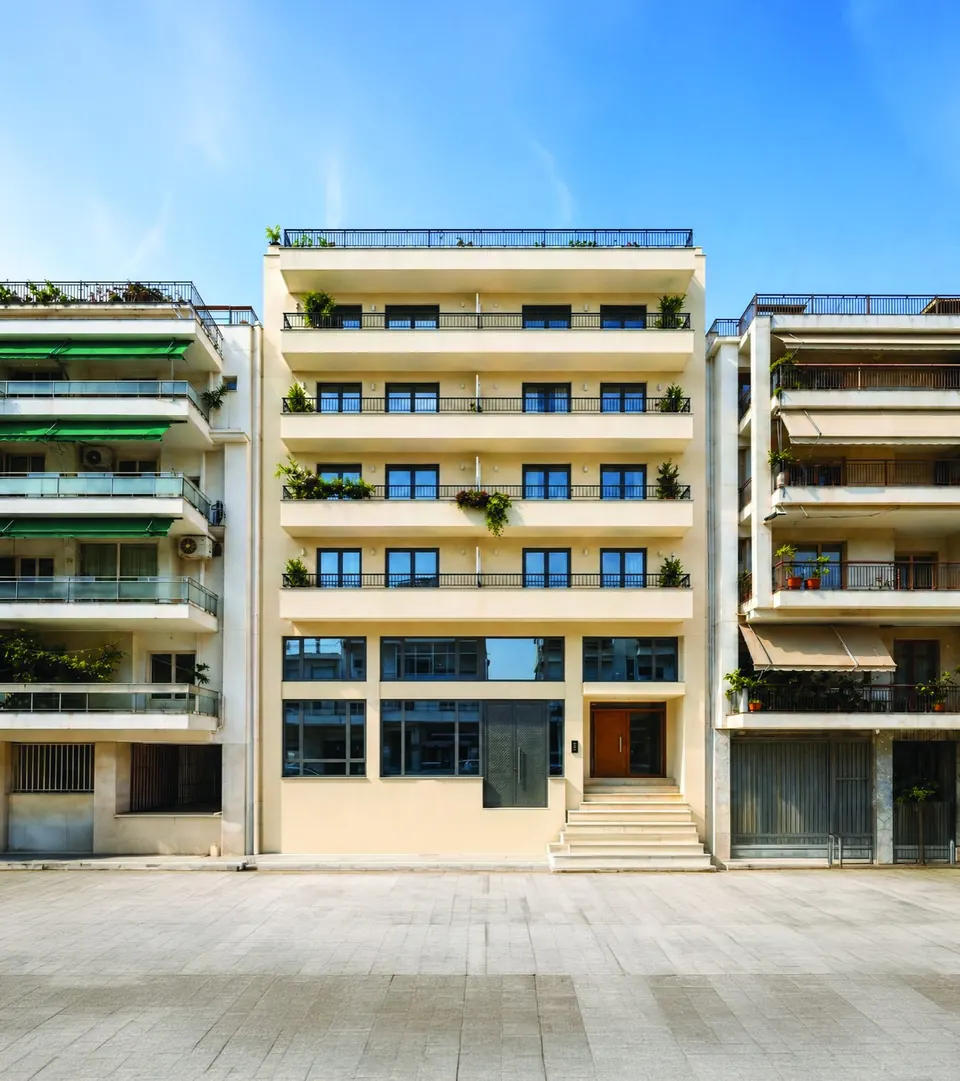
إيفيلبيدون · أثيناGA-26
مساكن إيفيلبيدون
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في إيفيلبيدون — مكتب تحوّل إلى مساكن: شقق بغرفة نوم واحدة في الطابق الأرضي/الأول ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2027
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.