14 сентября 2026 г. · Адвокат Эмре Курт
Соглашение об избежании двойного налогообложения между Грецией и Турцией для инвесторов Golden Visa
Соглашение об избежании двойного налогообложения между Грецией и Турцией (действует с 2004 года): арендный доход от объекта Golden Visa не облагается налогом дважды в полном объёме. Руководство 2026 года по методу зачёта.
Соглашение об избежании двойного налогообложения между Грецией и Турцией, действующее с 2004 года, — особенно важная тема для инвесторов Золотой визы (Golden Visa), поскольку оно не позволяет повторно облагать в Турции налогом в полном объёме арендный и другие виды дохода, полученные от недвижимости в Греции. В этой статье мы на основе актуальной информации 2026 года объясняем основную логику соглашения, его действие в отношении арендного дохода и других видов дохода, а также практические последствия для инвесторов Golden Visa.
Основные факты
| Элемент | Описание |
|---|---|
| Вступление в силу | Действует с 2004 года |
| Основная логика | Один и тот же доход не облагается налогом в полном объёме в обеих странах; применяется метод зачёта |
| Юридический приоритет | Положения соглашения имеют приоритет над нормами внутреннего законодательства |
| Охватываемые виды дохода | Арендный доход, дивиденды, проценты, роялти, доходы от работы по найму и другие |
| Обмен информацией | Включает механизм обмена информацией между налоговыми органами двух стран |
Основная логика соглашения: метод зачёта
В соглашениях об избежании двойного налогообложения обычно используется один из двух методов: метод освобождения или метод зачёта. Основной подход в соглашении между Грецией и Турцией заключается в том, что налог, уплаченный в одной стране, засчитывается в счёт налоговых обязательств в другой. Это означает, что один и тот же доход не облагается налогом по полной ставке в обеих странах; доплачивается лишь разница (если она есть). Положения соглашения имеют приоритет над нормами внутреннего законодательства, поэтому защита, которую даёт соглашение, сохраняется независимо от изменений в местном налоговом законодательстве.
Как это работает в отношении арендного дохода?
Самый практичный сценарий для инвесторов Golden Visa — арендный доход от недвижимости в Греции. Для доходов от недвижимости общее правило таково: доход облагается налогом в стране, где находится объект; поэтому арендный доход в Греции сначала облагается налогом в Греции — по прогрессивной шкале 15-25-45%, подробно описанной в нашей статье о налоге на арендный доход.
При декларировании этого дохода в Турции налог, уплаченный в Греции, как правило, засчитывается в счёт ваших налоговых обязательств в Турции, поэтому вы не платите полный налог дважды с одного и того же дохода. Однако то, будет ли зачёт полным или частичным, может зависеть от действующего налогового законодательства Турции и от того, как применяется соответствующая статья соглашения, поэтому настоятельно рекомендуется уточнить точный механизм у налогового консультанта.
Дивиденды, проценты и роялти
Согласно соглашению, к выплатам дивидендов, процентов и роялти из Греции в Турцию или из Турции в Грецию вместо стандартных внутренних ставок налога у источника (в Греции нередко до 25%) могут применяться пониженные ставки, установленные соглашением. Точный размер этих пониженных ставок зависит от вида дохода, структуры владения (например, доли участия в компании) и выполнения условий о фактическом владельце дохода. Поэтому в отношении таких доходов следует профессионально оценить, как соответствующие статьи соглашения применяются к конкретной ситуации.
Почему это важно в контексте Golden Visa?
Это соглашение напрямую связано со сценарием, рассмотренным в наших статьях о налоговом резидентстве и жизни в другой стране. Представим инвестора, который имеет Golden Visa, но фактически продолжает жить в Турции: пока он соответствует порогу 183 дней в пользу Турции, он остаётся налоговым резидентом Турции, и греческая Golden Visa этого не меняет. Но арендный доход от его объекта в Греции сначала облагается налогом в Греции по правилу местонахождения недвижимости. Именно здесь вступает в действие соглашение об избежании двойного налогообложения: налог, уплаченный в Греции, засчитывается в турецкой декларации, и один и тот же доход не облагается налогом дважды в полном объёме.
Механизм обмена информацией
Соглашение также регулирует обмен информацией между налоговыми органами двух стран; это стандартное положение, направленное на предотвращение уклонения от уплаты налогов. Благодаря обмену информацией между странами этот механизм облегчает выявление случаев, когда инвестор не декларирует свой греческий доход в Турции или наоборот. Поэтому точное и полное декларирование доходов в обеих странах — не только юридическая обязанность, но и практическая необходимость.
На что обратить внимание
- Механизм зачёта греческого налога на арендный доход в Турции может зависеть от действующего налогового законодательства Турции; точные ставки и порядок применения следует уточнить у налогового консультанта.
- Соглашение касается характера дохода, а не самой Golden Visa; наличие Golden Visa не меняет порядок применения соглашения.
- То, налоговым резидентом какой страны вы являетесь (правило 183 дней или критерий центра жизненных интересов), — ключевой фактор, определяющий, в каком направлении применяется соглашение.
- Для более сложных видов дохода, таких как дивиденды, проценты и роялти, чтобы воспользоваться пониженными ставками по соглашению, как правило, необходимо представить в соответствующий налоговый орган определённые документы (например, справку о резидентстве).
- Актуальную редакцию текста соглашения и возможные изменения, внесённые протоколами, следует уточнить по официальным источникам до применения.
Давайте вместе сделаем правильный шаг к вашей Golden Visa в Греции.
От выбора подходящего проекта до подачи заявления и получения ВНЖ — мы рядом на каждом этапе.
Получить бесплатную консультациюЧастые вопросы
1. Будет ли мой арендный доход из Греции повторно облагаться налогом в полном объёме в Турции?
Нет, как правило, повторно в полном объёме он не облагается. Согласно соглашению об избежании двойного налогообложения между Грецией и Турцией, действующему с 2004 года, налог, уплаченный в Греции, засчитывается в счёт ваших налоговых обязательств в Турции. Арендный доход сначала облагается налогом в Греции — стране, где находится недвижимость; при декларировании этого дохода в Турции налог, уплаченный в Греции, как правило, засчитывается, поэтому один и тот же доход не облагается налогом дважды в полном объёме. Однако поскольку то, будет ли зачёт полным или частичным, зависит от действующего налогового законодательства Турции, рекомендуется уточнить это у налогового консультанта.
2. Меняет ли наличие Golden Visa порядок применения этого соглашения?
Нет, сама Golden Visa не меняет порядок применения соглашения. Соглашение об избежании двойного налогообложения применяется в зависимости от характера дохода и вашего налогового резидентства; Golden Visa лишь даёт вид на жительство и не делает вас автоматически налоговым резидентом Греции (подробнее — в нашей статье о налоговом резидентстве). Поэтому инвестор, который имеет Golden Visa, но продолжает жить в Турции, остаётся налоговым резидентом Турции и пользуется стандартным механизмом зачёта по соглашению в отношении своих доходов в Греции.
3. Какое преимущество даёт соглашение в отношении дивидендов и процентов?
Согласно соглашению, к выплатам дивидендов, процентов и роялти из Греции в Турцию вместо стандартных внутренних ставок налога у источника могут применяться пониженные ставки, установленные соглашением. Это может дать значительную экономию по сравнению со стандартными ставками налога у источника до 25%. Однако чтобы воспользоваться пониженными ставками, как правило, необходимо выполнить определённые условия (например, владеть определённой долей или подтвердить статус фактического владельца дохода) и представить в соответствующий налоговый орган необходимые документы (например, справку о резидентстве).
4. Как определить, налоговым резидентом какой страны я являюсь?
Налоговое резидентство, как правило, определяется тем, в какой стране вы находитесь более 183 дней в календарном году или где находится ваш «центр жизненных интересов» (постоянное жильё, семья). Даже если у вас есть греческая Golden Visa, но фактически вы живёте в Турции, вы остаётесь налоговым резидентом Турции. Это отражает, как подробно описано в нашей статье «Жизнь в другой стране», принципиальное различие между Golden Visa, дающей вид на жительство, и налоговым резидентством. То, налоговым резидентом какой страны вы являетесь, — ключевой фактор, определяющий, в каком направлении и каким образом применяется соглашение об избежании двойного налогообложения.
5. Какие документы нужно подготовить, чтобы воспользоваться этим соглашением?
Как правило, чтобы воспользоваться преимуществами соглашения (зачёт налога, пониженные ставки налога у источника), может потребоваться представить в соответствующий налоговый орган справку о налоговом резидентстве и документы, подтверждающие, что вы являетесь фактическим владельцем дохода. В случае арендного дохода, чтобы налог, уплаченный в Греции, был зачтён в вашей турецкой декларации, важно сохранять документы об уплате налога, полученные в Греции, и прилагать их к налоговой декларации в Турции. Поскольку точный формат и сроки представления этих документов могут меняться в зависимости от действующего законодательства, рекомендуется заранее спланировать процесс с налоговым консультантом.
Примечание: налоговая информация в этой статье основана на общем законодательстве и может различаться в зависимости от вашей личной ситуации и действующего налогового законодательства Турции и Греции; она не является налоговой консультацией. Свяжитесь с нами, чтобы вместе оценить, как вы можете воспользоваться соглашением об избежании двойного налогообложения, и выработать стратегию налогового резидентства — мы рядом с вами от начала до конца процесса Golden Visa.
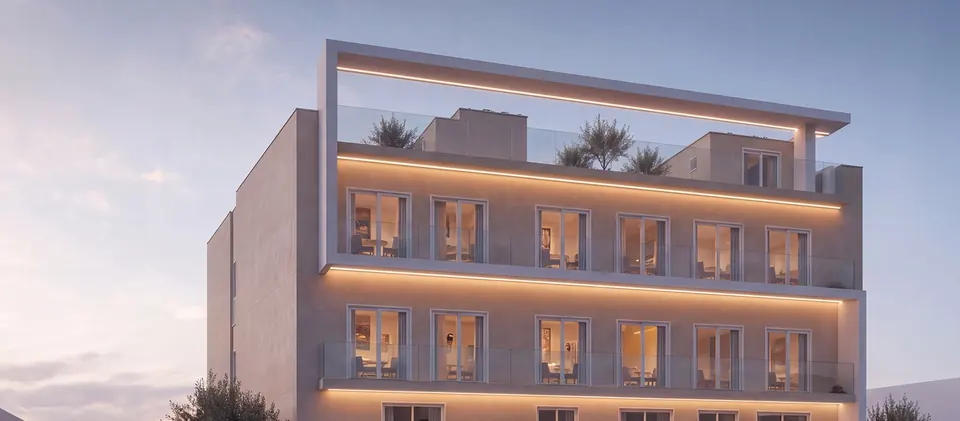
Перистери · АфиныGA-41
Резиденции в Перистери
Бутиковый проект в Перистери, оживлённом районе западных Афин, где старое здание переоборудуется в 14 квартир: 32–65 м², в основном с двумя спальнями, сдаются с мебелью; квартира на верхнем этаже — с собственной террасой на крыше. Соответствуют требованиям Golden Visa за €250,000, цены €250,000–292,500.
- Спальни
- 1+1 – 2+1
- Класс энергоэффективности
- —
- Сдача
- 2027
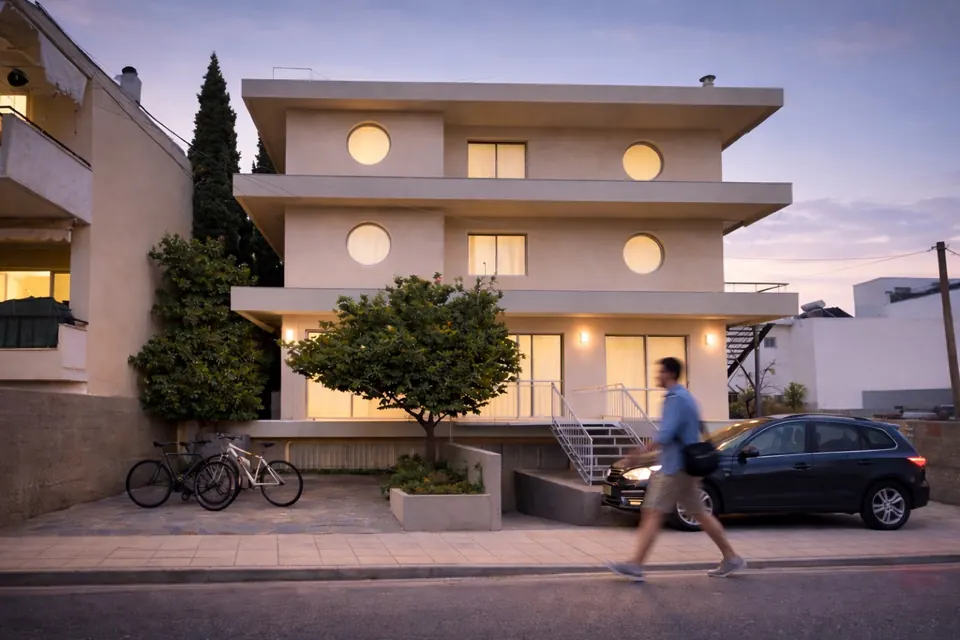
Геракас · АфиныGA-19
Резиденции в Геракасе
Проект конверсии под Golden Visa за €250,000 в Геракасе — офис, переоборудованный в жильё: компактные квартиры с одной спальней от €250,000.
- Спальни
- 1+1
- Класс энергоэффективности
- —
- Сдача
- 2026
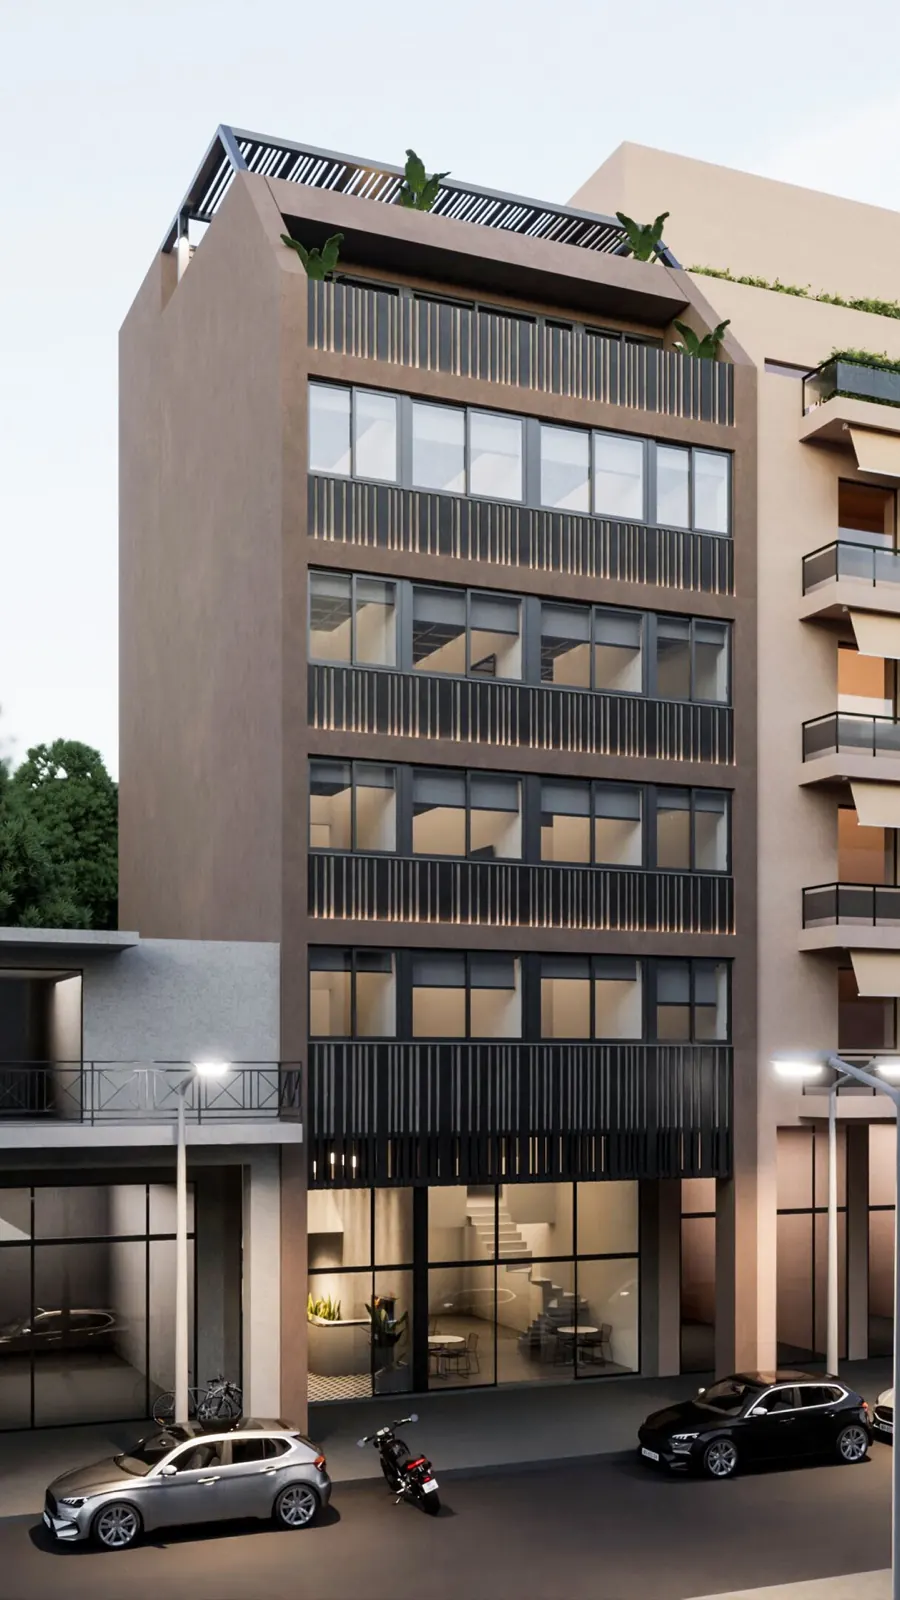 ГОТОВ К ЗАСЕЛЕНИЮ
Пирей · АфиныGA-04
Сервисные апартаменты в Пирее
Проект конверсии под Golden Visa за €250,000 в портовом городе Пирей: полностью автоматизированный апарт-отель с самостоятельным заселением — умная инвестиция без хлопот.
- Спальни
- 1+1–2+1
- Класс энергоэффективности
- —
- Сдача
- Готов
Запросить информацию
Вы можете написать нам на русском или английском языке.