29 августа 2026 г. · Адвокат Эмре Курт
Золотая виза Греции (Golden Visa): стоимость альтернативных вариантов через фонды и облигации
Варианты Golden Visa без недвижимости: инвестиционный фонд €350K, депозит/облигации €500K, корпоративные облигации €800K. Сравнение расходов и доходности в руководстве 2026 года.
Помимо недвижимости, у Золотой визы Греции (Golden Visa) есть четыре различных финансовых инвестиционных варианта: инвестиционный фонд, банковский депозит, государственные облигации и корпоративные облигации/акции. Общая черта этих вариантов в том, что они полностью исключают крупнейшие статьи расходов, связанные с недвижимостью, — сборы за регистрацию права собственности, нотариальные расходы и комиссию агентства. В этой статье мы на основе актуальных данных 2026 года рассматриваем требования каждого финансового варианта, типичную структуру расходов и сравнительную разницу в общих расходах по отношению к варианту с недвижимостью.
Обзор четырёх финансовых инвестиционных вариантов
| Тип инвестиции | Мин. сумма | Срок/требование | Типичная годовая доходность |
|---|---|---|---|
| Инвестиционный фонд (паевой/AIF) | €350,000 | Фонд, инвестирующий только в греческие акции/облигации | ~4-5% |
| Банковский депозит | €500,000 | Срок не менее 1 года, с автоматическим продлением | Низкая (проценты по депозиту) |
| Государственные облигации | €500,000 | Срок не менее 3 лет | Купонная доходность |
| Корпоративные облигации / акции | €800,000 | Должны торговаться на регулируемом греческом рынке, без ограничения по сроку | Зависит от рыночной конъюнктуры |
1. Инвестиционный фонд (€350,000): самый низкий финансовый порог
Вариант с инвестиционным фондом предлагает самый низкий порог входа среди финансовых опций. При этом варианте фонд, в который вкладываются средства, должен инвестировать только в акции, корпоративные облигации или государственные облигации, торгуемые на регулируемых рынках Греции; иметь общие активы не менее €10 миллионов; а управляющий фондом должен иметь лицензию соответствующего органа по надзору за рынками капитала.
С точки зрения расходов наиболее заметная статья при варианте с фондом — годовая плата за управление; она обычно составляет 1-2% в год в зависимости от типа фонда и стратегии управления. Некоторые фонды также могут взимать единовременную плату за вход/транзакцию. Взамен главное преимущество этого варианта в том, что характерные для недвижимости процедуры, такие как юридическая проверка права собственности, нотариальный процесс и регистрация права собственности, полностью отсутствуют; это делает процесс одновременно более быстрым (около 4 месяцев) и менее сложным.
2. Банковский депозит (€500,000): минимальная нагрузка по управлению
При варианте с банковским депозитом инвестор открывает в греческой кредитной организации срочный счёт на срок не менее 1 года с автоматическим продлением. Этот вариант влечёт наименьшие дополнительные расходы среди четырёх финансовых опций: кроме открытия счёта, существенных транзакционных сборов или платы за управление нет. Но в обмен на низкие расходы проценты по депозиту, как правило, дают более низкую доходность, чем другие инвестиционные инструменты; поэтому этот вариант больше подходит инвесторам, для которых минимизация расходов важнее потенциальной доходности.
3. Государственные облигации (€500,000, срок не менее 3 лет)
При варианте с государственными облигациями инвестор через греческую кредитную организацию приобретает облигации правительства Греции сроком не менее 3 лет. Расходы при этом варианте обычно остаются низкими; брокерские и депозитарные сборы, как правило, не превышают 0.5%. При погашении инвестор получает купонный доход по облигации вместе с основной суммой. Этот вариант могут рассмотреть инвесторы, ищущие фиксированный доход и готовые принять обязательство на 3 года.
4. Корпоративные облигации или акции (€800,000)
При этом варианте с самым высоким финансовым порогом инвестор приобретает корпоративные облигации или акции, торгуемые на регулируемых греческих рынках. В отличие от государственных облигаций, у этого варианта нет требования о минимальном сроке; это даёт инвестору немного больше гибкости с точки зрения ликвидности. Расходы состоят из стандартной брокерской комиссии и депозитарного сбора; доходность полностью зависит от рыночной конъюнктуры.
Сравнение общих расходов с вариантом через недвижимость
В таблице ниже показано, насколько ниже дополнительные расходы при финансовых вариантах по сравнению с вариантом через недвижимость:
| Статья | Вариант с недвижимостью | Вариант с фондом/облигациями |
|---|---|---|
| Налог на передачу недвижимости | 3.09% | Нет |
| Нотариальные расходы | 0.8-1.5% | Нет |
| Комиссия агентства | 2-3% | Нет |
| Плата за управление/транзакции | Ежегодный ENFIA + содержание | 1-2% годовой платы за управление у фондов |
| Гонорар юриста | 1-2% | Фиксированный/ниже (проверка соответствия требованиям) |
| ИТОГО ДОПОЛНИТЕЛЬНЫХ РАСХОДОВ | ~10-15% | ~1-3% |
Как видно, если при варианте с недвижимостью общие дополнительные расходы обычно достигают 10-15% от суммы инвестиции, то при финансовых вариантах они в основном находятся в диапазоне 1-3%. Эта разница — ключевой фактор, делающий финансовые варианты привлекательными, особенно для инвесторов, ценящих скорость сделки и предсказуемость расходов.
Общие статьи расходов: одинаковы для всех вариантов
- Государственный сбор за подачу заявления на Golden Visa: €2,000 (основной заявитель) + €150 (каждый член семьи) — одинаков независимо от типа инвестиции.
- Сбор за карту вида на жительство: €16 с человека.
- Обязательная медицинская страховка: €150-500 с человека в год, независимо от типа инвестиции.
- Гонорар юриста/консультанта: при недвижимости оплачивается юридическая проверка права собственности, а при финансовых вариантах — проверка соответствия фонда/облигаций требованиям и подготовка документов; по сравнению с недвижимостью обычно применяется более низкий фиксированный гонорар.
Общее сравнение с точки зрения потенциальной доходности
Помимо преимущества в расходах, при выборе варианта важен и потенциал доходности. Если инвестиционные фонды предлагают среднюю годовую доходность около 4-5%, то при инвестициях в недвижимость долгосрочная арендная доходность обычно находится в диапазоне 3-6% и может быть выше в туристических районах (в рамках законодательных ограничений). Банковский депозит, хотя и обладает самым низким потенциалом доходности, может быть предпочтителен для инвесторов, для которых в приоритете сохранение капитала и предсказуемость. Поэтому выбор варианта следует оценивать не только по расходам, но и с учётом склонности инвестора к риску и ожидаемой доходности.
Риски, на которые следует обратить внимание
- Досрочная продажа паёв фонда или ликвидация инвестиции может привести к аннулированию или непродлению ВНЖ; сохранение инвестиции в течение всего 5-летнего периода обязательно.
- Если банковский депозит не будет автоматически продлён по истечении срока, инвестиция может прерваться, что приведёт к проблеме с ВНЖ.
- При выборе фонда убедитесь, что фонд действительно инвестирует только в греческие ценные бумаги и соответствует требуемым условиям по лицензии и размеру активов.
- При варианте с корпоративными облигациями/акциями рыночные колебания могут повлиять на стоимость инвестиции; рекомендуется выяснить у юриста, как такая ситуация повлияет на ВНЖ.
Давайте вместе сделаем правильный шаг к вашей Золотой визе Греции.
От выбора подходящего проекта до подачи заявления и получения ВНЖ — мы рядом с вами на каждом этапе.
Получить бесплатную консультациюЧасто задаваемые вопросы
1. Сколько можно сэкономить на вариантах с фондами и облигациями по сравнению с недвижимостью?
При варианте с недвижимостью общие дополнительные расходы (включая налог на передачу недвижимости, нотариуса, комиссию агентства и гонорар юриста) обычно достигают 10-15% от суммы инвестиции, тогда как при вариантах с фондами и облигациями они в основном находятся в диапазоне 1-3%. Главная причина в том, что характерные для недвижимости статьи расходов, такие как сборы за регистрацию права собственности, нотариальные расходы и комиссия агентства, при финансовых вариантах полностью отсутствуют. Например, при инвестиции €500,000 в банковский депозит существенных дополнительных расходов, кроме открытия счёта, нет, тогда как инвестиция в недвижимость на ту же сумму может повлечь около €50,000-75,000 дополнительных расходов.
2. Какова плата за управление в инвестиционном фонде?
При варианте с инвестиционным фондом годовая плата за управление обычно составляет 1-2% в зависимости от типа фонда и стратегии управления. Некоторые фонды могут дополнительно взимать единовременную плату за вход или за транзакцию. Эти сборы вычитаются из общей доходности фонда, и инвестор получает чистую доходность. При выборе фонда рекомендуется сравнительно оценивать не только соответствие требованиям для участия (инвестиции в греческие ценные бумаги, минимальный размер активов €10 миллионов), но и плату за управление и прошлые результаты.
3. Почему банковский депозит считается вариантом с наименьшими расходами?
При варианте с банковским депозитом, кроме открытия срочного счёта в греческой кредитной организации, нет существенных транзакционных сборов или платы за управление; это делает его вариантом с наименьшими дополнительными расходами среди четырёх финансовых опций. Но в обмен на низкие расходы проценты по депозиту, как правило, дают более низкую доходность, чем другие инвестиционные инструменты (фонды, облигации, акции). Поэтому банковский депозит больше подходит инвесторам, для которых предсказуемость расходов и сохранение капитала важнее потенциальной доходности.
4. Что произойдёт, если я досрочно продам свою инвестицию в фонд?
Досрочная продажа паёв фонда или ликвидация инвестиции до истечения 5-летнего срока действия может привести к аннулированию или непродлению вида на жительство. На финансовых вариантах Golden Visa, как и на варианте с недвижимостью, сохранение инвестиции является основным условием непрерывности ВНЖ. Поэтому тем, кто инвестирует в фонд, рекомендуется убедиться, что они сохранят инвестицию как минимум 5 лет, и не планировать возможные потребности в ликвидности до истечения этого срока. Если рассматривается досрочный выход, важно заранее выяснить у юриста, как это повлияет на ВНЖ.
5. Какой финансовый вариант мне больше подходит?
Это прежде всего зависит от расходов, ожидаемой доходности и склонности к риску. Банковский депозит — для тех, кто хочет минимизировать расходы и упростить процесс; инвестиционный фонд — для тех, кто хочет получить доходность среднего уровня, избегая сложностей, характерных для недвижимости; государственные облигации — для тех, кто готов принять фиксированную доходность и 3-летний срок; корпоративные облигации/акции — для тех, кто ищет гибкость ликвидности и рыночную доходность. Поскольку у каждого варианта своя структура расходов, потенциал доходности и профиль риска, определение личных финансовых целей — первый шаг к правильному выбору.
Примечание: ставки и суммы в этой статье основаны на общих рыночных данных и могут различаться в зависимости от выбранного фонда, банка или брокера. Свяжитесь с нами, чтобы вместе оценить подходящий вам финансовый вариант и баланс расходов и доходности.
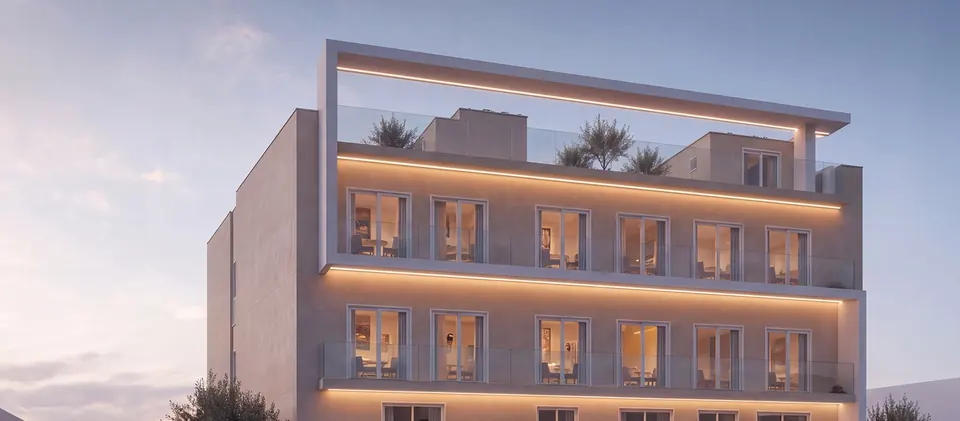
Перистери · АфиныGA-41
Резиденции в Перистери
Бутиковый проект в Перистери, оживлённом районе западных Афин, где старое здание переоборудуется в 14 квартир: 32–65 м², в основном с двумя спальнями, сдаются с мебелью; квартира на верхнем этаже — с собственной террасой на крыше. Соответствуют требованиям Golden Visa за €250,000, цены €250,000–292,500.
- Спальни
- 1+1 – 2+1
- Класс энергоэффективности
- —
- Сдача
- 2027
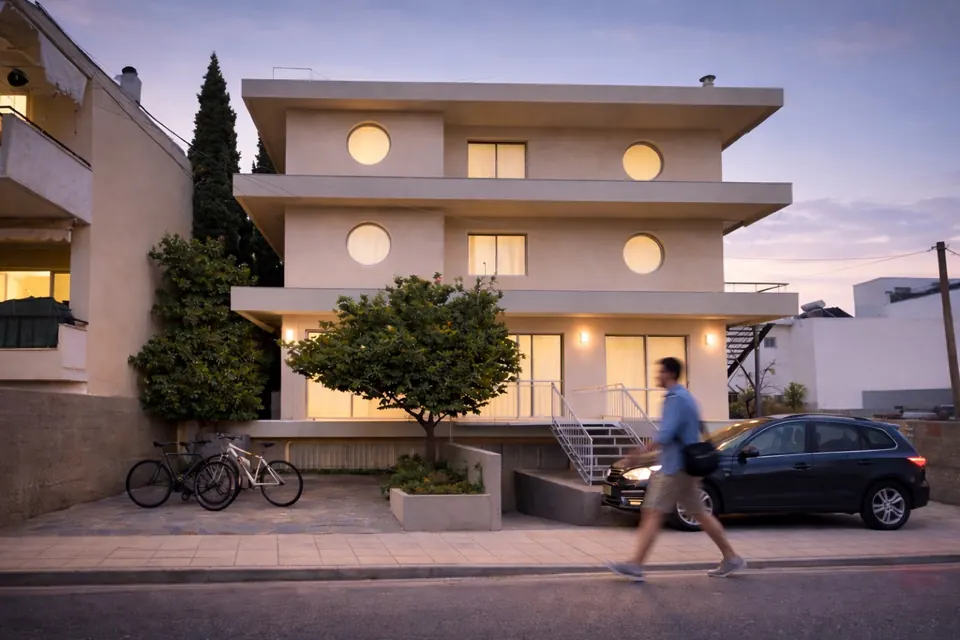
Геракас · АфиныGA-19
Резиденции в Геракасе
Проект конверсии под Golden Visa за €250,000 в Геракасе — офис, переоборудованный в жильё: компактные квартиры с одной спальней от €250,000.
- Спальни
- 1+1
- Класс энергоэффективности
- —
- Сдача
- 2026
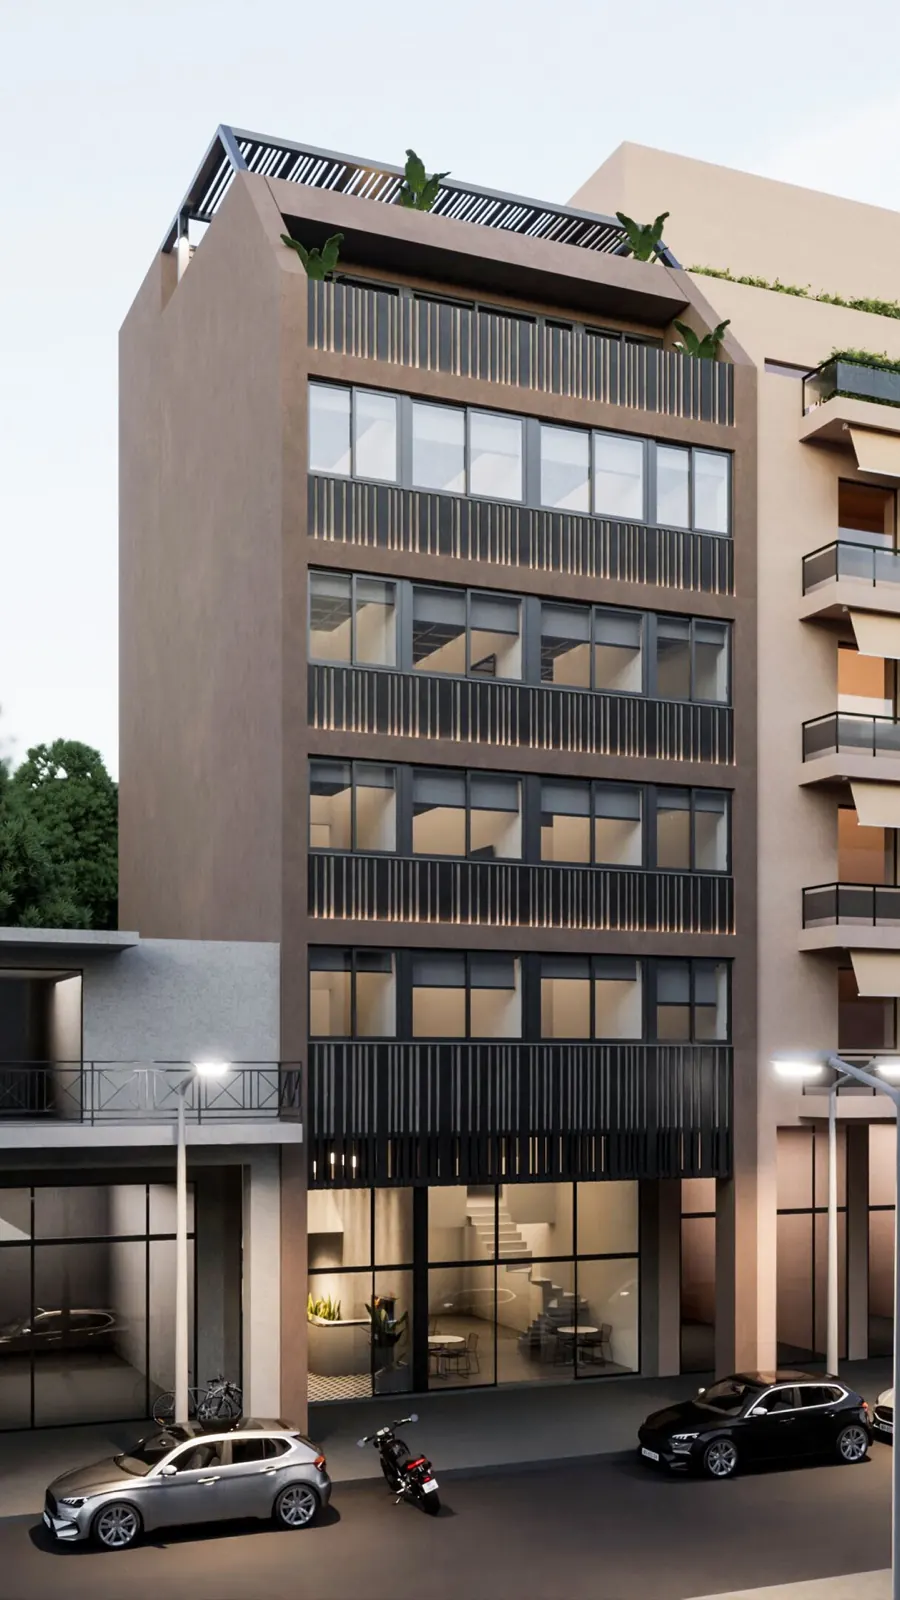 ГОТОВ К ЗАСЕЛЕНИЮ
Пирей · АфиныGA-04
Сервисные апартаменты в Пирее
Проект конверсии под Golden Visa за €250,000 в портовом городе Пирей: полностью автоматизированный апарт-отель с самостоятельным заселением — умная инвестиция без хлопот.
- Спальни
- 1+1–2+1
- Класс энергоэффективности
- —
- Сдача
- Готов
Запросить информацию
Вы можете написать нам на русском или английском языке.