29 أغسطس 2026 · المحامي إمره كورت
تكاليف بدائل الصناديق والسندات في الفيزا الذهبية اليونانية
مسارات الفيزا الذهبية غير العقارية: صندوق استثمار €350K، وديعة/سندات €500K، سندات شركات €800K. مقارنة التكاليف والعوائد في دليل 2026 هذا.
إلى جانب العقار، تتضمن الفيزا الذهبية اليونانية (Golden Visa) أربعة مسارات استثمار مالي مختلفة: صندوق الاستثمار، والوديعة المصرفية، والسندات الحكومية، وسندات الشركات/الأسهم. والسمة المشتركة لهذه المسارات أنها تتجنب تماماً أكبر بنود التكلفة في العقار — رسوم سند الملكية وأتعاب الموثّق وعمولة الوكالة. نتناول في هذا المقال، ببيانات محدّثة لعام 2026، شروط كل مسار مالي، وبنية التكاليف المعتادة، والفرق المقارن في التكلفة الإجمالية مقابل مسار العقار.
نظرة عامة على مسارات الاستثمار المالي الأربعة
| نوع الاستثمار | الحد الأدنى للمبلغ | الأجل/الشرط | العائد السنوي المعتاد |
|---|---|---|---|
| صندوق استثمار (مشترك/AIF) | €350,000 | صندوق يستثمر حصراً في الأسهم/السندات اليونانية | ~4-5% |
| وديعة مصرفية | €500,000 | أجل لا يقل عن سنة واحدة، مع تجديد تلقائي | منخفض (فائدة الودائع) |
| سندات حكومية | €500,000 | أجل لا يقل عن 3 سنوات | عائد الكوبون |
| سندات الشركات / الأسهم | €800,000 | يجب تداولها في سوق يونانية منظَّمة، دون حد زمني | يعتمد على ظروف السوق |
1. صندوق الاستثمار (€350,000): أدنى حد مالي
يوفّر مسار صندوق الاستثمار أدنى حد للدخول بين الخيارات المالية. وفي هذا المسار، يجب أن يستثمر الصندوق المُستثمَر فيه حصراً في الأسهم أو سندات الشركات أو السندات الحكومية المتداولة في الأسواق المنظَّمة في اليونان، وأن تبلغ أصوله الإجمالية 10 ملايين يورو على الأقل، وأن يكون مدير الصندوق مرخَّصاً من هيئة أسواق رأس المال المختصة.
من حيث التكلفة، فإن البند الأبرز في مسار الصندوق هو رسوم الإدارة السنوية؛ إذ تتراوح هذه الرسوم عموماً بين 1-2% سنوياً بحسب نوع الصندوق واستراتيجية إدارته. وقد تفرض بعض الصناديق أيضاً رسوم دخول/معاملات لمرة واحدة. وفي المقابل، فإن أكبر ميزة لهذا المسار هي الاختفاء التام للمعاملات الخاصة بالعقار، مثل الفحص القانوني لسند الملكية وإجراءات الموثّق وتسجيل سند الملكية؛ مما يجعل الإجراءات أسرع (نحو 4 أشهر) وأقل تعقيداً.
2. الوديعة المصرفية (€500,000): أدنى عبء إداري
في مسار الوديعة المصرفية، يفتح المستثمر حساباً لأجل ثابت لا يقل عن سنة واحدة مع تجديد تلقائي لدى مؤسسة ائتمانية يونانية. ويحمل هذا المسار أدنى تكلفة إضافية بين الخيارات المالية الأربعة؛ إذ لا توجد رسوم معاملات أو إدارة تُذكر سوى فتح الحساب. لكن في مقابل هذه التكلفة المنخفضة، تقدّم فائدة الودائع عموماً عائداً أقل من أدوات الاستثمار الأخرى؛ لذلك يناسب هذا المسار أكثر المستثمرين الذين يقدّمون تقليل التكاليف على إمكانات العائد.
3. السندات الحكومية (€500,000، بأجل لا يقل عن 3 سنوات)
في مسار السندات الحكومية، يشتري المستثمر سندات حكومية يونانية بأجل لا يقل عن 3 سنوات عبر مؤسسة ائتمانية يونانية. وتبقى التكاليف في هذا المسار منخفضة عموماً؛ إذ تقل رسوم الوساطة والحفظ عادةً عن 0.5%. وعند الاستحقاق يحصل المستثمر على عائد كوبون السند إلى جانب أصل المبلغ. ويمكن أن يفكر في هذا المسار المستثمرون الباحثون عن دخل ثابت والقادرون على قبول التزام بأجل مدته 3 سنوات.
4. سندات الشركات أو الأسهم (€800,000)
في هذا المسار، الذي يمثّل أعلى حد مالي، يشتري المستثمر سندات شركات أو أسهماً متداولة في الأسواق اليونانية المنظَّمة. وعلى خلاف السندات الحكومية، لا يتضمن هذا المسار شرطاً بحد أدنى للأجل؛ مما يمنح المستثمر قدراً أكبر قليلاً من المرونة من حيث السيولة. وتتكون التكاليف من عمولة الوساطة المعتادة ورسوم الحفظ؛ أما العائد فيتفاوت كلياً بحسب ظروف السوق.
مقارنة التكلفة الإجمالية مع مسار العقار
يلخّص الجدول أدناه مدى انخفاض التكلفة الإضافية في المسارات المالية مقارنةً بمسار العقار:
| البند | مسار العقار | مسار الصناديق/السندات |
|---|---|---|
| ضريبة نقل الملكية | 3.09% | لا يوجد |
| أتعاب الموثّق | 0.8-1.5% | لا يوجد |
| عمولة الوكالة | 2-3% | لا يوجد |
| رسوم الإدارة/المعاملات | ضريبة ENFIA السنوية + الصيانة | رسوم إدارة سنوية 1-2% في الصناديق |
| أتعاب المحامي | 1-2% | ثابتة/أقل (مراجعة الأهلية) |
| إجمالي التكلفة الإضافية | ~10-15% | ~1-3% |
كما يتضح، بينما تصل التكلفة الإضافية الإجمالية في مسار العقار عادةً إلى 10-15% من مبلغ الاستثمار، فإنها تتراوح في المسارات المالية في الغالب بين 1-3%. وهذا الفرق هو العامل الأساسي الذي يجعل المسارات المالية جذابة، ولا سيما للمستثمرين الذين يولون أهمية لسرعة المعاملات وإمكانية التنبؤ بالتكاليف.
بنود التكلفة المشتركة: متطابقة في جميع المسارات
- رسوم طلب الفيزا الذهبية الحكومية: €2,000 (مقدّم الطلب الرئيسي) + €150 (لكل فرد من أفراد الأسرة) — متطابقة بصرف النظر عن نوع الاستثمار.
- رسوم بطاقة تصريح الإقامة: €16 للشخص الواحد.
- التأمين الصحي الإلزامي: €150-500 للشخص سنوياً، بصرف النظر عن نوع الاستثمار.
- أتعاب المحامي/الاستشارة: تُدفع مقابل الفحص القانوني لسند الملكية في العقار، ومقابل مراجعة أهلية الصندوق/السندات وإعداد المستندات في المسارات المالية؛ وتُطبَّق عادةً كأتعاب ثابتة أقل مقارنةً بالعقار.
مقارنة عامة من حيث إمكانات العائد
إلى جانب ميزة التكلفة، تُعدّ إمكانات العائد أيضاً عاملاً مهماً في اختيار المسار. فبينما تقدّم صناديق الاستثمار عائداً سنوياً متوسطاً يبلغ نحو 4-5%، يتراوح العائد الإيجاري طويل الأجل في الاستثمارات العقارية عموماً بين 3-6%، وقد يكون أعلى في المناطق السياحية (ضمن القيود القانونية). أما الوديعة المصرفية، فرغم أنها تملك أدنى إمكانات عائد، فقد يفضّلها المستثمرون الذين يقدّمون الحفاظ على رأس المال وإمكانية التنبؤ. لذلك ينبغي تقييم اختيار المسار ليس على أساس التكلفة وحدها، بل مع مراعاة مدى تحمّل المستثمر للمخاطر وتوقعاته للعائد.
مخاطر يجب الانتباه إليها
- قد يؤدي بيع حصص الصندوق مبكراً أو تسييل الاستثمار إلى إلغاء تصريح الإقامة أو عدم تجديده؛ فالاحتفاظ بالاستثمار طوال فترة السنوات الخمس أمر أساسي.
- عدم التجديد التلقائي للوديعة المصرفية عند الاستحقاق قد يقطع الاستثمار ومن ثم يسبب مشكلة في تصريح الإقامة.
- عند اختيار الصندوق، تأكدوا من أن الصندوق يستثمر فعلاً حصراً في الأوراق المالية اليونانية ويستوفي شروط الترخيص/حجم الأصول المطلوبة.
- في مسار سندات الشركات/الأسهم، قد تؤثر تقلبات السوق في قيمة الاستثمار؛ ويُنصح بتوضيح أثر ذلك على تصريح الإقامة مع محامٍ.
لنخطُ معاً الخطوة الصحيحة نحو الفيزا الذهبية اليونانية.
من اختيار المشروع المناسب إلى تقديم الطلب والإقامة، نرافقكم في كل مرحلة.
احصل على استشارة مجانيةالأسئلة الشائعة
1. كم يمكن التوفير في مسارَي الصناديق والسندات مقارنةً بالعقار؟
في مسار العقار تصل التكلفة الإضافية الإجمالية (بما في ذلك ضريبة نقل الملكية والموثّق وعمولة الوكالة وأتعاب المحامي) عادةً إلى 10-15% من مبلغ الاستثمار، بينما تتراوح في مسارَي الصناديق والسندات في الغالب بين 1-3%. والسبب الرئيسي أن بنود التكلفة الخاصة بالعقار، مثل رسوم سند الملكية وأتعاب الموثّق وعمولة الوكالة، تختفي تماماً في المسارات المالية. فعلى سبيل المثال، في استثمار بوديعة مصرفية بقيمة €500,000 لا توجد تكلفة إضافية تُذكر سوى فتح الحساب، في حين قد يترتب على استثمار عقاري بالمبلغ نفسه تكلفة إضافية تبلغ نحو €50,000-75,000.
2. كم تبلغ رسوم الإدارة في صندوق الاستثمار؟
في مسار صندوق الاستثمار، تتراوح رسوم الإدارة السنوية عموماً بين 1-2% بحسب نوع الصندوق واستراتيجية إدارته. وقد تفرض بعض الصناديق إضافةً إلى ذلك رسوم دخول أو معاملات لمرة واحدة. وتُخصم هذه الرسوم من العائد الإجمالي للصندوق وتنعكس على المستثمر في صورة عائد صافٍ. وعند اختيار الصندوق، يُنصح بالتقييم المقارن ليس فقط لمدى استيفاء شروط الدخول (الاستثمار في أوراق مالية يونانية، وحجم أصول لا يقل عن 10 ملايين يورو)، بل أيضاً لرسوم الإدارة والأداء السابق.
3. لماذا تُعدّ الوديعة المصرفية المسار الأقل تكلفة؟
في مسار الوديعة المصرفية، لا توجد رسوم معاملات أو إدارة تُذكر سوى فتح حساب لأجل ثابت لدى مؤسسة ائتمانية يونانية؛ وهذا يجعلها المسار الأقل تكلفة إضافية بين الخيارات المالية الأربعة. لكن في مقابل هذه التكلفة المنخفضة، تقدّم فائدة الودائع عموماً عائداً أقل من أدوات الاستثمار الأخرى (الصناديق والسندات والأسهم). لذلك تُعدّ الوديعة المصرفية خياراً أنسب للمستثمرين الذين يقدّمون إمكانية التنبؤ بالتكاليف والحفاظ على رأس المال على إمكانات العائد.
4. ماذا يحدث إذا بعت استثماري في الصندوق مبكراً؟
قد يؤدي بيع حصص الصندوق مبكراً أو تسييل الاستثمار قبل اكتمال فترة الصلاحية البالغة 5 سنوات إلى إلغاء تصريح الإقامة أو عدم تجديده. ففي المسارات المالية للفيزا الذهبية، كما في مسار العقار، يُعدّ الاحتفاظ بالاستثمار شرطاً أساسياً لاستمرار تصريح الإقامة. لذلك يُنصح من يستثمرون في صندوق بأن يتأكدوا من قدرتهم على الاحتفاظ بالاستثمار 5 سنوات على الأقل، وألا يخططوا لاحتياجات سيولة محتملة قبل انقضاء هذه المدة. وإذا كان الخروج المبكر وارداً، فمن المهم توضيح أثره على تصريح الإقامة مع محامٍ مسبقاً.
5. أي مسار مالي هو الأنسب لي؟
يعتمد ذلك أساساً على التكلفة وتوقعات العائد ومدى تحمّل المخاطر. فالوديعة المصرفية لمن يريدون تقليل التكلفة إلى أدنى حد وإبقاء الإجراءات بسيطة؛ وصندوق الاستثمار لمن يريدون عائداً متوسطاً مع تجنّب التعقيدات الخاصة بالعقار؛ والسندات الحكومية لمن يقبلون عائداً ثابتاً وأجلاً مدته 3 سنوات؛ ومسار سندات الشركات/الأسهم لمن يبحثون عن مرونة في السيولة وعائد مرتبط بالسوق. ولأن لكل مسار بنية تكاليف وإمكانات عائد وملف مخاطر مختلفاً، فإن توضيح الأهداف المالية الشخصية هو الخطوة الأولى نحو الاختيار الصحيح.
ملاحظة: تستند النسب والمبالغ الواردة في هذا المقال إلى بيانات السوق العامة، وقد تختلف بحسب الصندوق أو البنك أو شركة الوساطة المختارة. تواصلوا معنا لنقيّم معاً المسار المالي وتوازن التكلفة/العائد المناسب لكم.
بيريستيري · أثيناGA-41
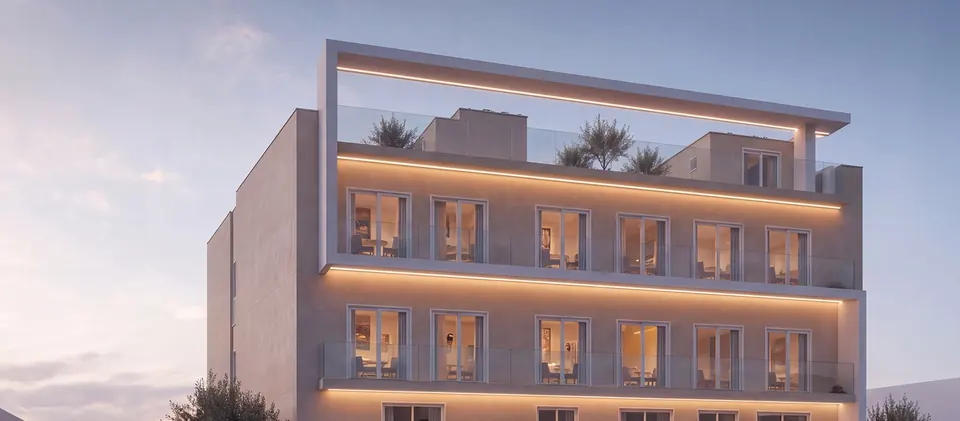
مساكن بيريستيري
مشروع بوتيكي في بيريستيري، الحي النابض بالحياة في غرب أثينا، حيث يجري تحويل مبنى قديم إلى 14 شقة: 32–65 م²، معظمها بغرفتي نوم، تُسلَّم مفروشة، مع شقة في الطابق العلوي تتميز بتراس خاص على السطح. مؤهَّلة للفيزا الذهبية بـ €250,000، بأسعار €250,000–292,500.
- غرف النوم
- 1+1 – 2+1
- فئة الطاقة
- —
- التسليم
- 2027
جيراكاس · أثيناGA-19
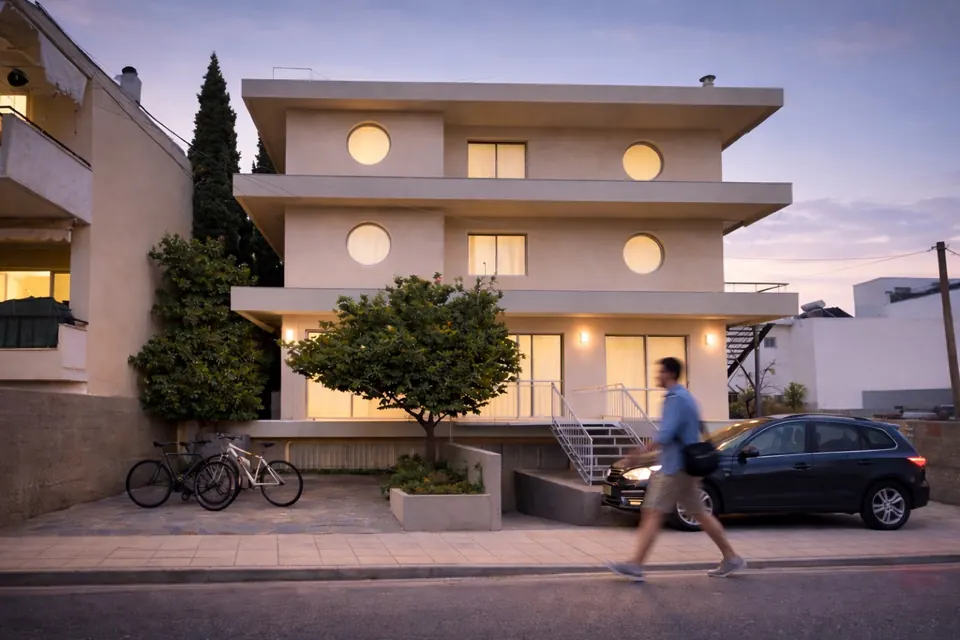
مساكن جيراكاس
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في جيراكاس — مكتب تحوّل إلى مساكن: شقق صغيرة بغرفة نوم واحدة ابتداءً من €250,000.
- غرف النوم
- 1+1
- فئة الطاقة
- —
- التسليم
- 2026
 جاهز للسكن
بيرايوس · أثيناGA-04
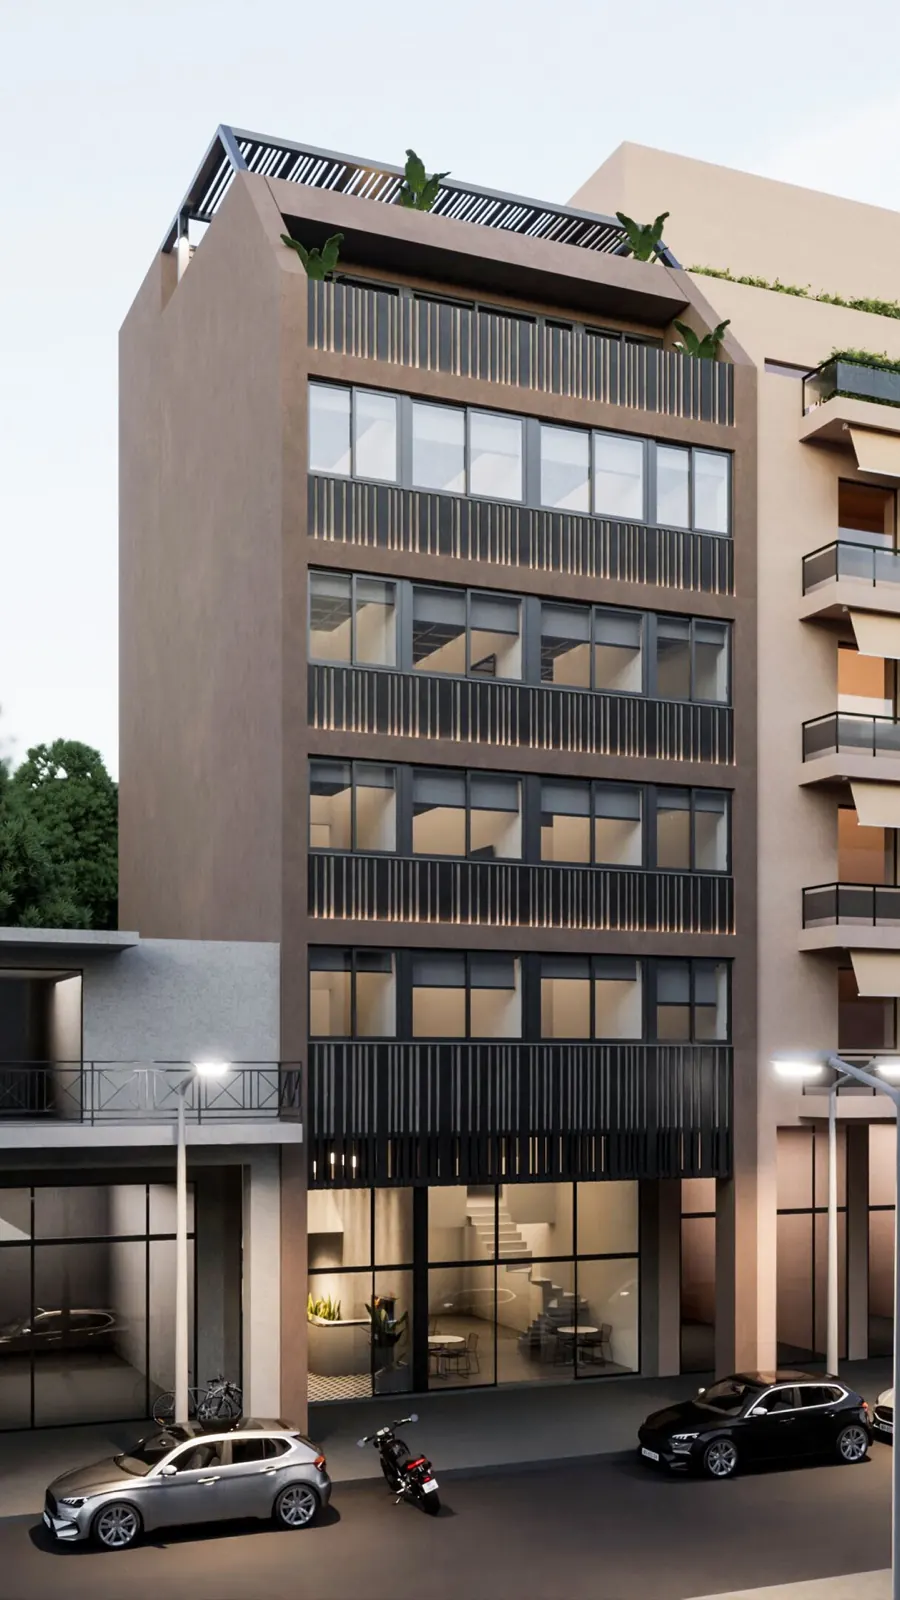
شقق بيرايوس الفندقية
مشروع تحويل مؤهَّل للفيزا الذهبية بـ €250,000 في مدينة بيرايوس الساحلية: فندق شقق مؤتمت بالكامل بنظام تسجيل الوصول الذاتي — استثمار ذكي لا يتطلب إدارة مباشرة منكم.
- غرف النوم
- 1+1–2+1
- فئة الطاقة
- —
- التسليم
- جاهز
طلب معلومات
يمكنكم مراسلتنا باللغة العربية أو الإنجليزية.