2026年9月11日 · 更新于:2026年10月7日 · Emre Kurt 律师
持有希腊黄金签证,可以长期住在其他国家吗?
保持黄金签证无须在希腊居住。2026年住在海外如何保持居留许可、税务居民身份的实际情况,以及“B计划”策略。
希腊黄金签证(Golden Visa)最突出的特点之一,是保持居留许可无须在希腊居住。对于无论身在世界何处都希望拥有希腊(并间接拥有欧盟)居留权的投资者来说,这是一项重要优势。但在税务居民身份以及长期居留/入籍目标方面,这种灵活性存在重要的限制。本文将结合2026年的最新信息,说明您如何在住在其他国家的同时保持黄金签证、税务居民身份实际上如何认定,以及这一话题上的常见误解。
基本规则:居留许可与实际所在地相互独立
黄金签证本身没有最低居住时间要求。只要您的投资得以保持,居留许可每5年都可以续签;在此期间您住在哪里并不重要。这一特点使该计划成为投资者中一种常见的策略:他们不仅把它当作真正的移居工具,也把它当作一个从不使用、但需要时可随时启用的“B计划”或备用欧盟门户。
具体示例:税务居民身份如何运作?
假设一位英国公民获得了希腊黄金签证,每年只在希腊停留两周,其余时间都在伦敦生活和工作。尽管持有希腊黄金签证,此人仍是英国税务居民。希腊黄金签证并不会自动使其成为希腊税务居民;他们继续就其全球收入在英国纳税,也无法享受希腊的税收优惠(如Non-Dom制度)。
🔑 关键要点:税务居民身份由实际居住地决定,而非居留许可
税务居民身份是由各国本身的国内法决定的另一回事;通常依据停留天数、永久住所所在地以及“生活重心”所在等标准。即使您持有希腊黄金签证,如果您实际住在另一个国家,您仍是该国的税务居民。要享受希腊的税收优惠(如我们在本系列此前文章中介绍过的Non-Dom制度或7%退休人员制度),您必须真正满足希腊税务居民的认定标准;“住在其他国家,同时享受希腊税收优惠”的情形是不可能的。
需要区分的三种不同要求
| 事项 | 要求 |
|---|---|
| 保持黄金签证 | 无居住要求——您可以住在世界任何地方 |
| 成为希腊税务居民 | 每年实际停留183天,或生活重心在希腊 |
| 长期居留(LTR)/入籍 | 必须真实、不间断地实际居住 |
区分这三类要求,对于正确规划您的黄金签证策略至关重要。对于只想获得申根区通行和居留权的投资者,第一类就已足够;而以税收优惠或长期居留/入籍为目标的投资者,还必须满足第二类和第三类的要求。
对比参考:FIP签证的运作方式不同
希腊的“经济独立人士”(FIP)签证与黄金签证不同,续签时要求每年实际居住至少183天。这表明,黄金签证所提供的灵活性并非所有希腊居留许可的通用标准,而是该计划特有的优势。FIP签证在真正希望把希腊作为主要居住地的退休人士和数字创业者中颇受欢迎;相比之下,黄金签证则是为希望获得欧盟门户、又不必承担移居义务的投资者而设计的。
在其他欧盟国家旅行/居住的权利
您的希腊居留许可只提供在希腊居住的权利,以及在申根区免签旅行的权利(180天内最多停留90天)。该许可并不赋予在其他欧盟国家长期居住的权利;这是一个常见的误解。希望在另一个申根国家长期居住的黄金签证持有人,必须为该国另行启动一项居留许可程序。
紧急情况与边境关闭时的优势
即使在边境关闭或特殊情况下,希腊居留许可持有人仍有权不受限制地进入希腊。对于把居留许可视为“紧急保障”或备用避风港的全球流动投资者来说,这提供了额外的价值;即使在全球不确定性加剧的时期,也能确保进入希腊。
策略性运用:“B计划”思路
相当一部分黄金签证持有人并不把居留许可当作真正的移居计划,而是当作一项需要时可随时启用的合法欧盟资产。这种思路在尚未准备好移居、让子女转学或调整业务运营,但希望将来拥有这一选择的全球投资者、企业家和退休人士中很常见。这一策略提供了一个稳妥的欧洲居留锚点,而不会触发希腊税务居民身份;不过,作为房产所有人,您仍需每年缴纳ENFIA房产税;如果房产出租,希腊的租金收入须在希腊纳税。
需要注意的事项
- 如果您计划享受希腊的税收优惠(如Non-Dom、退休人员制度),请记住您必须真正满足希腊税务居民的认定标准。
- 如果您以长期居留(LTR)或入籍为目标,这些途径要求真实且不间断的实际居住;“保持居留许可、偶尔前往”的策略对这些目标并不适用。
- 如果您超过183天的门槛,您的税务居民身份可能会追溯至该期间的起始日(详见我们的税务居民身份一文)。
- 还要考虑您原籍国本身的税收规则;有些国家即使在您不再是其居民后,仍可能在一段时间内继续对您征税(退出税风险)。
- 如果您计划长期居住在希腊境外,请特别注意保持您的投资(如房产、基金)以及确保健康保险不间断;无论您的居住状况如何,这些要求始终有效。
常见问题
1. 持有黄金签证期间,我可以完全住在其他国家吗?
可以,这完全可行。黄金签证没有最低居住时间要求;只要您的投资得以保持,无论您住在哪里,居留许可每5年都可以续签。对于不仅把该计划当作真正的移居工具、也把它当作需要时可随时启用的“B计划”欧盟门户的投资者来说,这是一种常见的策略。但这种灵活性只适用于保持居留许可本身;在税收优惠和长期居留/入籍目标方面,适用的是不同的规则。
2. 住在其他国家期间,我可以享受希腊的税收优惠(如Non-Dom)吗?
不可以。要享受希腊的税收优惠(如Non-Dom制度或7%退休人员制度),您必须真正成为希腊税务居民;这通常要求每年在希腊实际停留至少183天,或者您的生活重心已转移到希腊。税务居民身份并非由居留许可决定,而是由您实际居住的地点以及该国本身的国内法决定。因此,持有黄金签证但住在其他国家的人,仍是该国的税务居民,无法享受希腊的税收制度。
3. 如果我想获得长期居留或入籍,只保持居留许可、偶尔前往希腊就够了吗?
不够。这一策略对长期居留(LTR)或入籍目标并不适用。这两个目标都要求真实且不间断的实际居住;长期居留需要5年的真实居住(每年至少183天),入籍则需要7年。仅仅持有居留许可、偶尔前往希腊,无法实现这两个目标。如果您只想保持黄金签证本身(包括申根区通行和居留权),这一限制对您没有影响;但如果您计划获得长期居留或入籍,就必须从一开始制定真正的居住策略。
4. 希腊居留许可是否也赋予我在其他欧盟国家居住的权利?
不是,这是一个常见的误解。希腊居留许可只提供在希腊居住的权利,以及在申根区免签旅行的权利(180天内最多停留90天);它并不赋予在其他欧盟国家长期居住的权利。希望在另一个申根国家长期居住的黄金签证持有人,必须为该国另行启动一项独立的居留许可程序。这是希腊黄金签证适用范围的一项重要限制,必须清楚了解。
5. 把黄金签证当作“B计划”是否合理?
合理,这是许多全球投资者选择的策略,也完全符合该计划的结构。对于尚未准备好移居、让子女转学或调整业务运营,但希望将来拥有这一选择的投资者来说,黄金签证提供了一个稳妥的欧洲居留锚点,而不会触发希腊税务居民身份(不过,作为房产所有人,您仍需每年缴纳ENFIA房产税;如果房产出租,希腊的租金收入须在希腊纳税)。此外,即使在边境关闭等特殊情况下也能不受限制地进入希腊,这对于把居留许可视为“紧急保障”的投资者而言具有额外价值。
注:本文信息基于一般性规定,您个人的税务居民身份还应根据您原籍国本身的规则进行评估;本文不构成税务建议。欢迎联系我们,以正确的策略管理您的黄金签证,并进行税务居民身份规划。
塞萨洛尼基市中心 · 塞萨洛尼基GA-51
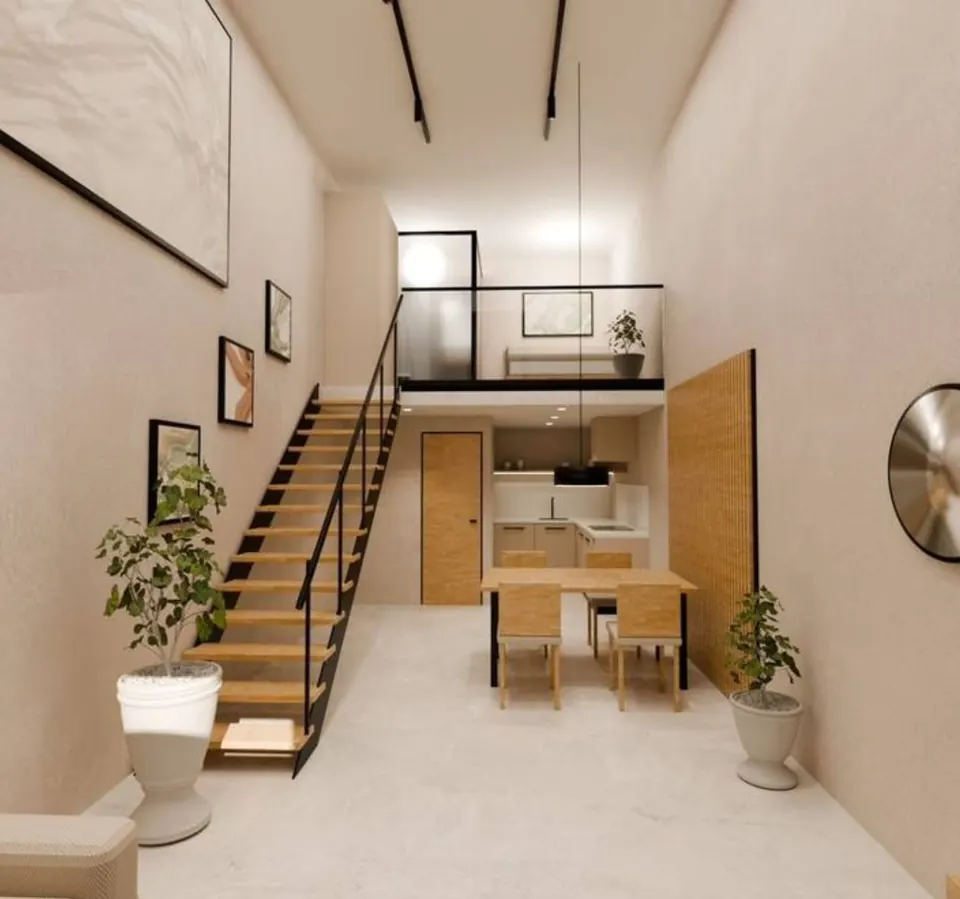
塞萨洛尼基市中心双子Loft公寓
塞萨洛尼基市中心两套正在进行商改住(商业转住宅)改造的Loft公寓:每套约70 m²,拥有挑高双层客厅和夹层卧室。每套均以€250,000符合黄金签证条件。
- 卧室
- 1居室
- 能效等级
- A
- 交付
- 翻新中 · 交付日期详情垂询
索取信息
您可以用中文或英文给我们留言。